未上市AI制药①:Chai和GSK
一家成立不到两年的旧金山公司,发了篇论文说AI能从零设计抗体序列。GSK研发技术高级副总裁Christopher Austin的原话是:“看起来挺厉害,我们当然不信。”
但他没把论文扔掉。他让团队联系了Chai Discovery,提了一个条件:我们要用自己的靶点、自己的实验室,测你的模型。
2026年2月,测试启动。GSK从自己的管线里挑了一批靶点,没告诉Chai任何信息。Chai的模型以零样本方式生成蛋白质序列,交给GSK。GSK的湿实验室负责合成、表达、测试。
几个月后,结果回来:所有受试靶点,都找到了能结合的分子。
2026年10月9日,GSK正式签约。不到一个月,罗氏也签了。Chai在2026年签下的TOP 10药企已经覆盖全球近半。
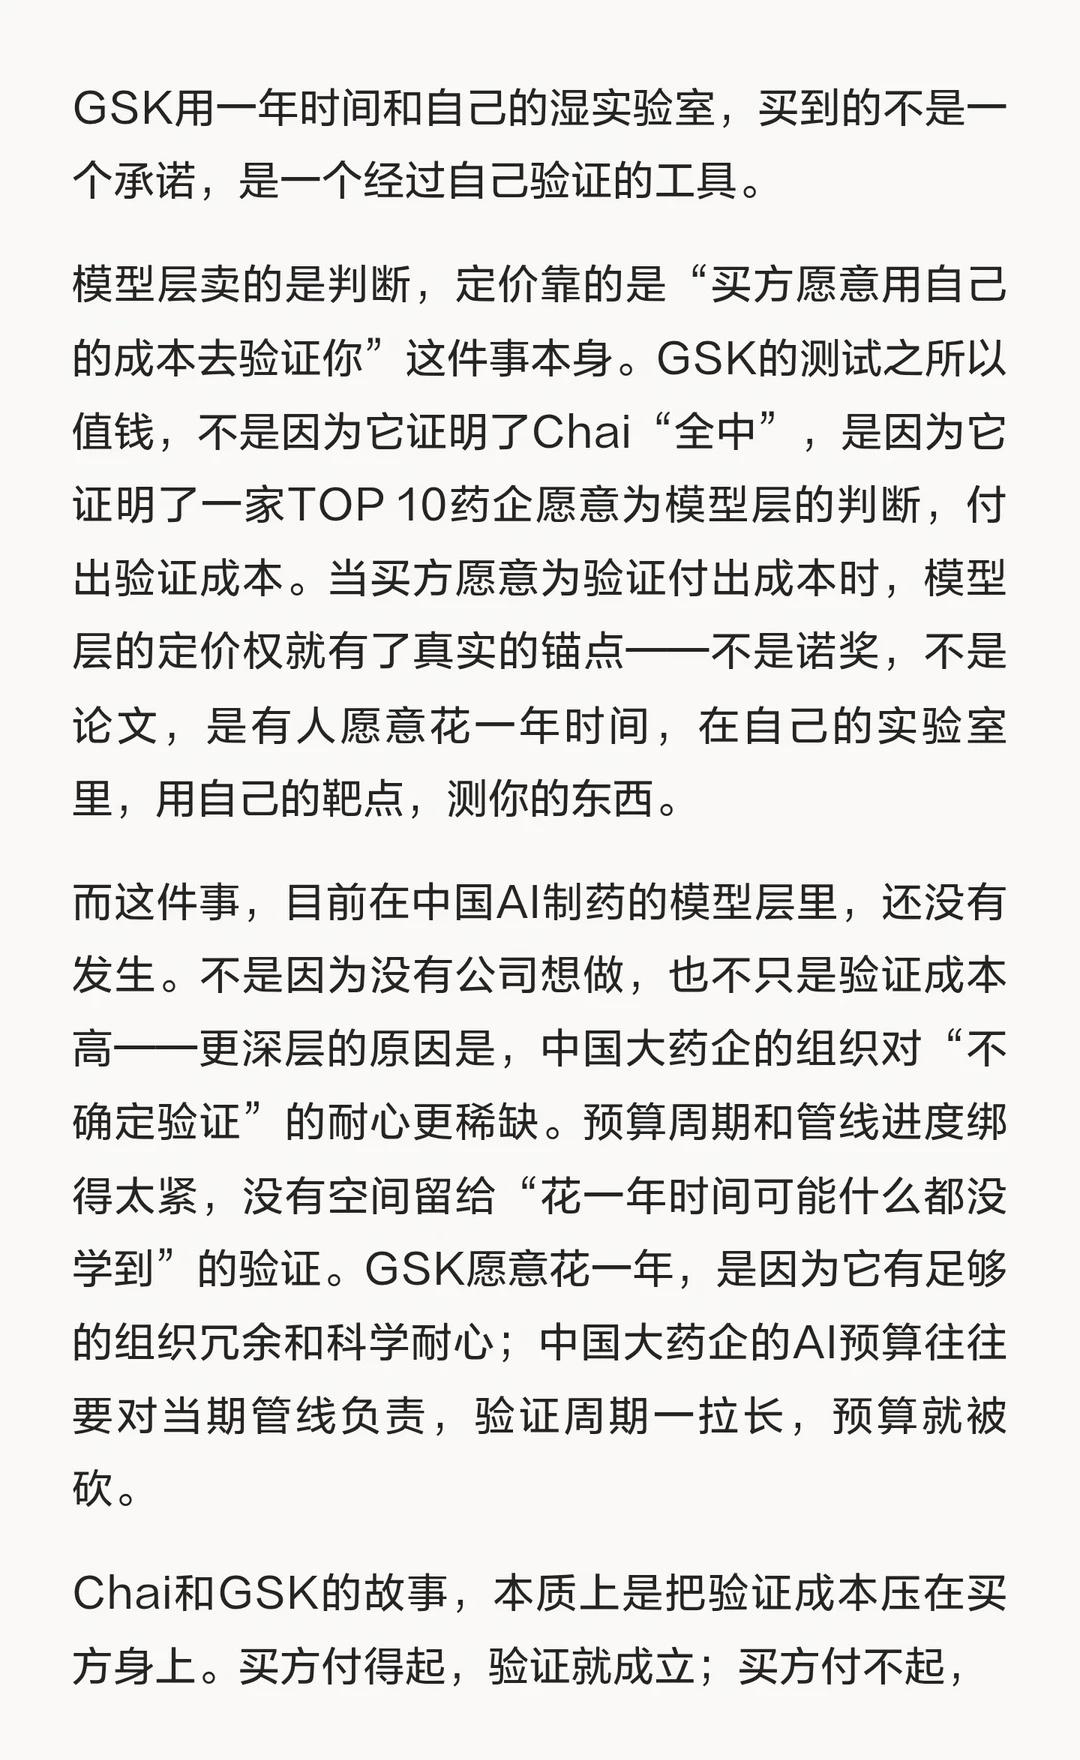
这件事的重点不是“全中”。全中只说明每个靶点至少有一条结合序列,不等于可成药。GSK真正在测的,是分布——Chai生成的序列在亲和力、可开发性、专利空间上的分布,能不能落在GSK内部模型给不出的区间。Austin说得很清楚:Chai是“补充,而非替代”。买的是多样性对冲,不是绝对性能。
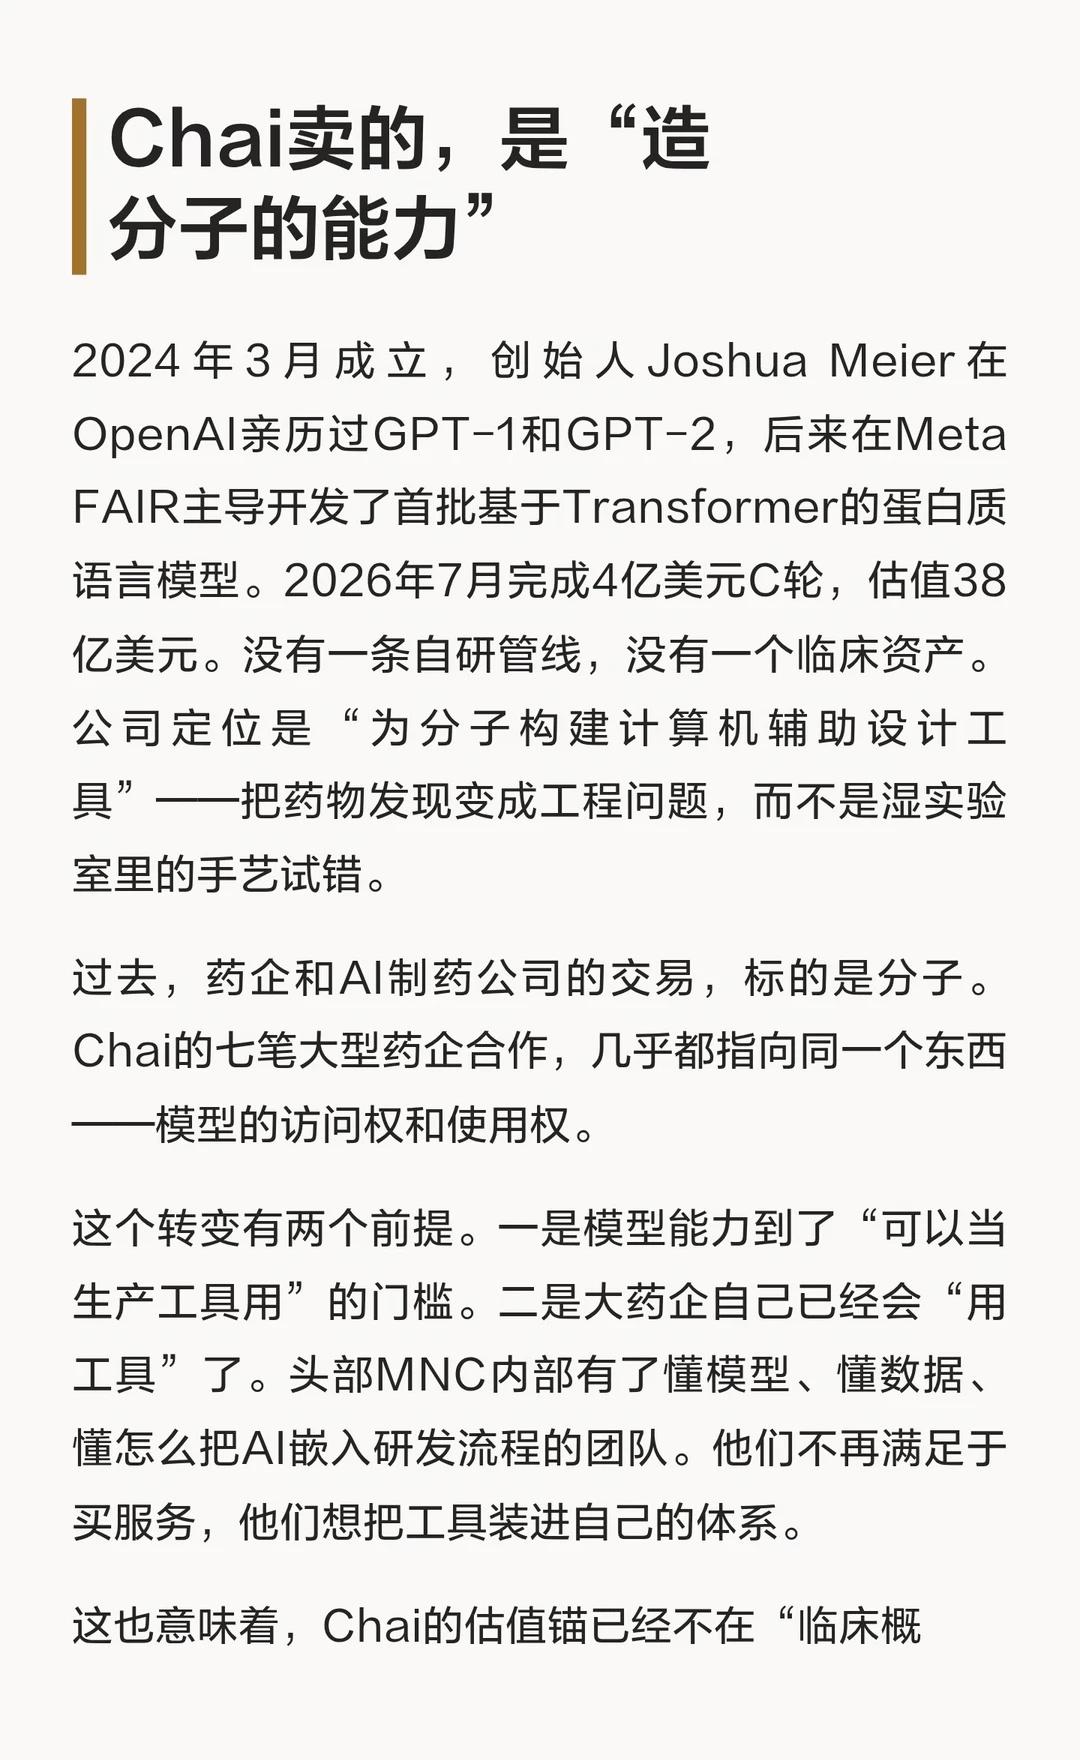
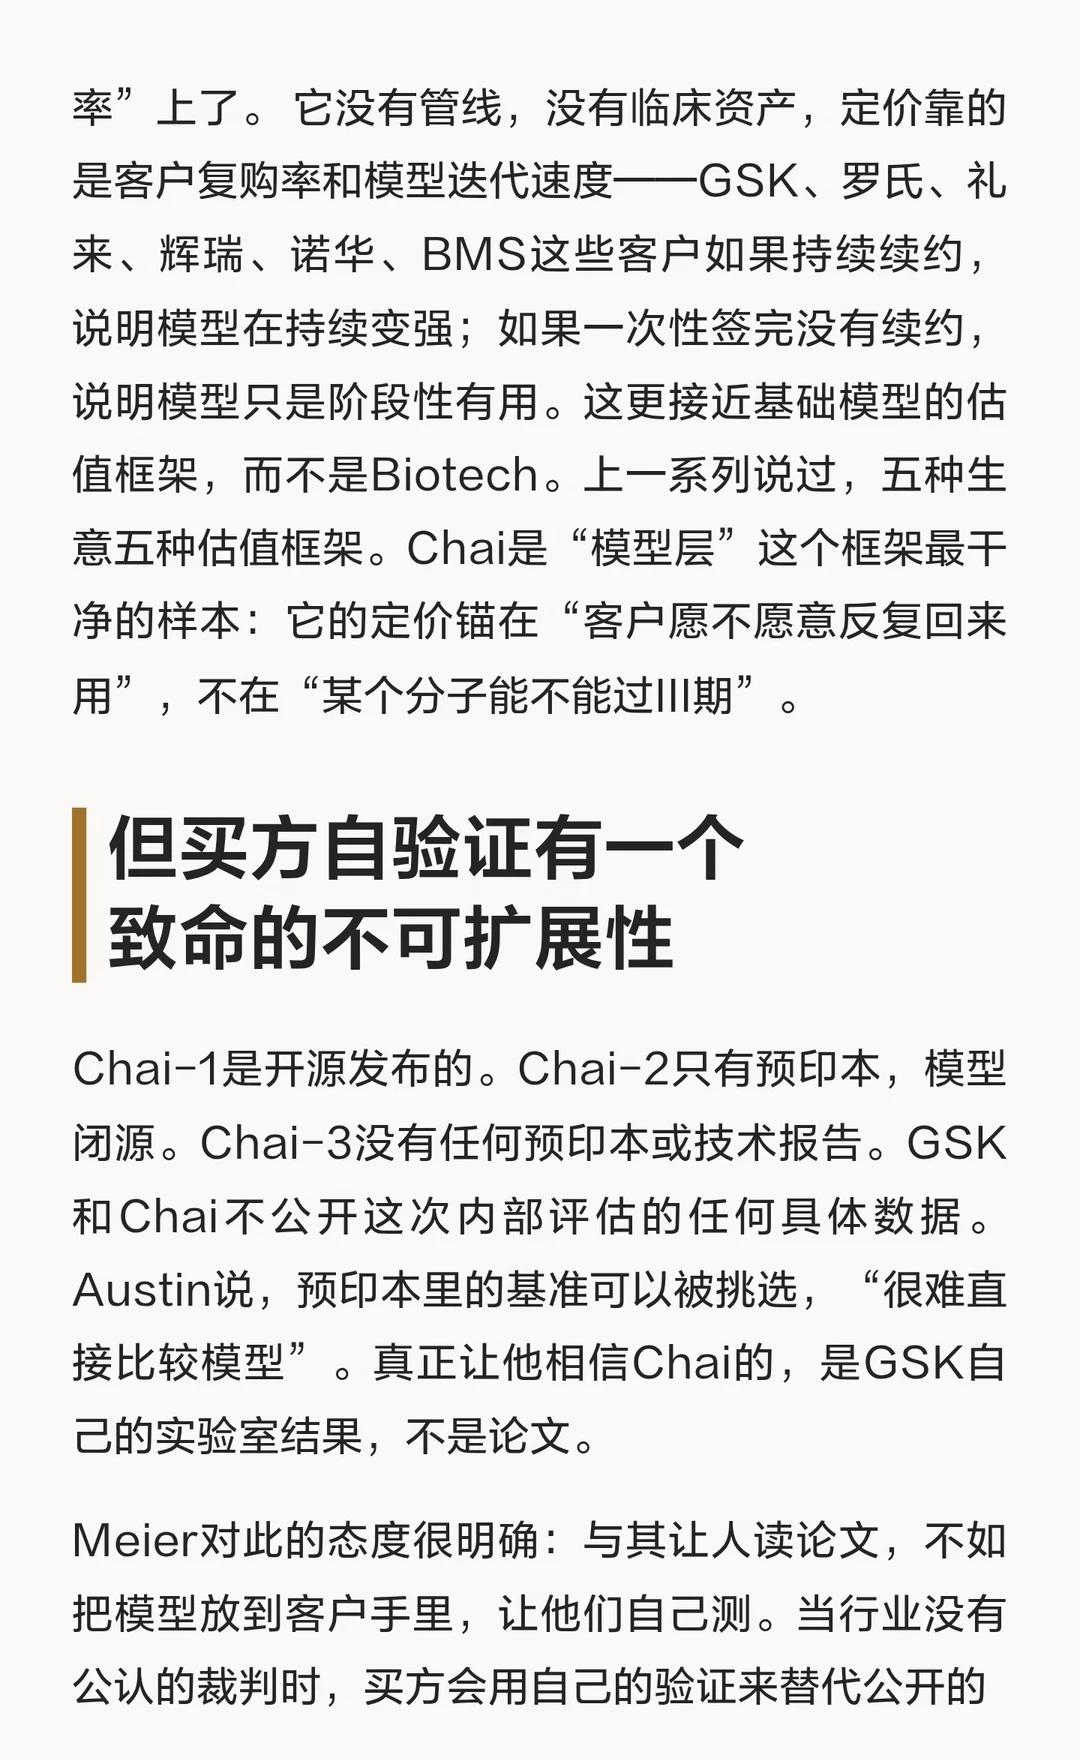
Chai没有一条自研管线,没有一个临床资产,估值38亿美元。它卖的不是分子,是“造分子的能力”。它的定价锚不在临床概率上,在客户复购率上——GSK、罗氏、礼来、辉瑞、诺华、BMS如果持续续约,说明模型在持续变强。
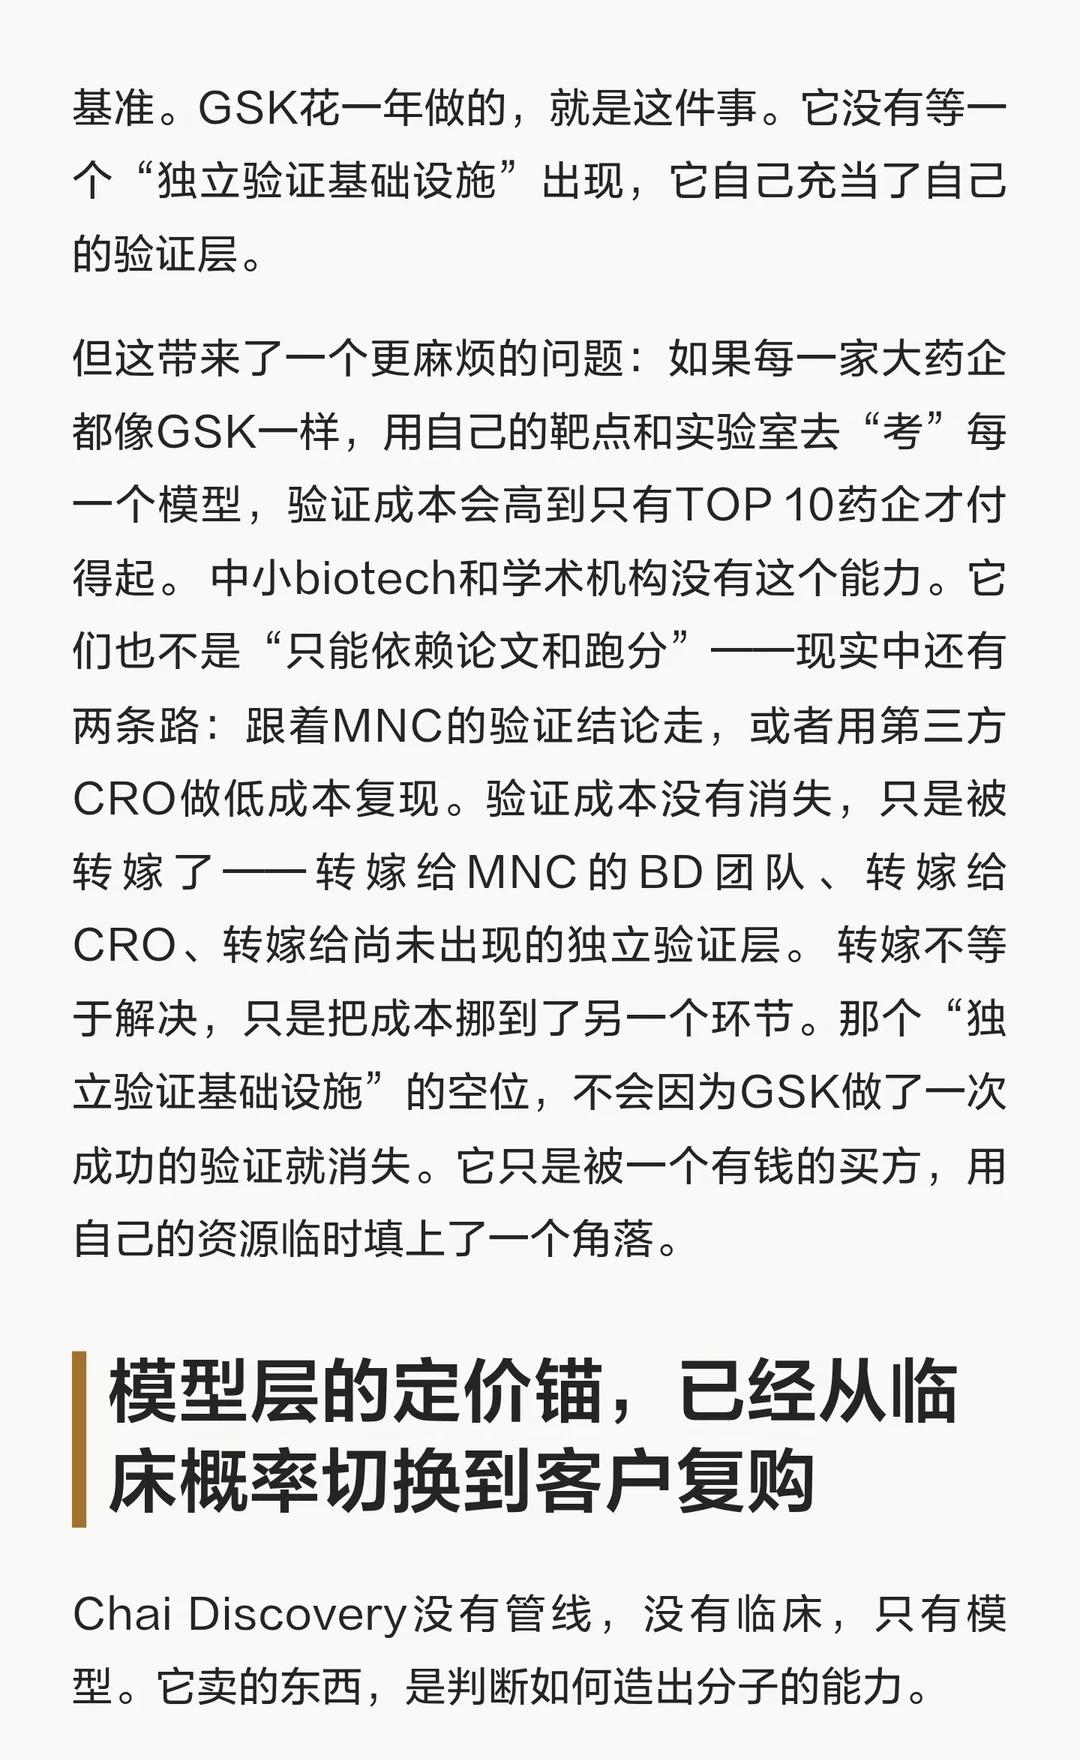
但这里藏着一个更大的问题:买方自验证,只有TOP 10药企付得起。 中小biotech没有这个能力,验证成本被转嫁给了MNC的BD团队、CRO、和那个还没出现的独立验证层。Chai和GSK的故事,本质上是把验证成本压在买方身上。买方付得起,验证就成立;付不起,验证就缺位。阅读全文,会有更多启发。
下一篇:Boltz。 同样卖模型,Chai卖“专属能力”,Boltz卖“公共基础设施”。辉瑞为什么愿意和一家开源公司签约?答案不在模型本身,在生态位。
我在医药行业做了20年,操盘过从研发、上市、医保谈判、年销峰值到VBP多款重磅产品的完整生命周期。关注我,用产业逻辑看懂AI制药的资本真相。欢迎收藏、转发。
我这行的AI路 医药BDBD 医药投资 AI制药 医药分析 医药洞察医药咨询 GSK chai discovery