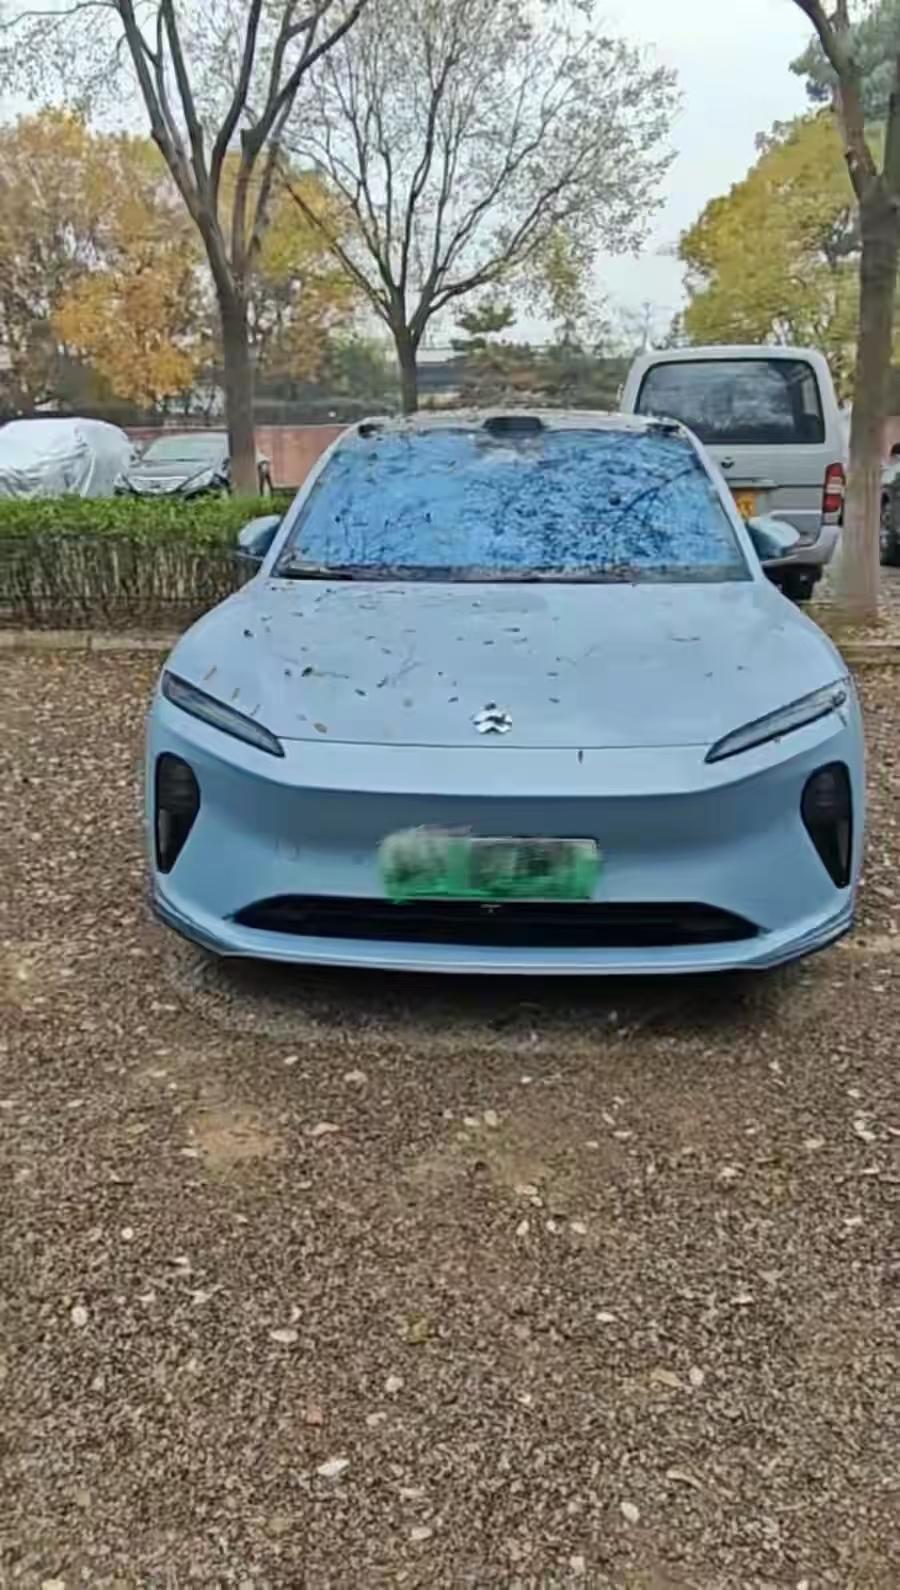
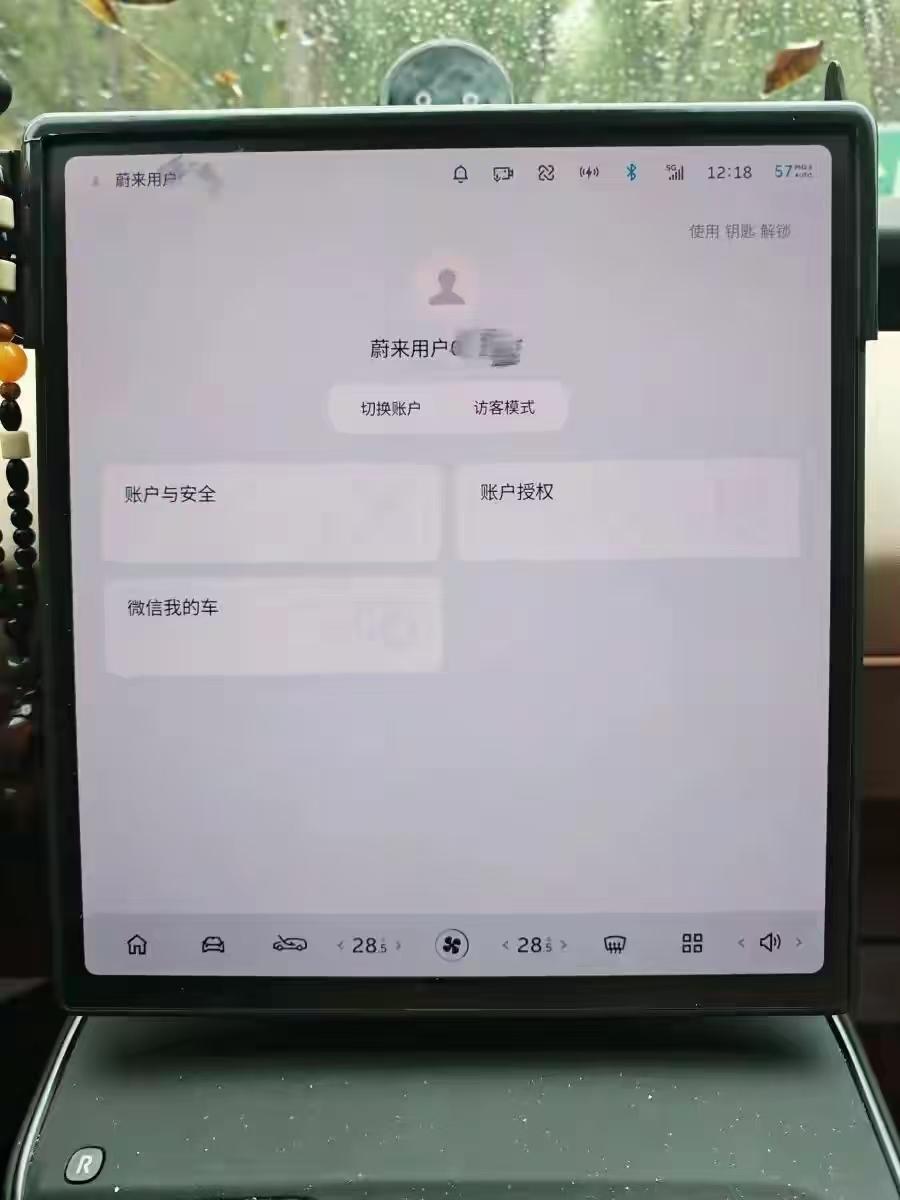
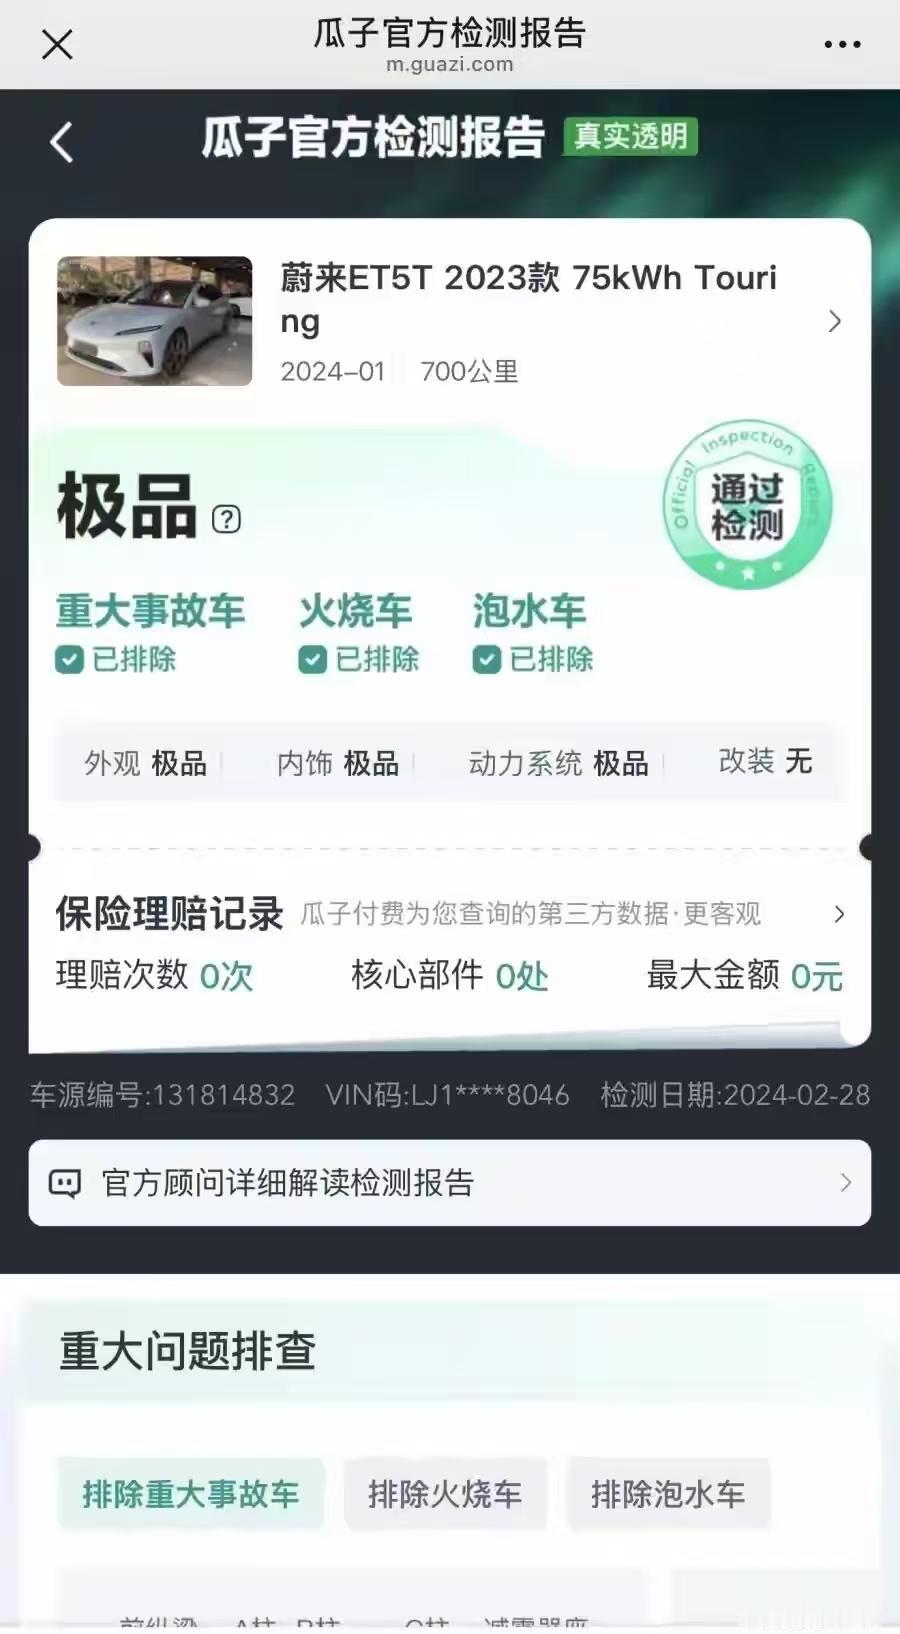
“贪小便宜吃大亏!”北京,一女子在二手车平台,花242980元,买了一台只开了709公里的蔚来2手电车。价格比新车便宜4万多。女子乐坏了,觉得自己捡了个大便宜。她过户后,去办车机账号变更时竟被拒绝。她一查发现,原车主是以融资租赁形式买的车,贷款没结清,虽没做抵押登记,但车机系统不能户主变更,原车主还可以远程监控车辆,车子还有被融资租赁公司收回的风险。女子彻底傻眼了。她把某二手平台公司告了,要求退1赔3。法院判决出乎意料。
金女士准备买辆车,但她不准备买新车,新车到手就贬值,性价比太低,她准备在二手车里淘一台。
在金女士看来,二手新能源车,在车管所过完户,她拿到绿本,车子就完全属于自己了,而且比新车便宜很多,开几年不想要了,再卖也损失不了多少钱。
2024年3月,金女士在某二手车平台,看上一台里程只有709公里的蔚来二手电车,报价242980元。
她对比了新车,直接便宜4万多,看着性价比很高,可把金女士高兴坏了,这一下子省了不少钱,4万买点啥不好。
她经过线上看车沟通,直接拍板了,把全款交给平台,车子也顺利在车管所完成产权过户,手续看着全部办妥。
可等金女士准备在车企App里做车主信息变更的时候,直接碰壁。
她一番查询后才搞清楚,这辆车当初,是原车主走融资租赁方案买的,租金还没有结清。
虽然融资租赁,没去车管所做抵押备案,绿本上看不出任何问题,但厂家这边设置了限制,贷款没结清就不允许更换车机账号。
这就带来很大隐患,前任车主还是保留车机后台权限,可以远程查看车子动态。
更让金女士担心的是,如果原车主持续拖欠租金,融资租赁公司有权收回这台车,金女士随时有车财两空的风险。
金女士向平台交涉无果,就把某二手平台公司告上法院,要求退1赔3。
一审法院认定二手平台只是居间中介服务方,只做了登记证书的形式审核,不清楚背后融资租赁情况,直接驳回金女士诉求。
金女士不服继续上诉,到了二审阶段,双方达成调解。
平台同意把全部买车款返还,另外再补偿2万元。
但是一二审合计21550.5元的诉讼费,要由金女士自己承担,金女士也已经把车辆退回平台。
庭审当中,平台方表示,自己只核对车管所登记材料,没有去查询央行系统的融资租赁备案信息。
这件事,也暴露出二手电车交易的漏洞,产权过户,和车企的车机账号变更分属2套互不连通的系统,光看绿本,根本看不出隐藏的债务。
所以,想买二手新能源汽车的消费者注意了,不能再拿燃油车的经验选购电车。
价格明显低于市场行情的准新车,看着是捡漏,背后大概率藏着猫腻。
过户不等于拿到车子完整使用权,车机权限、融资租赁债务这些信息,绿本上面压根不会体现。
中介平台也不能只盯着行驶证、登记证做表面核查,还要主动排查车辆背后的金融合约。
我们买车,除了看车况,一定确认车机账号是否完成变更,提前核实有没有融资租赁,把要求写进合同,避免后续踩坑。
《民法典》第922条规定,中介人应当就有关订立合同的事项向委托人如实报告 。
中介故意隐瞒重要事实,损害委托人利益的,不得请求支付报酬并且需要承担赔偿责任。
具体到本案,二手车平台作为专业中介,只做纸面材料审核,没有排查融资租赁情况,没有完整披露车辆重大瑕疵。
虽然没有认定欺诈,二审调解下平台承担退款补偿责任,也提醒中介机构,不能只做简单牵线,要尽到审慎核查、如实告知的义务。
对此,你怎么看?
案例来源:红星新闻2026-11-8