券商被骂惨了!
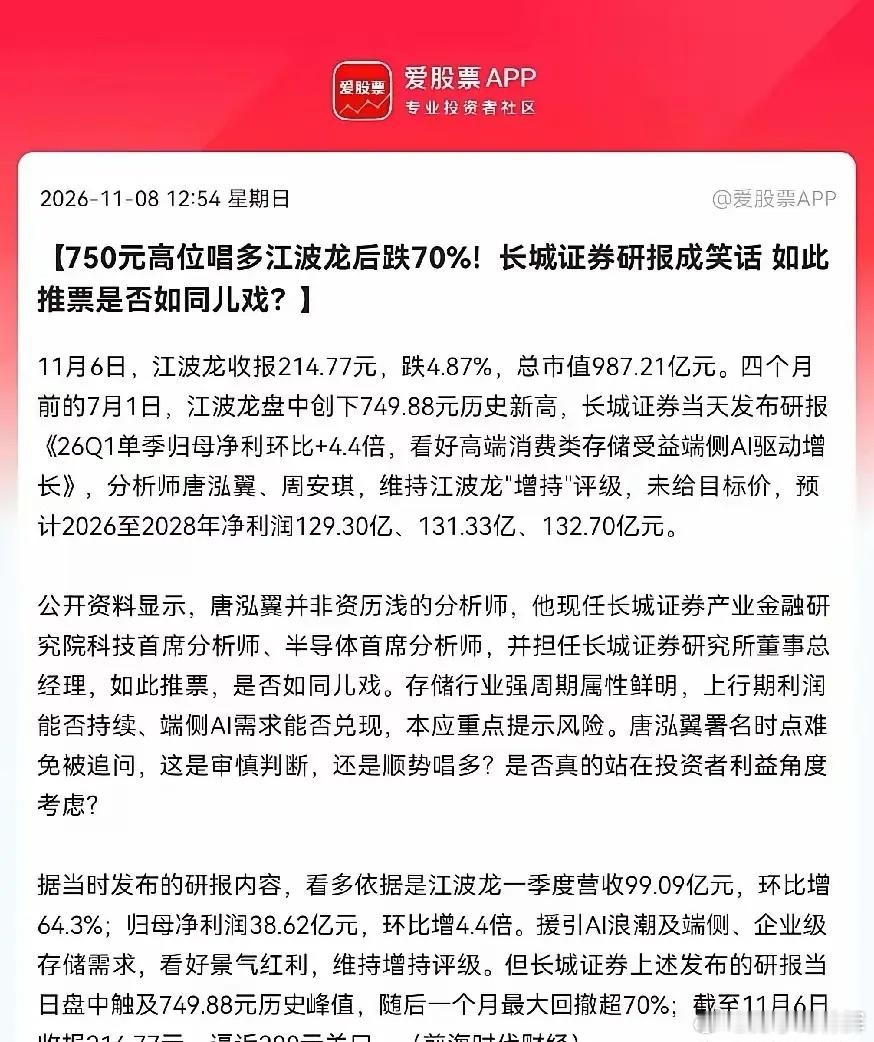
750元高位唱多江波龙后大跌70%,长城证券研报成了笑话,如此推票是否如同儿戏?
这则消息真是把券商的黑料扒了个精光!
消息完整解读:这件事之所以引发大量讨论,核心一句话:长城证券在江波龙创出历史最高点当天,发布看多增持研报,随后这只存储龙头短短几个月最大回撤接近70%,高位追入的投资者深度被套,市场开始质疑卖方研报的审慎性。先把时间线和事实理清楚:
7月1日江波龙盘中冲到749.88元,创出历史新高,同一天长城证券半导体首席唐泓翼团队发布研报,依据Q1业绩爆发——单季净利润环比暴涨4.4倍,营收环比大增64.3%,逻辑落脚在端侧AI、企业级存储带来的长期红利,给出“增持”评级,预测2026–2028年净利润分别是129.3亿、131.33亿、132.7亿,没有给出目标价。
到11月6日,江波龙收盘214.77元,相比高点大幅回落,市值大幅缩水,不少在研报发布之后跟风进场的投资者亏损惨重。一、先搞懂:为什么当时业绩看着炸裂,股价却快速崩盘?江波龙属于典型强周期存储赛道,它的利润不是靠稳定产品溢价,核心赚的是晶圆涨价的价差,行业周期反转速度极快。1. 一季报的高利润,是存储涨价周期最景气阶段的阶段性成果,属于周期高点利润,很难连续三年稳定维持在这个利润水平,这份盈利预测,是假设存储价格、AI需求持续向好;但存储价格上涨周期很快放缓,市场开始定价“景气见顶”。
2. 端侧AI存储是长期故事,但在当时还处在商业化早期,订单、出货量、盈利兑现节奏都有很大不确定性,研报把远期预期当成了当下可以支撑高估值的主线,风险提示力度不足。
3. 短期资金层面:股价已经几倍大涨之后,获利盘巨大,利好落地就是资金兑现的窗口,研报发布刚好踩在资金集中离场的拐点上。
4. 外围联动:海外存储板块同步走弱,海外大厂价格、库存数据走弱,带动A股存储估值集体杀跌 。二、市场争议的焦点:是不是“吹票”?很多股民质疑:首席分析师,在历史新高位置发增持,是不是不够审慎?
这里我们客观区分两层:1. 合规层面:只给增持、不写目标价,在形式上符合券商研报的规则,不属于违规唱多;
2. 专业审慎层面:存储周期属性是行业共识,在股价历史峰值、涨幅巨大的时候,更应该重点提示周期反转、价格回落、AI需求不及预期的风险,而不是重点放大乐观预期,这也是这篇研报被吐槽的关键点。另外一个很多人容易踩的误区:卖方研报本身的服务对象,主要是公募、私募等机构买方,靠佣金分仓变现,并不是面向普通散户的买卖指南。行业长期有一个现象:热门赛道大涨之后,研报集中扎堆唱多,底部冷门标的反而很少覆盖。不是分析师一定故意骗人,而是市场情绪上行的时候,更容易顺着市场一致预期去写报告。三、对我们普通投资者的启发(重点)1. 不要把券商评级当成买入信号,尤其警惕高位新高时的看多研报。一只票已经几倍涨幅、估值拉满之后,再出利好研报,往往是情绪高点,风险收益比很差。
2. 周期股看业绩,最怕“用周期顶峰的利润线性外推未来好几年”。存储、化工、有色这类周期品,单季度利润暴增≠以后年年都能赚这么多,这是这次事件最核心的教训。
3. 看研报,优先看风险提示部分,而不是只看它描绘的成长故事;同时要自己去区分:哪些是已经落地的订单和收入,哪些只是远期产业想象。
4. 评级只是观点,不是定论。增持≠马上会涨,分析师也会错,机构一样会踩大坑。补充一句:这件事本身,不代表江波龙公司本身基本面彻底垮掉,只是市场给它的估值,从AI高成长预期,重新回归存储周期定价。后续股价怎么走,要看存储晶圆报价、企业级和端侧存储订单落地情况,不能单纯因为这篇研报踩坑,就直接判定这家公司完全没有价值。风险提示:以上仅为事件客观解读,不构成任何买卖建议,存储板块波动极大,周期反转风险很高。