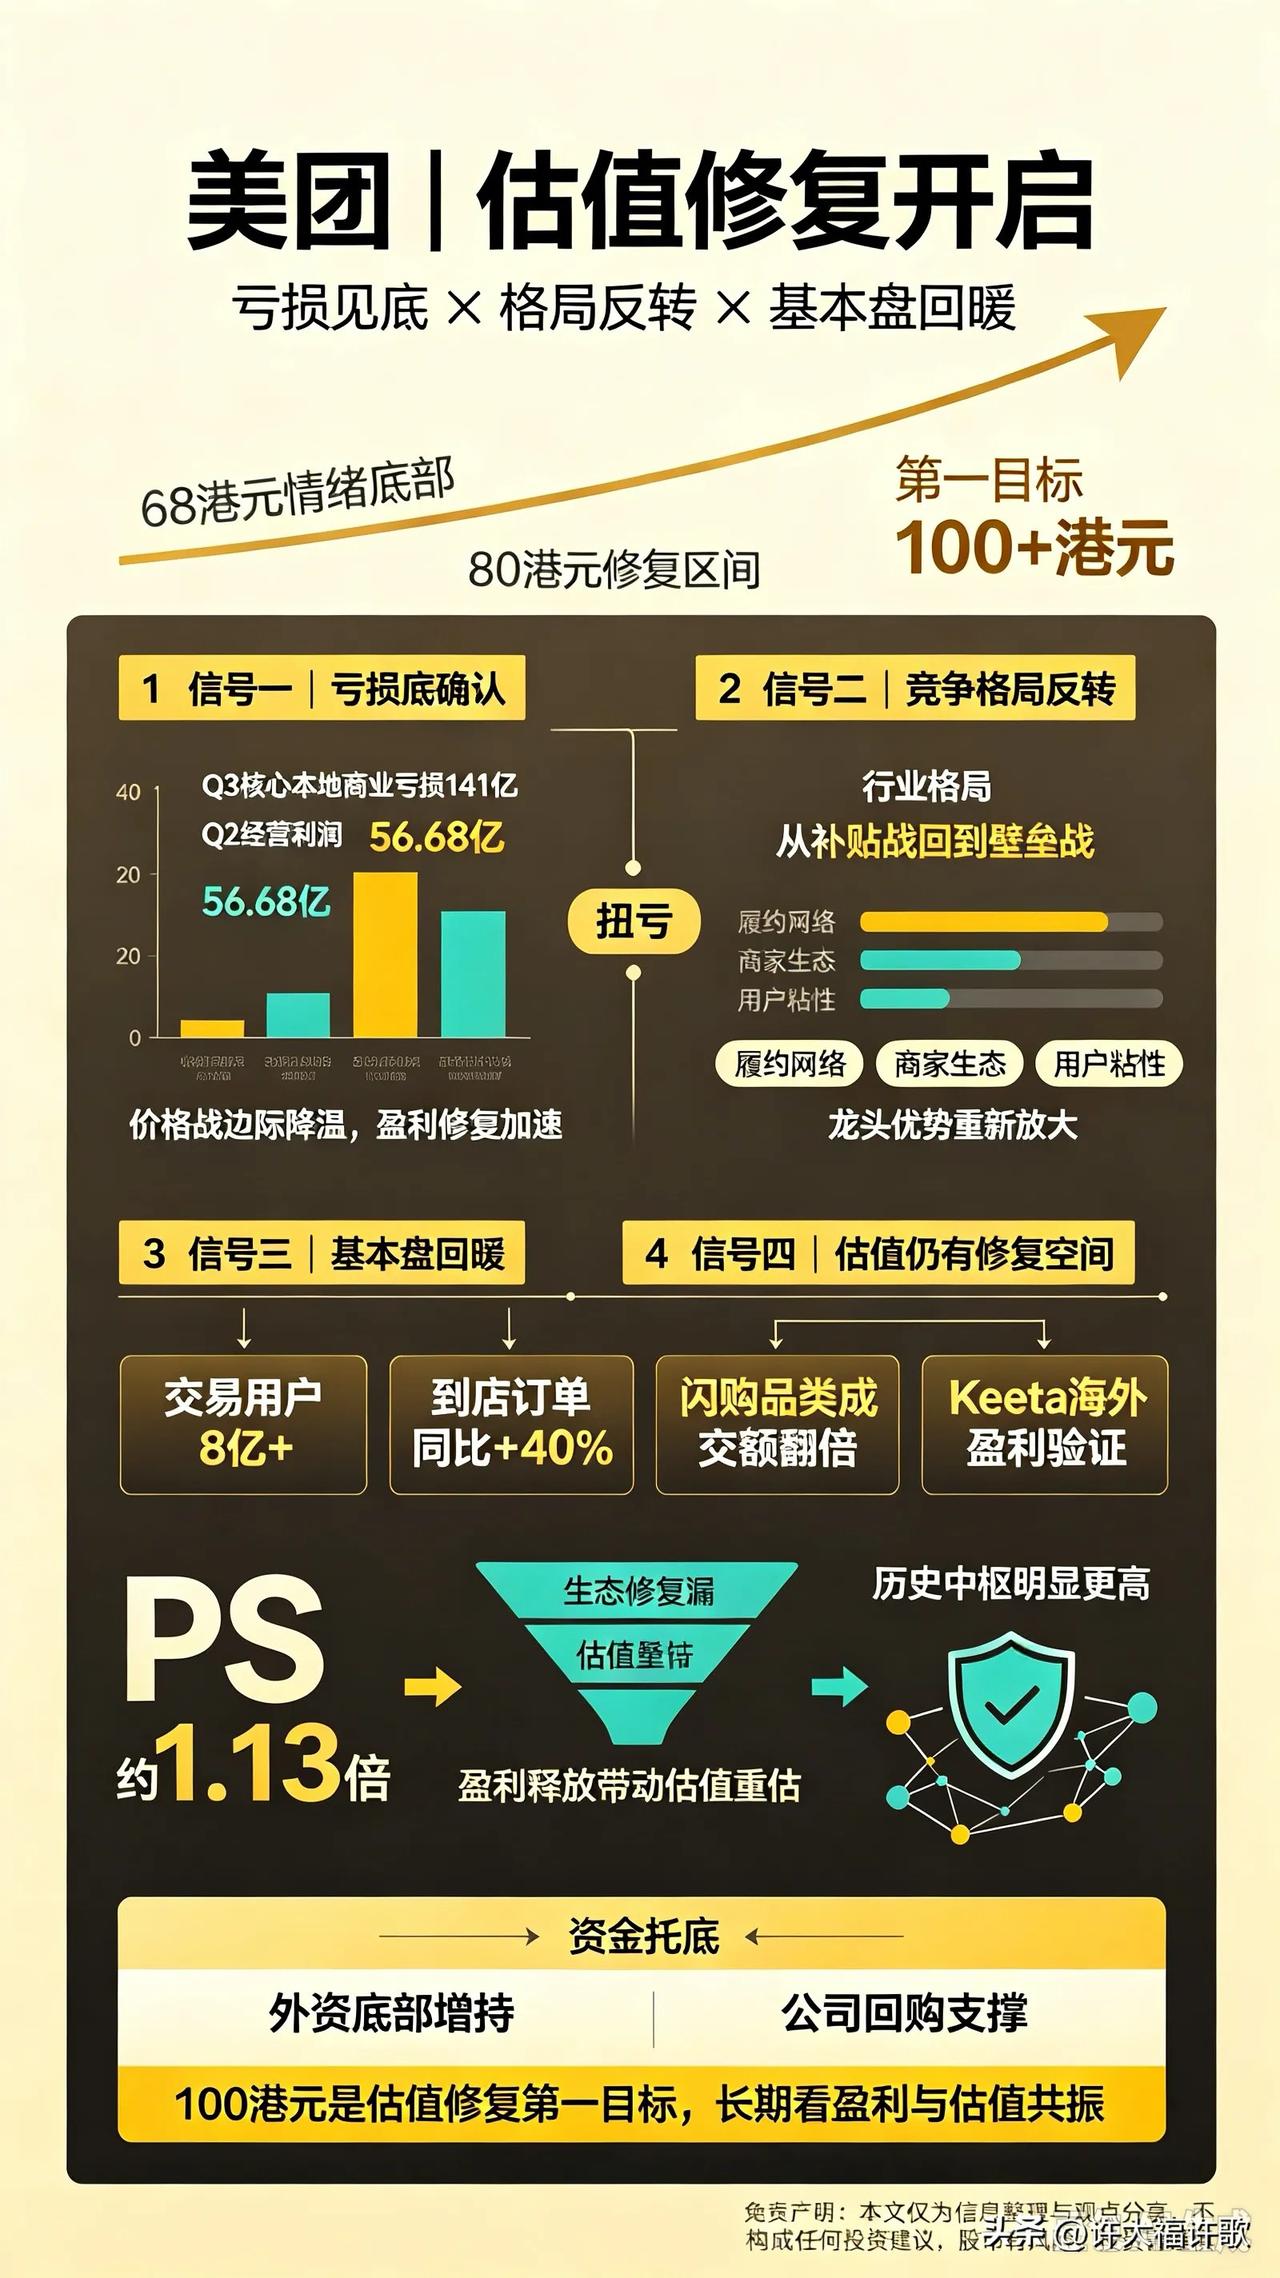
亏损见底+格局反转!美团正式开启估值修复行情,100港元只是起点——
11月以来美团股价累计涨幅超12%,从68港元的情绪底部一路站上80港元关口,成交额持续放量。这绝非短期资金炒作,而是竞争格局、盈利拐点、估值修复三重逻辑共振下的趋势性反转,美团的底部已经探明,估值修复行情才刚刚启动。
一、行业竞争迎分水岭:价格战熄火,亏损底彻底坐实
压制美团股价最大的利空——外卖行业非理性价格战,已经迎来明确拐点。
亏损峰值已过,减亏速度超预期:2025年三季度是本轮竞争的盈利底部,核心本地商业单季经营亏损141亿元,公司管理层当时就明确表态“三季度亏损已经见底”。进入2026年,行业补贴力度快速回落,二季度核心本地商业直接实现经营利润56.68亿元,环比扭亏为盈,同比增长52.3%,修复进度大幅跑赢市场预期 。
竞争从“拼价格”转向“拼壁垒”:随着阿里、京东等玩家暂缓烧钱策略,行业告别内卷式补贴,重新回到履约能力、商家生态、用户粘性的比拼。美团凭借8亿年交易用户、百万级骑手履约网络、全场景商家覆盖的深厚壁垒,龙头优势正在重新放大,市场份额持续稳固。
二、基本盘牢不可破:8亿用户护城河,多业务全线回暖
短期补贴扰动的是利润,从未动摇美团的业务基本盘,反而通过竞争进一步夯实了用户粘性与供给壁垒。
用户规模再上台阶:过去12个月交易用户数突破8亿大关,美团APP日活跃用户数同比增长超20%,餐饮外卖月交易用户创下历史新高 。用户频次与粘性持续提升,平台生态的网络效应不断强化。
核心业务全面增长:到店业务订单量同比增长超40%,酒旅交易规模屡创历史峰值;即时零售(闪购)已建成超5万家闪电仓,3C、美妆、母婴等高客单价品类成交额翻倍增长,“万物到家”的渗透率持续提升 。
新业务减亏+出海突破:新业务板块亏损持续收窄,2025年三季度单季亏损已环比收窄至13亿元;海外品牌Keeta在香港率先实现盈利,中东、巴西市场快速扩张,第二增长曲线已经从概念走向落地验证 。
三、估值砸到历史洼地,机构目标价普遍站上110+
当前美团的估值水平,已经处于上市以来的极低区间,盈利修复带来的估值弹性十分可观。
估值处于历史底部:截至最新收盘,美团总市值约4965亿港元,对应市销率仅1.13倍,远低于历史中枢水平。参考正常盈利年份25-30倍的PE估值,随着利润持续修复,当前股价对应的估值折价非常显著。
机构集体看多,上行空间充足:近90天内共有23家投行给出买入评级,机构平均目标价达119.35港元,较当前股价有近50%的上涨空间 。其中光大证券给出128.22港元目标价,认为“格局企稳拐点已至,龙头价值迎重估”;花旗上调目标价至113港元,高盛维持116港元目标价,均看好盈利修复节奏超预期 。
四、真金白银托底:外资逆势增持+公司回购,安全边际充足
底部区域,聪明资金已经在提前布局。
外资机构持续加仓:10月下旬摩根大通增持4977万股,贝莱德同步增持,外资机构在底部区间持续加码,认可当前估值的长期配置价值 。
回购筑牢安全垫:公司已获股东授权回购不超过10%的股份,今年6月已连续两个交易日实施回购,合计耗资近2亿港元,用真金白银传递对长期价值的信心,为股价筑牢底部支撑 。
最后总结
价格战利空出尽、亏损拐点确认、业务基本盘稳固、估值处于历史低位,再加上机构资金与公司回购的双重托底,美团已经彻底走出情绪低谷,步入估值修复的上升通道。
100港元只是估值修复的第一目标,随着盈利持续释放与海外业务逐步兑现,作为本地生活绝对龙头的美团,长期价值仍有更大的修复空间。
免责声明:本文仅为行业信息与公开数据整理分享,不构成任何投资建议。股市有风险,投资需谨慎,投资者应结合自身风险承受能力独立做出决策。
美团 港股 投资理财 本地生活 互联网科技