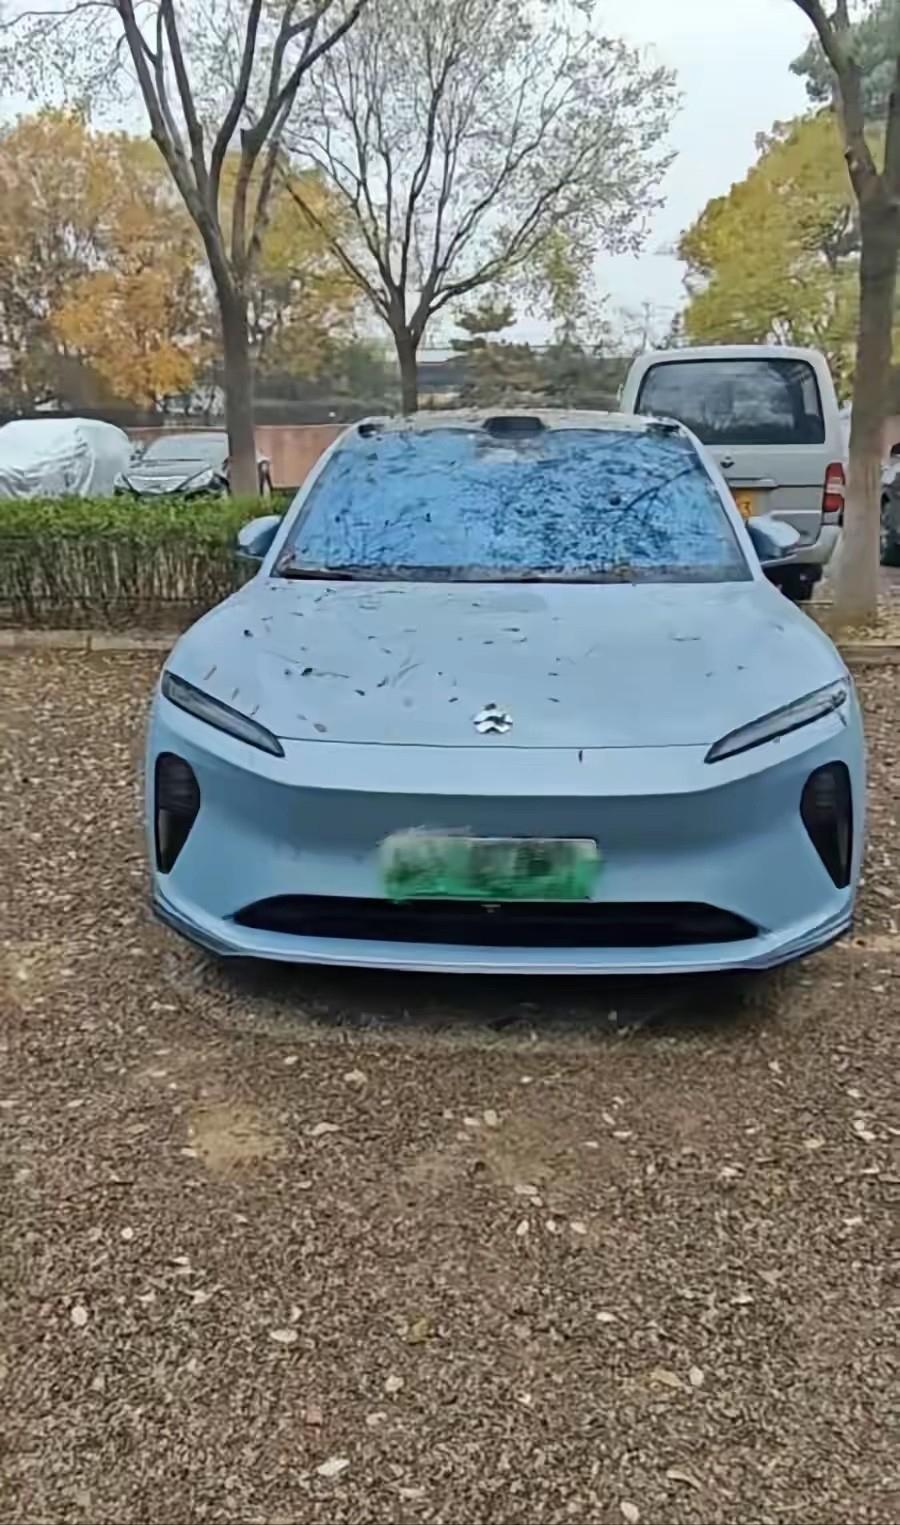
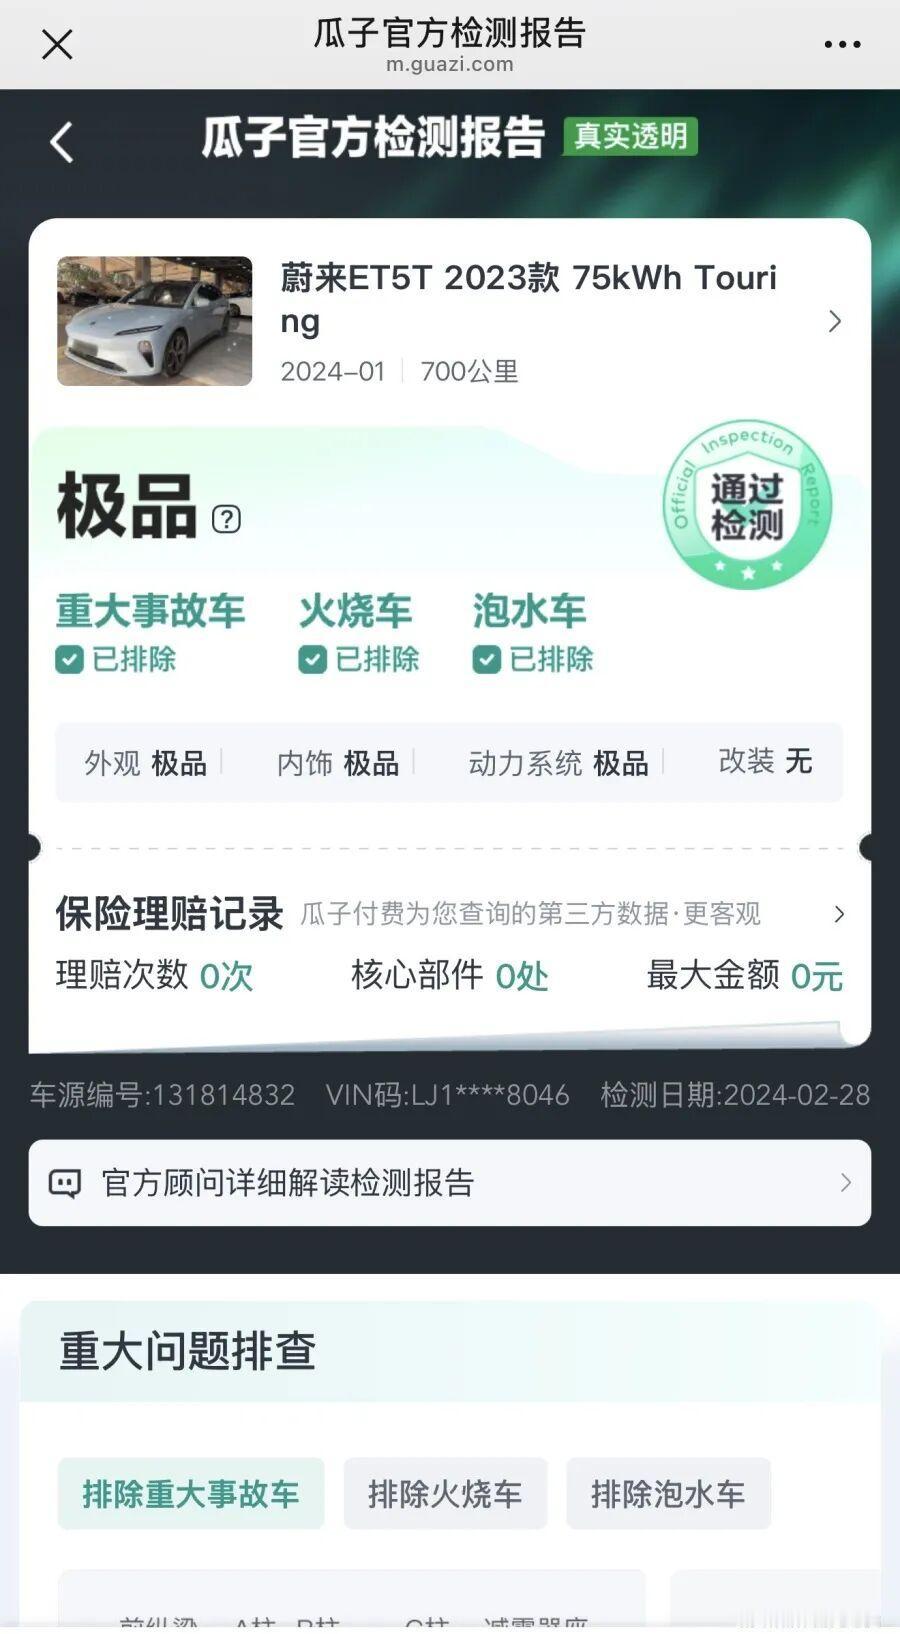
“哭都没地方哭!”北京,女子在二手车平台花24万买了一辆新能源汽车,车才跑了700多公里,比全新车便宜了4万多块。可办完车辆过户手续后,女子发现车机竟然过户不了,查询才得知,这辆车还有未结清的贷款,原车主也可以远程控车。女子气坏了,认为平台没有如实告知,属于欺诈,于是将平台告上法庭,要求退一赔三。可一审法院却直接驳回了女子的诉求。女子不服,再次提起了上诉。
她当初刷平台的时候一眼就盯上了这台准新车,表显里程才七百多公里,跟刚从店里开出来差别不大,价格直接比新车便宜四万多。换作是谁,都会觉得是撞上好运气。她看中的还是平台标注的严选车标签,想着平台会提前把车况、债务、抵押这些坑都筛干净,交钱、过户、拿车,走完这一套流程,车子就稳稳属于自己了。
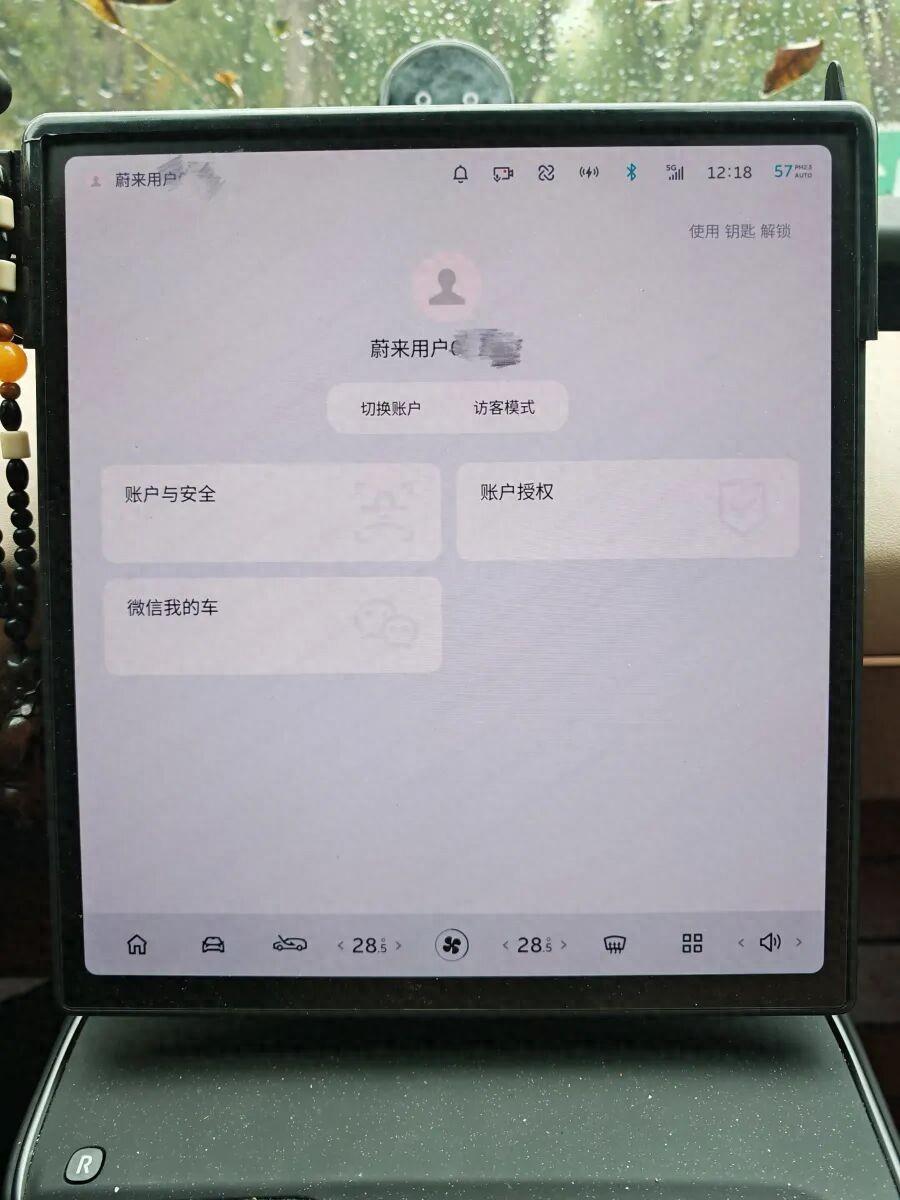
钱是全款打出去的,车子也顺利完成了车管所过户,行驶证上的名字换成了她。到手那几天,她开着车出门,心里一直挺踏实,直到她打算把车机账号绑定成自己的信息,麻烦才冒了头。她联系车企客服办理车主变更,对方直接告诉她办不了,这辆车背后还有一笔融资租赁的款项没有结清,卡在这一步,车机权限根本转不过来。
这个消息一下子把她打懵了。很多人买燃油二手车,只认车管所过户,觉得绿本和行驶证到手,这车就是自己的。可电车不一样,车机账号就是车子的数字钥匙,权限不归自己,原车主那边还能远程查看定位、操控车辆,极端情况下金融方还能直接远程锁车断电。
等于她手里握着合法的纸质手续,车子的数字控制权还留在别人手上,开在路上随时悬着一颗雷。换个比方,就像你花钱买了一套房子,房产证办好了,可大门密码锁的权限还在以前房东手里,对方什么时候想开门、断电,你一点办法都没有。
她第一时间找平台沟通,平台这边的说法很简单,车管所过户已经做完,车子实物交付给她,合同义务已经履行完毕,至于车机账号能不能改,不在他们要负责的范围。她接受不了这个说法,她愿意花二十多万,买的不只是一块铁壳子,是一台能安心正常使用的智能电车。
她觉得平台明明查到车辆有融资租赁的债务隐患,却没有提前跟她讲清楚,刻意隐瞒关键信息,属于消费欺诈,于是整理材料起诉,提出退一赔三的诉求。
一审结果出来的时候,她心里凉了半截,法院驳回了她退一赔三的请求。很多看到一审结果的网友当时也吵成两派,一部分人觉得,过户手续白纸黑字是真的,平台没有造假,谈不上欺诈;另一部分人站在她这边,专业二手车平台有核验义务,明知道是智能电车,却忽略车机权限这个核心环节,等于只做了一半的检测。
这里就有一个值得琢磨的问题:判断二手车交易有没有尽到告知义务,是不是只看车管所能不能过户?在我看来肯定不是。传统燃油车的核心价值是硬件本身,新能源车的核心功能很大一部分绑定在线上账号、车机权限里,平台做严选检测,不能还用燃油车那套老标准,只查有没有重大事故、泡水火烧,把数字权属当成无关紧要的附加项。
她没有就此作罢,继续提起上诉。案子拖了挺久,最后二审没有直接下判决书,是以调解的方式收尾,平台同意把全部购车款退还给她,另外补偿两万元,车子退回平台。这个结果,和她一开始要求的退一赔三不一样,没有认定欺诈,但是承认了这件事里平台需要承担相应责任。
很多人看完这件事,只记住一句 “捡漏有风险”,但真正藏在这件事里面的问题,远比捡漏更深。现在越来越多的准新二手电车流入市场,不少都是融资租赁的车子,抵押信息有时候不在车管所登记,在绿本上看不到痕迹,普通人靠自己根本查不出来。
车管所的过户,管的是车辆物权;车企后台的车机过户,管的是智能控制权,两套系统分开走,中间就留出了巨大的灰色缝隙。平台拿着严选的招牌收服务费,本质上就是向消费者承诺,帮大家把这些看不见的债务、权限风险排查干净,不能出事之后,就把责任推给 “车管所已经过户”。
我们不妨问问自己,如果以后买二手新能源车,我们该信哪一份手续?在我看来,绿本过户只是基础门槛,绝对不等于交易完成。买二手电车,必须单独确认车机账号、金融租赁、远程权限全部结清并且完成变更,这一步和过户同等重要。
很多人吃亏,就是还在用十几年前买燃油二手车的经验,去应对一套全新的智能汽车交易规则。规则在变,但是消费者想要的从来都很简单:花出去的钱,买到的是完整、无隐患、完完全全属于自己的东西,而不是一个一半控制权握在陌生人手里的定时炸弹。
低价的诱惑永远摆在前面,可便宜的四万多块,背后藏着的是二十多万本金随时打水漂的风险。物权过户看得见,数字权属看不见,看得见的手续好核实,看不见的权限才是二手电车最大的暗坑。