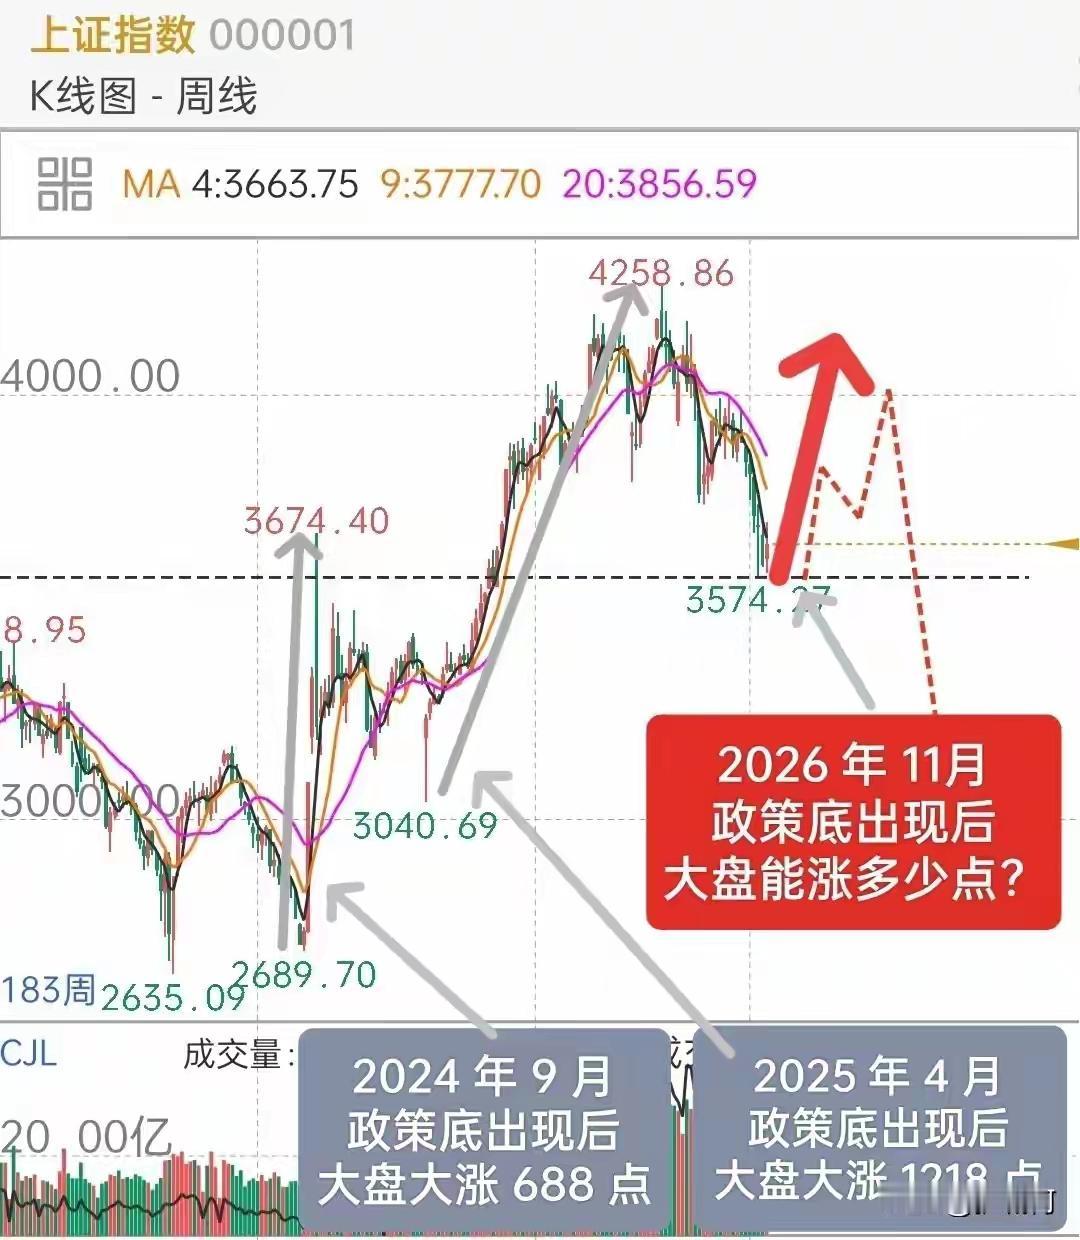
三次政策底,三份不同的答案:3574 点之后,别用同一把尺子量
先把三组数据摆在一起看:
2024 年 9 月,政策底之后,上证从 2986 走到 3674,涨 688 点,用时一个月。
2025 年 4 月,政策底之后,上证从 3040 走到 4258,涨 1218 点,用时十二个月。
2026 年 10 月,政策底之后,上证从 3574 起步,走向哪里?用多久?
三次都发生在市场最悲观的时刻,三次都扭转了趋势,但涨幅差了近一倍,时间差了一整年。这两组反差里,藏着比「政策底必涨」更值得琢磨的东西。
一、三次政策底的真正共性,不是点位,是「最小阻力方向」被改写
你观察到的这一点很关键:稳市政策出台的时点,几乎都落在市场情绪最差、成交最萎靡、多数人已经不相信利好的阶段。
这个位置的特殊性在于,市场的做空力量已经被充分消耗。愿意卖的早就卖了,剩下的持仓者要么深套不动,要么已经割肉离场。此时任何一笔增量资金,哪怕是规模不大的政策性买入,都能产生远超平时的价格推动力——因为对面没有多少卖盘。
这也是为什么「不相信政策」和「提前埋伏」会同时存在。前者用估值和历史经验判断,后者用政策权重和资金方向判断。同一根 K 线,两种解读,最后的分叉点就在这里。历史上三次,都是提前相信的那批人拿到了主升段。
但要说清楚:政策改变的是方向,不是幅度。方向可以靠决心扭转,幅度必须靠真金白银和基本面接力。这是三次涨幅差一倍的根源。
二、涨幅为什么差了一倍,拆开看是三个变量
第一个变量,起点的绝对位置。 2986 和 3040 都在 3000 点附近,属于多年横盘的底部区域,向下空间被封死,向上打开的是整片天空。而 3574 已经站在一个明显抬高的位置,距离 2025 年那轮高点 4258 只剩不到 20% 的空间。位置决定了空间的数学上限,这一点无法靠情绪弥补。
第二个变量,估值与筹码结构。 2024 年 9 月那次,是长达数月的缩量阴跌之后的极端超跌,大量个股跌到历史估值下限,反弹起来是普涨式的、暴力的,一个月就走完 688 点。2025 年 4 月那次不同,政策推出后走的是「进二退一」的慢节奏,十二个月累计 1218 点,靠的是政策持续加码、叠加产业景气和增量资金分批进场。前者是情绪修复,后者是趋势建立,两者的时间尺度天然不同。
第三个变量,外部环境。 2024 年 9 月面对的是全球流动性拐点,2025 年 4 月面对的是关税与外部冲击的消化期。政策能对冲的是内部信心,对冲不了外部变量。所以每一次的斜率,本质上是由「政策力度 × 外部配合度」共同决定的。这一次,外部的不确定性(海外科技股回调、AI 监管预期、全球资金风险偏好收缩)比前两次更复杂,这会压斜率,但不改变方向。
三、3574 这个起点,和前两次最大的不同
前两次是「从地板往上弹」,这一次是「从半山腰往上走」。
地板上的反弹,特征是快、猛、普涨,赚的是估值修复的钱,几乎什么都不用挑,买指数就行。
半山腰的上涨,特征是慢、分化、结构性强,赚的是盈利兑现和产业趋势的钱,选错方向指数涨你也可能不赚。
这意味着,用 2024 年 9 月的经验去套现在,会高估速度、低估分化。用 2025 年 4 月的经验去套现在,会高估空间、低估难度。
四、推演的三种情景
把前两次的涨幅比例作为参照系(不是结论,只是标尺):
保守情景。 参照 2024 年 9 月的涨幅比例 23%,3574 对应大约 4400 点附近。这个位置刚好越过前高 4258,属于「修复到前高之上一点」的合理目标。用时预计三到六个月,节奏偏震荡。
中性情景。 参照 2025 年 4 月的涨幅比例约 40%,对应 5000 点一线。这需要政策持续加码、企业盈利实质改善、外资回流三者同时成立,属于「条件齐备才成立」的情形,用时大概率在九到十二个月以上。
乐观情景。 若政策组合拳超预期,叠加海外流动性转向、增量资金大规模入场,指数突破 5000 并向更高延伸。但这一档需要的外部配合最多,目前还看不到充分依据。
我个人更倾向的判断: 空间上,4400—4700 区间是这一轮最可能触及的区域;时间上,六到九个月是相对合理的完成周期,一个月走完的可能性很低。理由很直接:起点高了 500 多点,政策效果存在边际递减,而市场内部的筹码已经不像 2024 年 9 月那样干净。
风险提示:以上仅为基于历史规律的个人推演,不构成任何投资建议。市场存在不确定性,请结合自身风险承受能力独立决策。