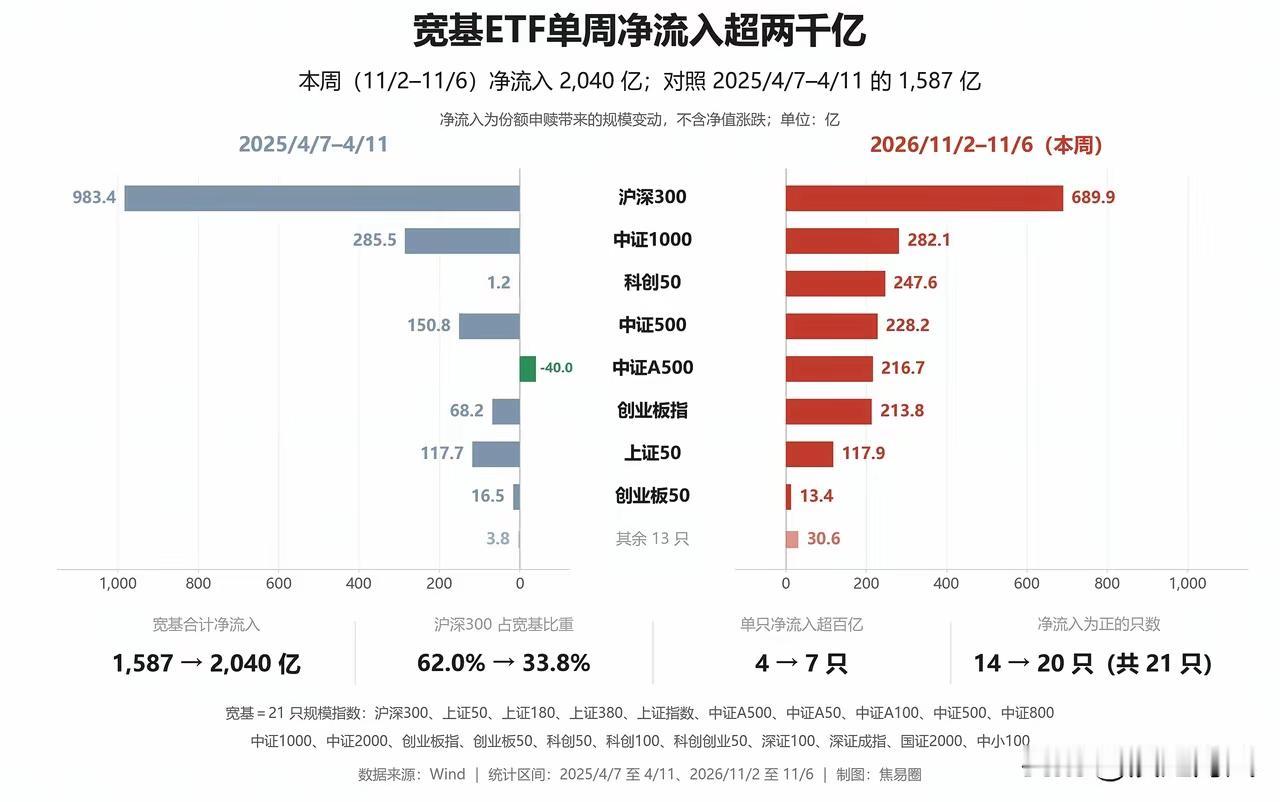
2040 亿砸进 ETF,但这次聪明钱没买沪深 300
上周宽基 ETF 净流入 2040 亿,比 2025 年 4 月初那一轮还多出 400 多亿。这个数字本身足够震撼,但如果只盯着总量,就把最重要的信息漏掉了。这一轮的关键不在「多少钱进来了」,而在「钱进到了哪里」。
一、结构变化比总量更值得琢磨
沪深 300 在本轮宽基流入中的占比,从 62% 大幅下滑到 34%。这是一次几乎腰斩式的重心偏移。与此同时,科创 50 单周吸金 248 亿,创业板指从 68 亿飙升至 214 亿,净流入超过 200 亿的 ETF 从 2 只增加到 6 只。
翻译成一句话:大资金不再抱团买稳健权重,开始布局成长弹性。
过去几年,市场形成了一种近乎条件反射的认知:只要看到宽基 ETF 大额流入,第一反应就是「托底资金来了,沪深 300 要稳了」。这套经验在 2024 年、2025 年初确实好用,因为那时候进场的钱,目的就是稳指数、稳信心,买的就是权重蓝筹。但这一次,资金的目的明显不是「稳」,而是「抢」。抢的是成长赛道的弹性和赔率。
二、为什么这次的方向会调转
资金从来不会无缘无故拐弯,背后至少有三层原因叠在一起。
第一层,是产业叙事的重心迁移。AI 应用、算力、人形机器人、创新药、半导体设备,这些高弹性方向的产业进展,这一两年是实打实在推进的,不是纯概念炒作。当一个赛道的产业逻辑开始被验证,被动资金自然会往对应指数上倾斜。科创 50 里的半导体、高端装备权重,创业板里的新能源、医药、算力链,恰好接住了这波产业预期的落点。
第二层,是估值和赔率的对比。沪深 300 经过前期的修复,估值已经不在历史低位,向上空间需要盈利兑现来支撑,节奏偏慢。而科创板、创业板经历深度调整之后,估值压得比较低,一旦情绪修复,向上的弹性远大于权重指数。资金在同样的风险预算下,当然优先选赔率更高的方向。
第三层,是赚钱效应的自我强化。当科创、创业板的 ETF 开始连续吸金,指数走强,持有体验变好,更多资金被吸引进来,形成短期正反馈。这也是为什么净流入超 200 亿的 ETF 会在短短一周内从 2 只变成 6 只——资金在快速寻找承接方向,而且是集中式地涌入。
三、真正要判断的,是脉冲还是趋势
这里必须保持清醒。2040 亿是已经落地的历史数据,科创 50 单周 248 亿这种超高流入强度,在历史上属于极端值,很难长期维持。单周的集中申购,很可能是某几笔大体量资金的一次性调仓,也可能是国家队、险资、量化在特定窗口下的被动再平衡。
要区分是短期脉冲还是长期趋势,看几个指标比看金额靠谱得多:
一看持续性。如果接下来四到八周,科创、创业板的 ETF 份额仍在稳步增加,而不是一周冲高之后迅速回落,那说明是配置级别的迁移,而不是交易级别的抢跑。
二看申赎与行情是否同向。如果资金流入的同时指数在涨,说明是追涨型申购;如果资金流入而指数横盘甚至回调,说明是逆势布局,后者的含金量更高。
三看宽基内部占比是否稳定。如果沪深 300 的占比持续停留在 30% 附近甚至继续下滑,而不是一周之后重新回到 60%,那定价重心的转移就是真的发生了。
四看有没有产业基本面接力。资金只能推动一段行情,能不能走成趋势,最终还是要看订单、业绩、政策落地。ETF 的钱是「预期钱」,产业数据是「兑现钱」,两者对上了,趋势才成立。
四、对普通投资者的两个提醒
第一个提醒,不能再拿旧经验判断行情。宽基资金进场,不等于沪深 300 单独走强。过去「看到宽基流入就买权重」的公式已经失效,现在市场内部的定价重心正在往成长方向偏移。如果还用老地图找新大陆,很容易出现「钱明明进来了,自己却没赚到」的落差。
第二个提醒,可以跟踪资金方向,但千万别跟风追。资金流向是后视镜,不是导航仪。看到 248 亿就冲进去买科创 50,等于用已经公开的历史数据去博弈下一秒的走势。尤其是科创 50 这类高波动品种,单日振幅动辄 3% 以上,追高的成本很高。
更适配的做法,是把资金流向当成「配置权重的参考」,而不是「买入时点的信号」。如果你本来就在做 ETF 网格,这轮结构变化的意义在于:网格的标的池可以往成长方向倾斜一些,网格的区间和步长要随着波动率放大而调整,而不是原封不动地照搬权重指数的参数。做 T 降本的前提是标的在震荡中有反复,成长宽基的波动恰好提供了更多网格触发机会,但单格仓位必须压得更小,否则一次深跌就会击穿整个网格。
风险提示:以上仅为市场结构与资金流向的观点解读,不构成任何投资建议。ETF 及成长板块波动较大,请结合自身风险承受能力独立决策。