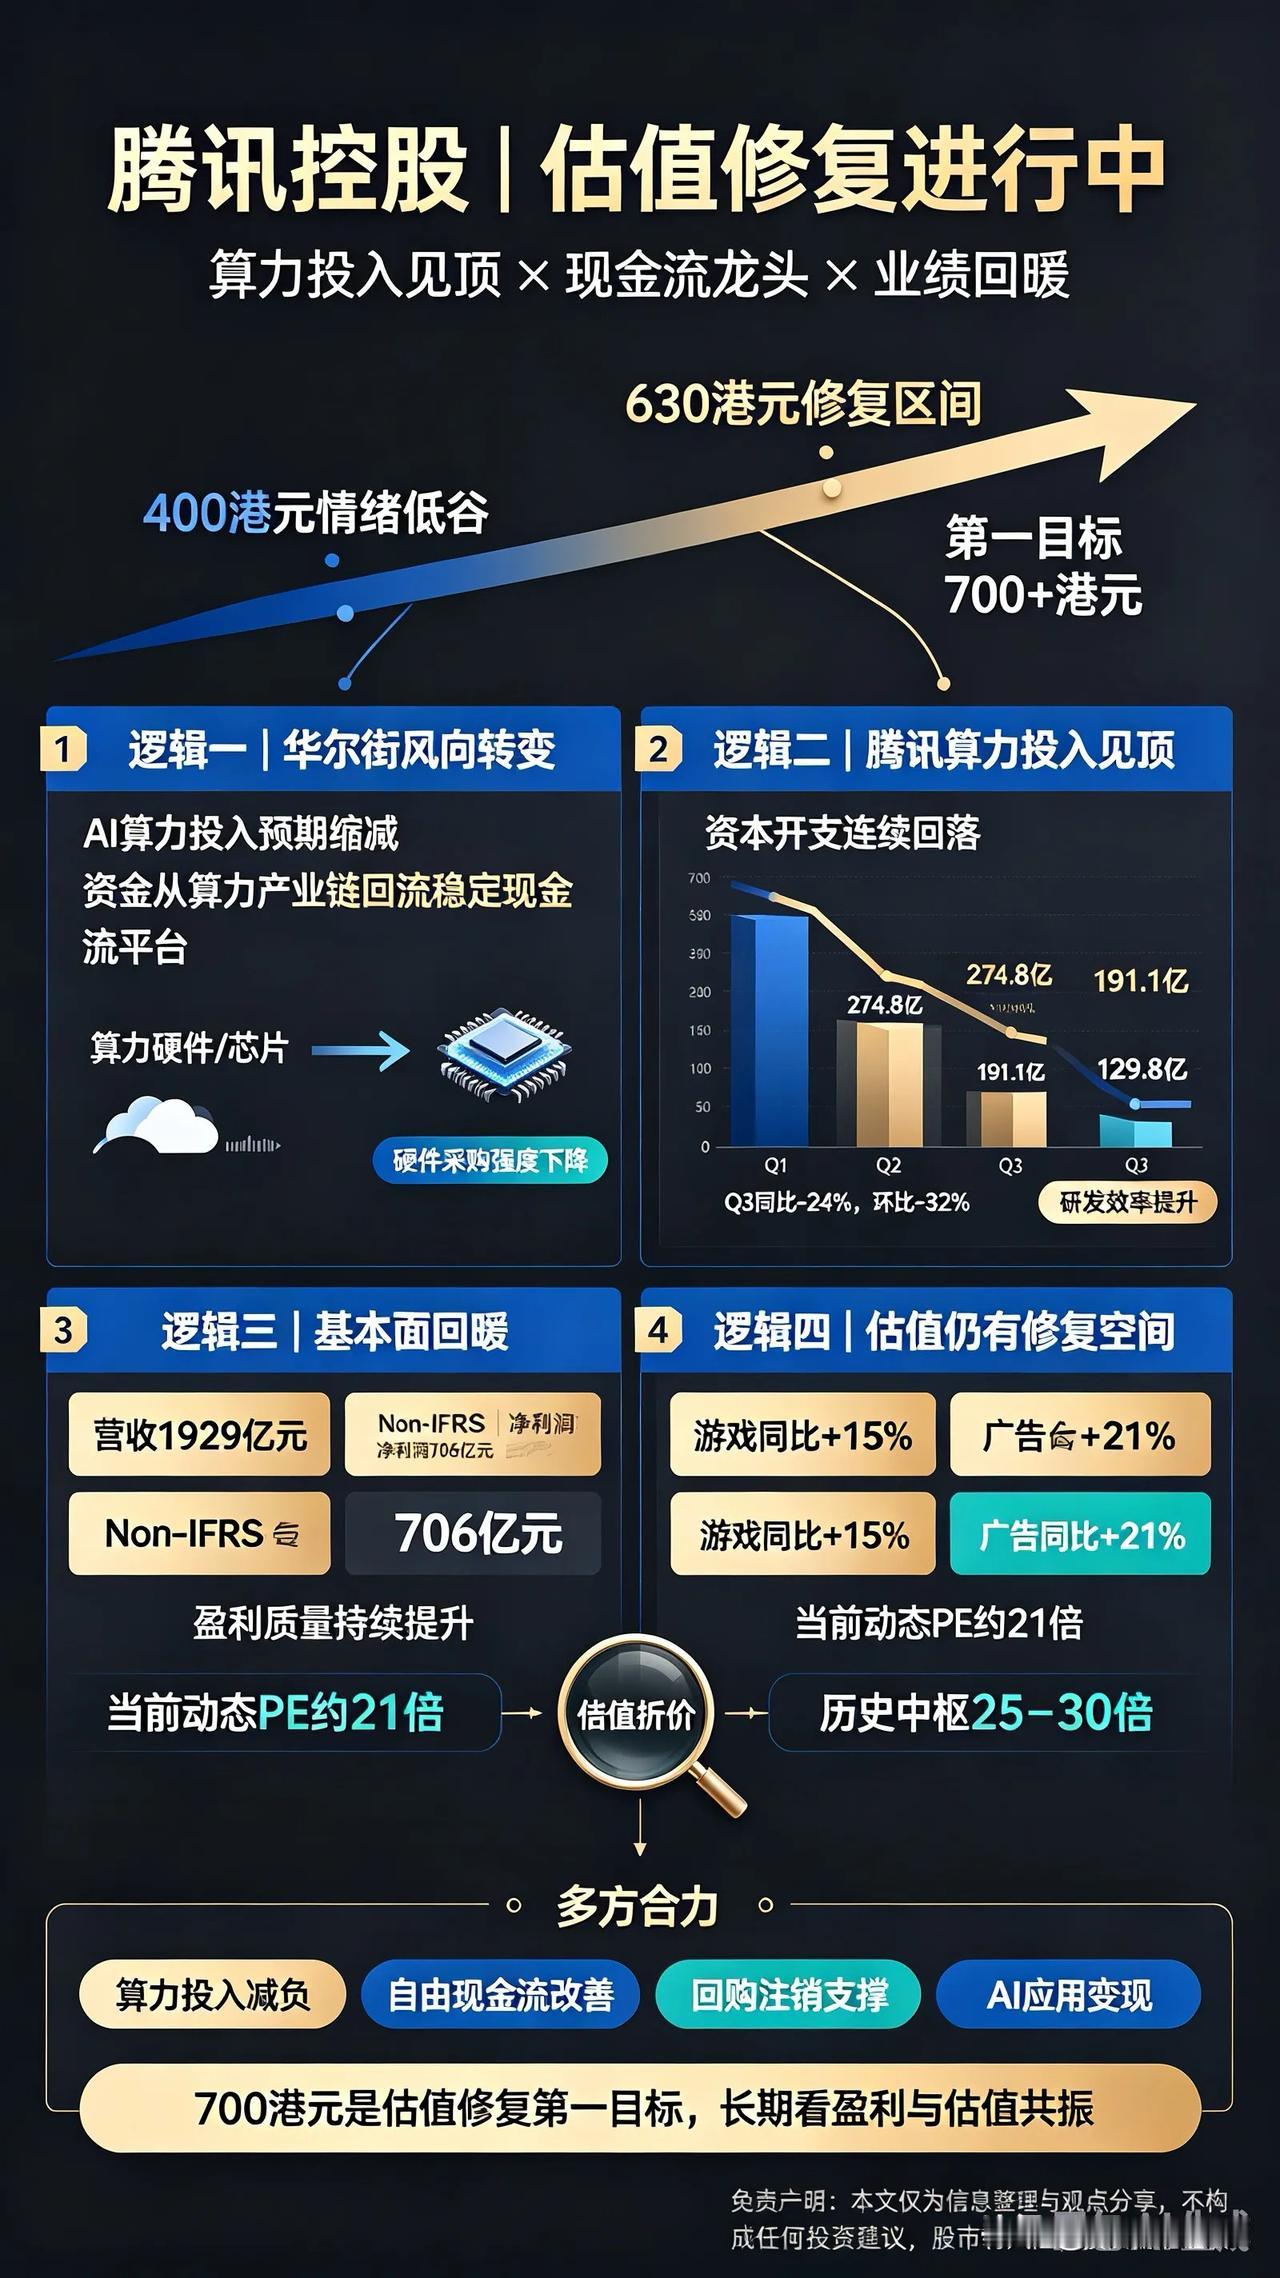
华尔街风向突变!腾讯算力投入见顶,盈利拐点已现,700港元只是估值修复起点——
一、华尔街彻底转向:AI算力叙事退潮,资金从“卖铲人”回流盈利龙头
全球AI投资正在经历一轮深刻的逻辑切换:从“比拼谁砸钱更多、算力堆得更猛”,转向“谁能兑现盈利、谁的投入产出比更高”。
最新市场数据已经印证这一趋势:
算力烧钱模式遭遇用脚投票:2026年前9个月,微软、谷歌、亚马逊、Meta等头部科技公司资本开支合计超5500亿美元,超过同期经营现金流总额;美股“七巨头”中已有四家出现自由现金流为负,为十年以来首次 。谷歌三季报披露加码AI投入后,股价单日暴跌12.6%,市场对无节制算力扩张的耐心已消耗殆尽 。
资金正从拥挤的算力硬件、芯片产业链撤出,向具备稳定现金流、AI已实现商业化落地的平台型公司回流。
投资逻辑从“算力竞赛”转向“应用变现”:AI产业已迈过暴力堆料的初级阶段,进入比拼精细化运营与投资回报率的深水区 。拥有庞大C端场景、成熟变现体系的互联网龙头,成为资金避险与分享AI红利的最优选择——不用承担算力军备赛的巨额折旧,却能享受AI提效带来的利润增厚。
二、腾讯算力投入明确见顶,资本开支拐点直接利好盈利释放
腾讯自身的投入节奏,恰好踩中了这一轮全球风向切换的节点,算力投资高峰已过,盈利弹性正在加速释放。
财报数据清晰印证这一拐点:
资本开支逐季回落,同比环比双降:2025年三季度腾讯资本开支仅129.8亿元,同比大幅下降24%,环比二季度下降32%;从去年四季度365.8亿元的峰值,到今年Q1 274.8亿、Q2 191.1亿、Q3 129.8亿,已连续三个季度环比下行 。
全年投入低于预期,GPU储备充足:腾讯管理层在三季报电话会上明确,2025年全年资本支出将低于此前指引范围,当前GPU储备已足够满足内部业务使用,无需继续大规模硬件采购 。这意味着过去两年压制利润的算力硬件投入,即将迎来边际拐点。
投入转向研发,效率优先替代规模优先:算力硬件投入收缩的同时,腾讯研发开支仍在增长——三季度研发费用228.22亿元,同比增长27.6%创单季新高,重点投向模型算法、应用落地层面 。从“买硬件堆算力”转向“提效率做变现”,投入结构更健康,对利润的挤压大幅减轻。
算力投入见顶的直接影响,就是盈利质量的快速提升。三季度腾讯自由现金流达585亿元,经营杠杆持续释放;随着后续资本开支进一步企稳,每年可节省数百亿硬件投入,直接转化为净利润与回购资金,形成强劲的业绩正向循环。
三、基本面全线回暖,四大业务验证增长韧性
资本开支减负是增量,主业稳健是底盘。最新三季报显示,腾讯四大业务全线增长,盈利增速创近四年新高,基本面支撑十分扎实。
游戏业务双线爆发:本土市场游戏收入428亿元,同比增长15%,《三角洲行动》成为年度爆款,长青产品流水保持稳健;国际市场游戏收入同比大增43%,海外全年收入突破100亿美元,第二增长曲线成型。
广告业务AI赋能加速:营销服务收入362亿元,同比增长21%,AI驱动的广告定向能力升级,叠加视频号广告加载率与单价双升,成为当下增长最强引擎。
金融科技与云服务稳中有进:板块收入582亿元,同比增长10%,腾讯云已实现规模化盈利,AI云服务需求快速起量。
四、估值仍处历史洼地,700+目标价是机构共识
截至当前,腾讯控股对应2025年非IFRS口径动态市盈率仅约21倍。
横向对比:美股头部互联网公司平均PE达28倍,腾讯作为国内互联网绝对龙头,兼具微信生态壁垒与AI变现属性,估值折价十分显著;
纵向对比:腾讯历史估值中枢在25-30倍区间,当前仍处于低估区间,修复空间充足。
机构端已形成高度一致的看多共识:
近90天内共有16家投行给出买入评级,机构平均目标价达729.72港元;
高盛维持目标价770港元,美银给出780港元目标价,华泰证券上调至792.53港元;
招商证券国际将目标价从700港元上调至766港元,明确看好AI驱动的盈利与估值戴维斯双升。
叠加2025年以来累计超800亿港元的回购注销,以及AI全链路落地、游戏新品周期、视频号商业化、海外业务扩张四大待释放催化,腾讯的估值修复行情远未结束。
最后总结
华尔街资金从算力产业链流出,叠加腾讯自身算力投入见顶、利润释放,再加上主业基本面回暖与低估值基础,多重合力之下,腾讯股价已正式步入上升通道。700港元只是估值修复的第一目标,随着AI红利逐步兑现与盈利持续超预期,长期价值仍有更大想象空间。
免责声明:本文仅为行业信息与个人观点分享,不构成任何投资建议。股市有风险,投资需谨慎,投资者应结合自身风险承受能力独立做出决策。
腾讯控股 港股 投资理财 互联网科技 AI