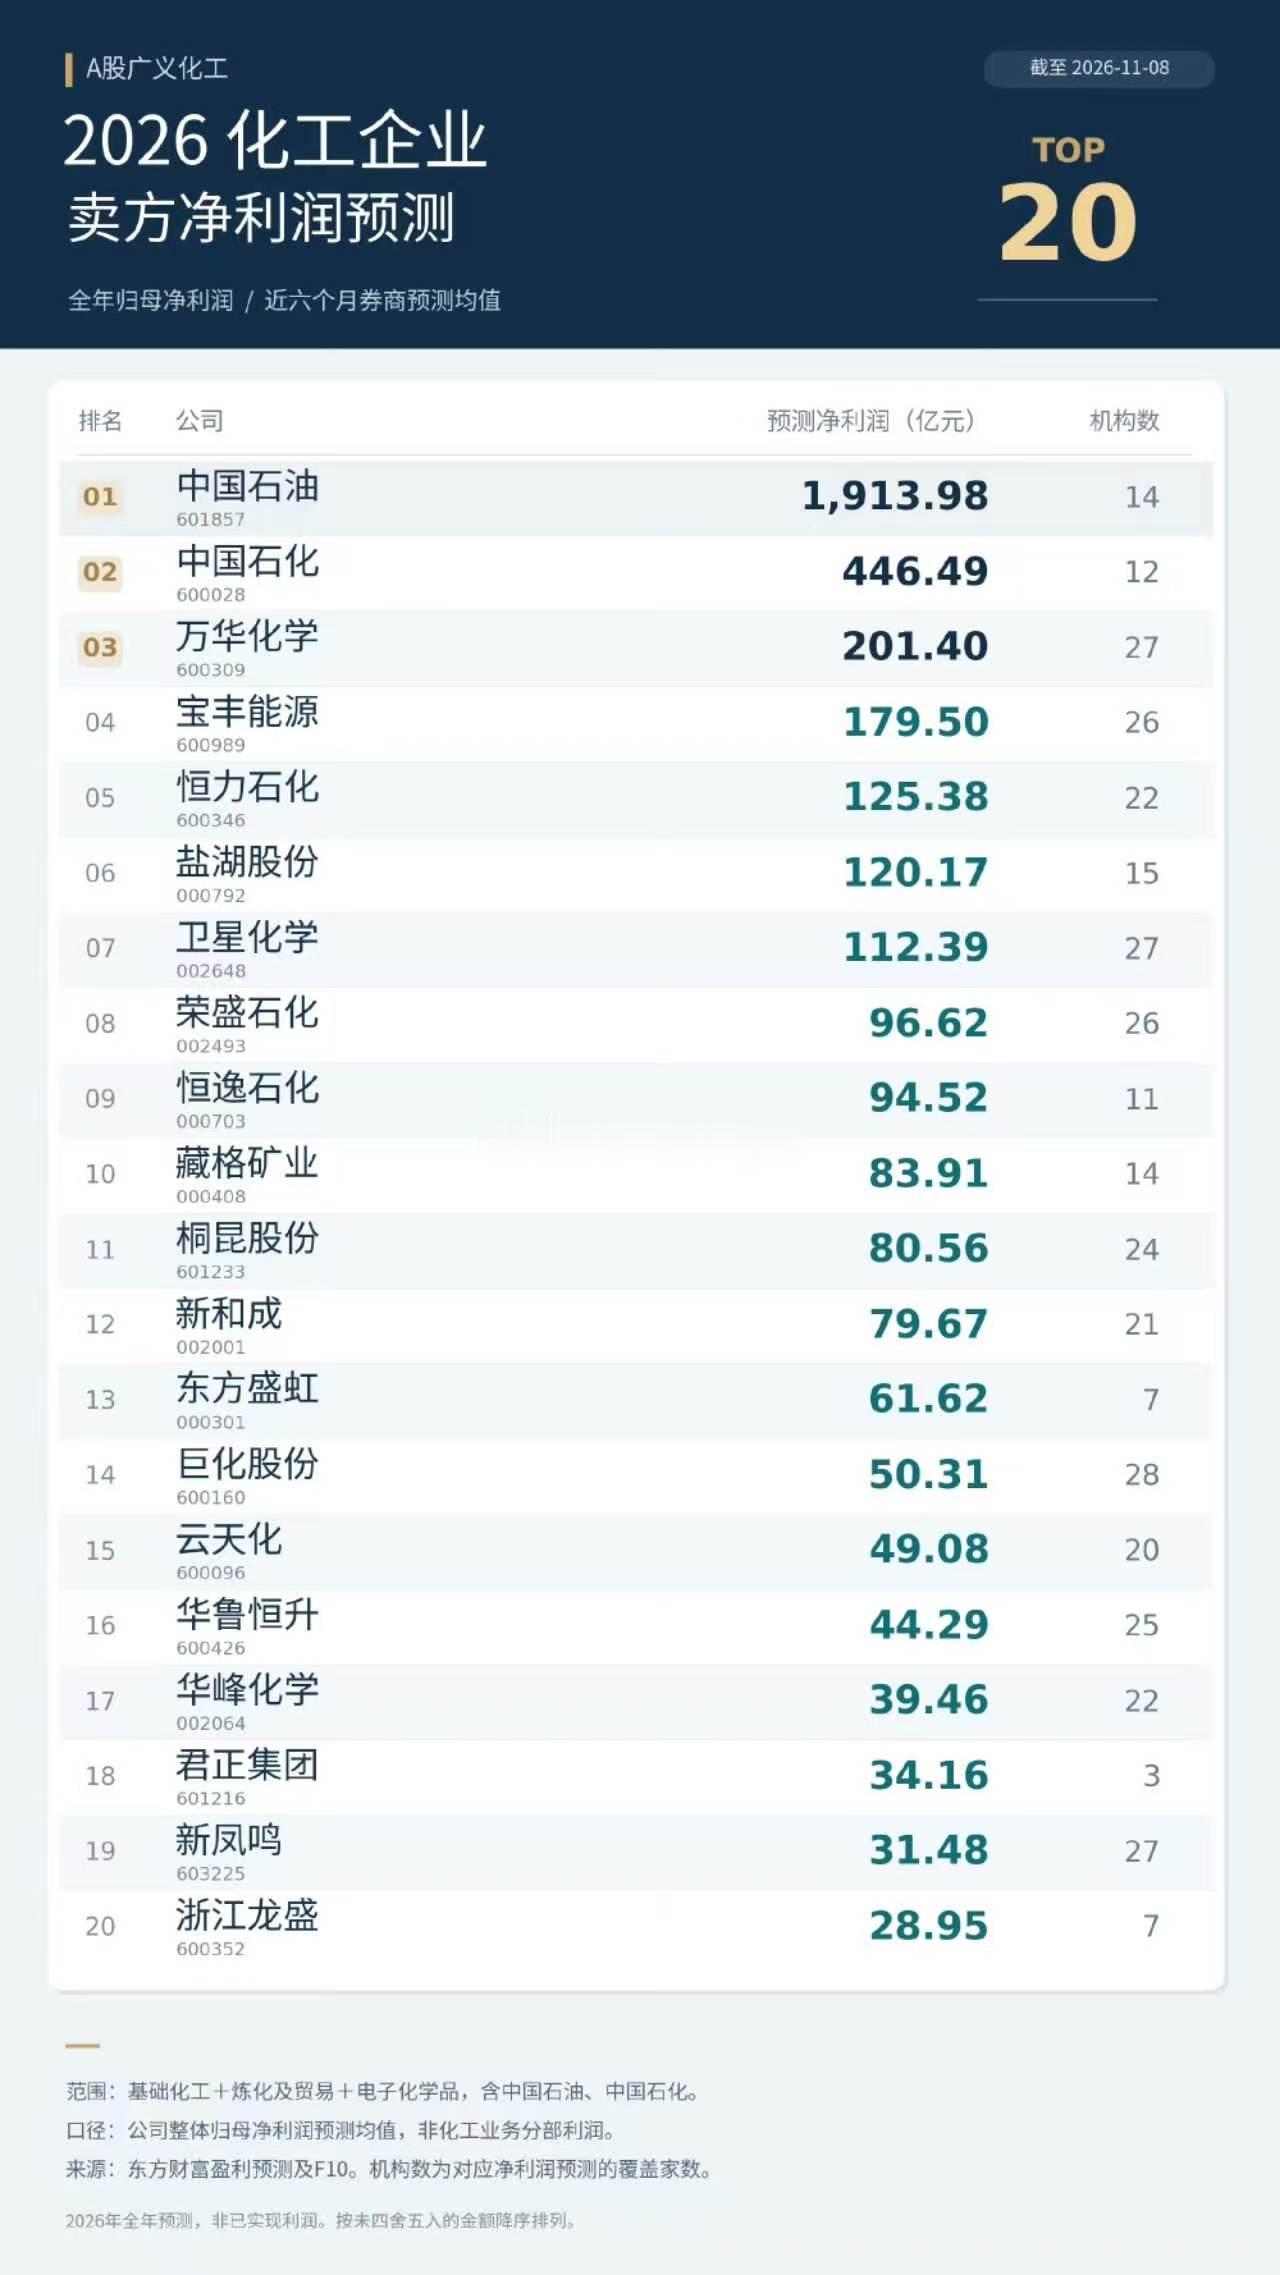
借林大这张图,聊聊咱们化工研究员对本轮化工行情有多保守、多悲观。
卖方因职责所在,按理说是市场上最乐观的一批人;可连他们的态度(利润预测)都如此保守,可见市场对化工的定价有多保守。
中国石油,前三季度利润1557亿,今年最差的一季度也有480亿利润,全年?
万华化学,前三季度利润156亿,二季度63亿三季度56亿,按化工价格四季度大概率比三季度好,全年?
宝丰能源,前三季度利润143亿,二季度60亿三季度46亿,按化工价格四季度大概率比三季度好,全年?
荣盛石化,前三季度利润80亿,二季度23亿三季度29亿,四季度成本承压但干20亿左右应该没问题,全年?
桐昆股份,前三季度利润69亿,二季度23亿三季度26亿,四季度就是按照今年最差的一季度18亿,全年?
全部是超预期的。
只要公司不藏利润,不计提商誉等乱七八糟的历史欠账,今年,化工板块的业绩是整体性的超分析师预期。
股价疲软?那必定也是暂时的。
有人说化工股巴拉巴拉的,嫌弃就去买科技,不用在这哭坟,昨天翻着看了下各板块的走势,有不少投AI硬件的赛道基金,年初至今涨幅比化工ETF还要拉。
有产品截止630年内收益率高达120%+,而最新的收益已来到-10%+。
可想而知,有多少人账户是腰斩的。。。老登虽拉,但让你亏损幅度有限。