本周放量反弹后有所回落,主力大幅加空
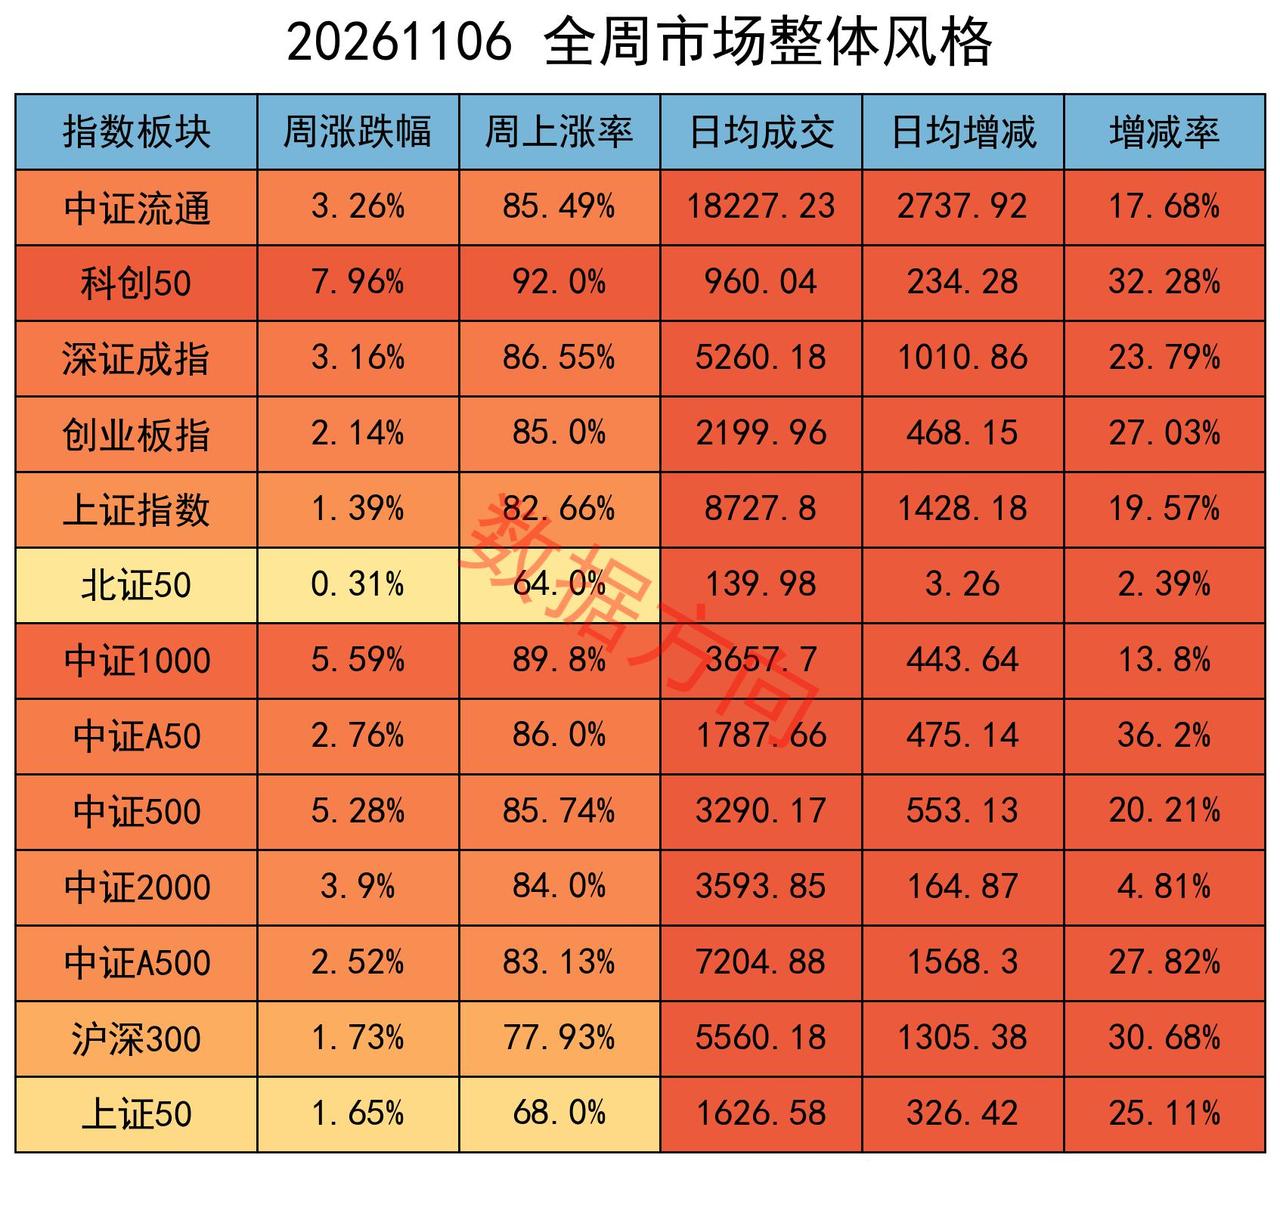
本周三大指数集体收涨,修复的力度集中在小盘成长上。上证指数涨1.39%、收于3649.18点;深证成指涨3.16%、收于11175.78点;创业板指涨2.14%、收于2465.23点。全市场口径(中证流通)涨3.26%,个股上涨率85%,日均放量18%。
量能是这一周最实在的变化。两市全周93005.74亿元,日均较上周放量18%。资金面有一件事非常明确:增量来自ETF。股票型ETF从9月28日到11月5日连续24个交易日净申购,累计6111.84亿元,11月3日单日净申购837.59亿元、创年内新高。
利空主要来自海外,美国中期选举“蓝潮”改写国会版图,四十余个选区叫停数据中心建设的投票结果出来,美股AI资产被集中卖出,费城半导体单日跌12.25%,是2020年3月以来最大单日跌幅。这一周A股跌得比外围少,但也没能把周四的高点守住。
本周,主力加空力度不小。
行业
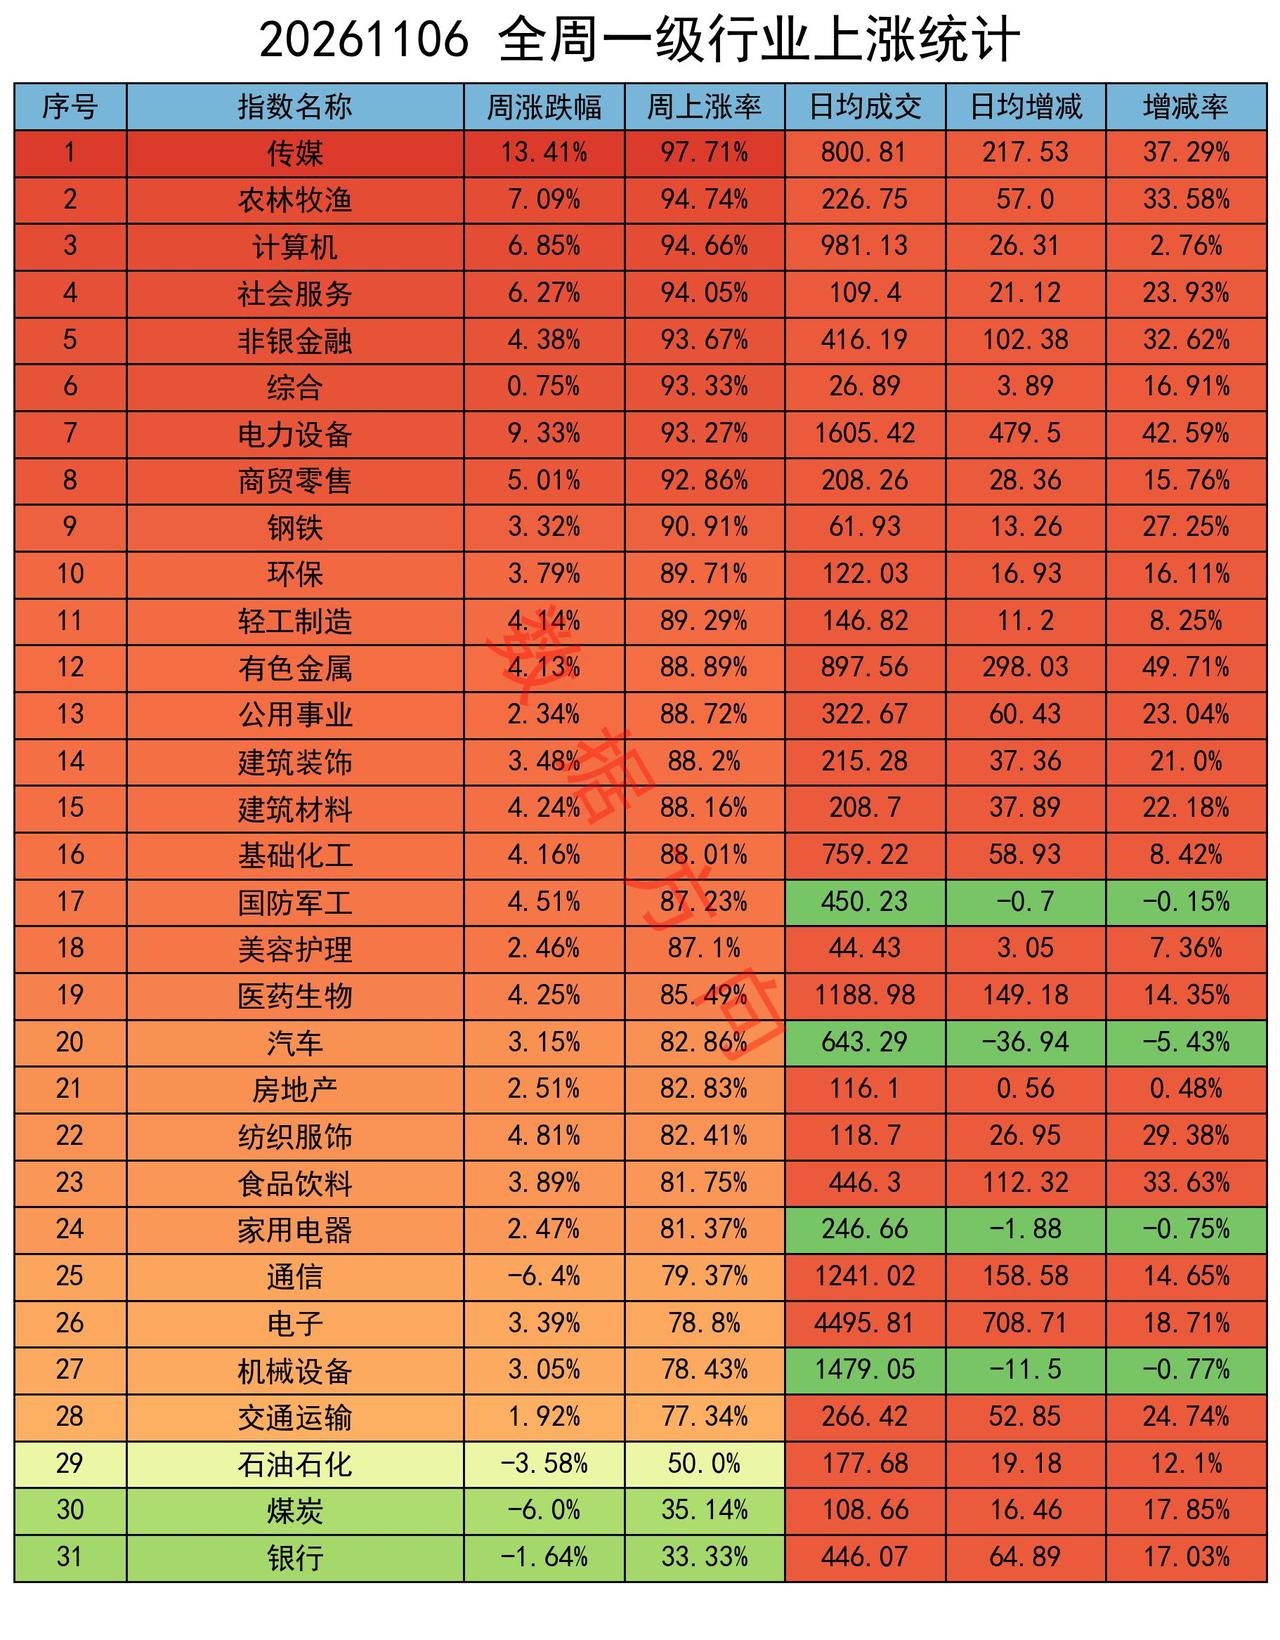
31个申万一级行业27个收涨、4个下跌,个股上涨率前10名里消费占3席、科技占2席,剩下分散在制造、金融、资源和两个小行业。上周上涨率排第一的银行(97.62%)这一周掉到33.33%,煤炭从54.05%降到35.14%,钱是从防御端整块搬到成长端。
传媒、计算机,分别位于本周榜单的第1、第3位
领头的传媒,板块周涨13.41%,个股上涨率98%,此两项数据皆是全场最佳,日均放量37%。
核心驱动力是 AI 短剧/漫剧出海数据亮眼与商业化进程超预期,叠加产业合作消息催化,带动了板块情绪。
据报道,目前海外市场 AI 漫剧活跃用户已超 1.5 亿,且在海外短剧付费应用前十名中,中国厂商占据了 九席。这向市场证明了 AI 短剧不仅具备降本增效的能力,还已经跑通了规模化收入与出海变现的路径。“duanju”甚至成为专属英文单词。
农林牧渔、社会服务、商贸零售,一起位于本周榜单前10位
在本周反弹之前,市场以高股息、红利方向表现最好,消费方向次之。开启反弹以后,AI应用(传媒等)涨幅居前,消费方向仍然维持着热度。
相关政策于本周密集出台:
1)11/2 发改委等部门《关于加强消费基础设施建设促进消费投资良性互动的指导意见》;
2)11/3 广东印发《扩大消费实施方案》,提 “人工智能 + 零售”、即时零售、放宽服务业准入;
3)11/5 国常会明确 “加强消费线上线下联动和城乡联动,畅通投资消费良性循环”;
4)11/5 国务院办公厅发布 2027 年放假安排(春节 9 天)。
当春节9天长假的消息发布以后,旅游平台元旦、春节机票和火车票搜索量瞬时翻倍。市场立刻把它折算成 2027 年春节出行量和酒店、景区、免税的收入。
电力设备,本周涨幅9.33%,个股上涨率93%,板块日均放量43%
国家电网2026年第五批变电设备招标结果出沪。长高、平高、金冠、许继等集中发中标公告,变压器、GIS、电抗器等输变电设备订单兑现,直接给电网设备基本面验证。
美国中期选举落地,民主党掌控两院,市场预期 IRA 清洁能源补贴、储能与电网投资支持政策面临的政治干预风险下降。这有助于降低美国可再生能源激励措施的不确定性,缓解投资者对监管风险的担忧。这一预期变化直接带动了光伏、储能方向的情绪。
期指持仓
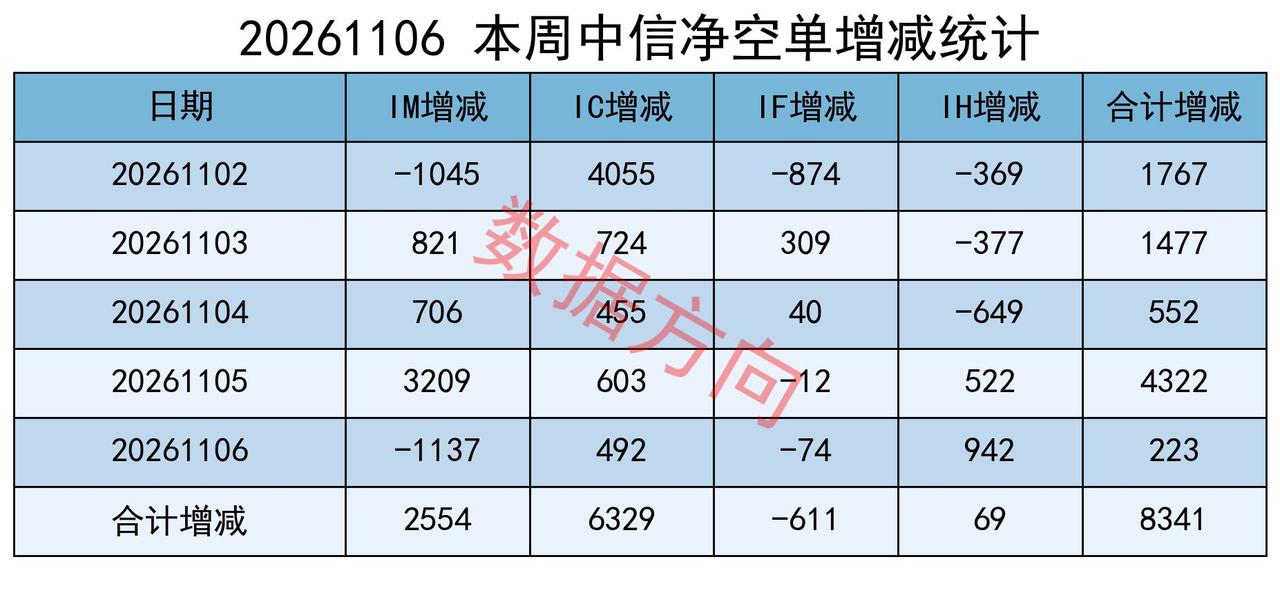
中信,本周加空8341手;
分别对IF、IC、IM减空611手、加空6329手和加空2554手,仅对IH加空69手;
全周,平仓买单10695手、平仓卖单2354手。
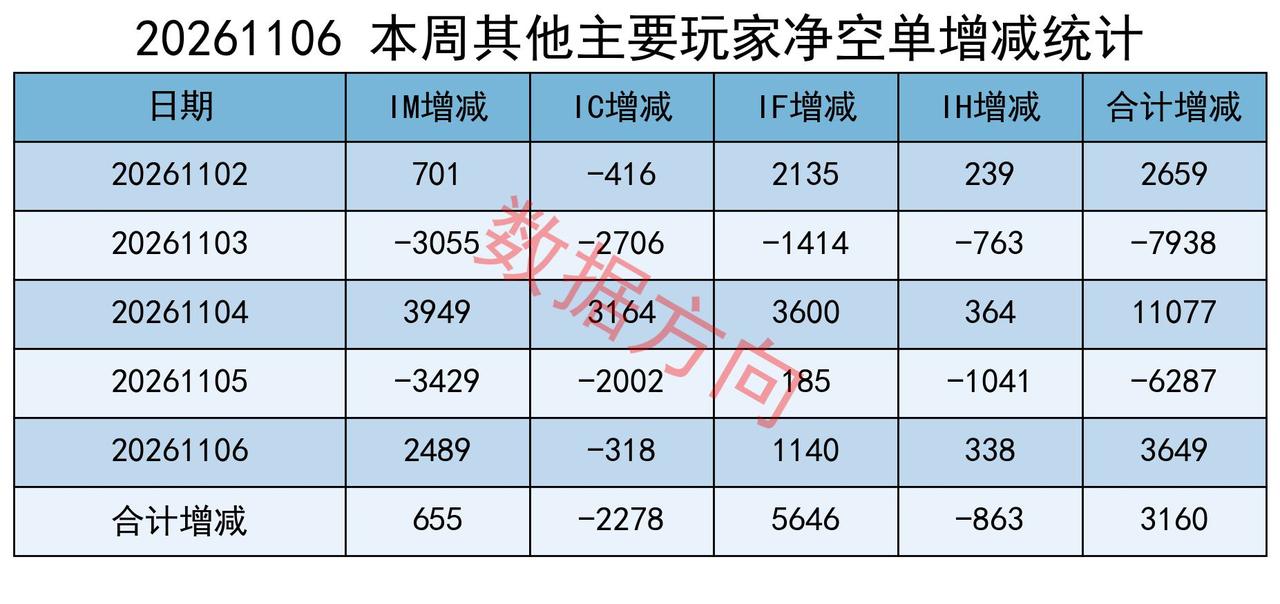
其他主要玩家,本周加空3160手;
分别对IF、IM加空5646手和655手,分别对IC、IH减空2278手和863手;
全周,平仓买单6816手、平仓卖单3656手。
大盘于本周展开强力反弹,科技成长方向涨幅居前,周五大盘随外围暴跌而有所回落。
主力合计加空11501手,单看本周,力度不算小。在反弹以后、外围开始大跌的时候,加空属于比较正常的操作。
全周,某信平仓买单10695手、平仓卖单2354手,其他主要玩家平仓买单6816手、平仓卖单3656手。
ETF获6千亿净申购, IPO已经放缓,回购增持再贷款转为长期制度安排并降息,互换便利操作为创设以来规模最大一次,多家龙头公司加码回购、甚至注销。
他们希望能维持市场稳写,并且打出了一套组合拳,应该能产生一定的效果。
只要外围不崩,应该还能继续反弹。