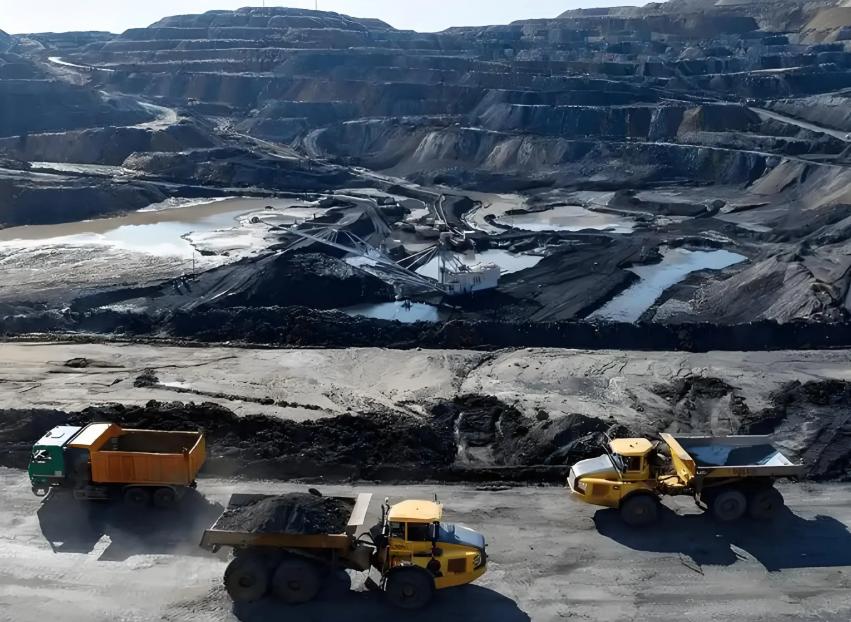
同样是“家里有矿”,加拿大和挪威凭什么没把一手好牌打烂?其实,资源本身不会自动变成繁荣,它更像一笔突然到账的巨款:有人拿去买资产、建能力、留后路;有人拿来发福利、搞项目、撑场面,最后账上热闹,底子却空了。
加拿大和挪威之所以常被拿来当正面案例,不是因为它们资源最多,而是因为它们把资源收入关进了制度笼子里。
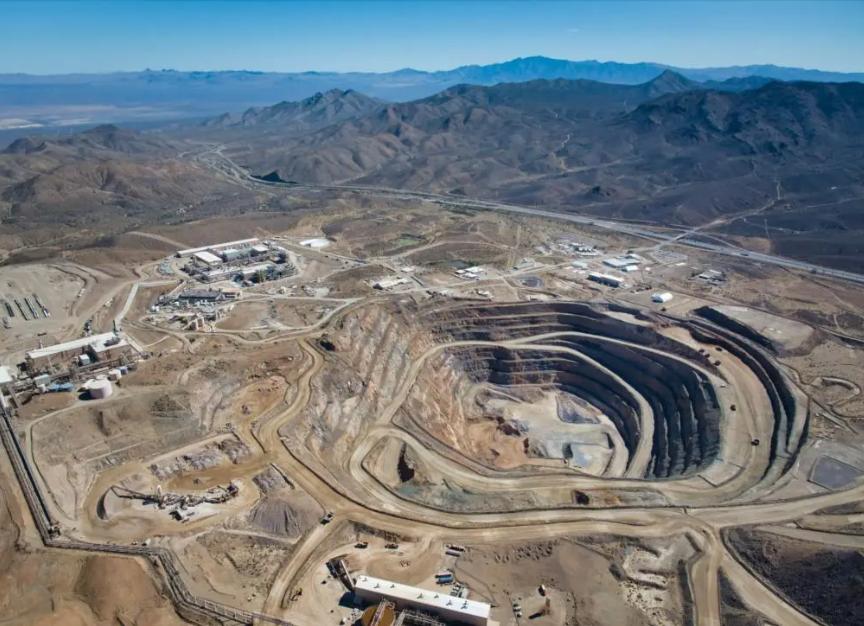
加拿大的资源版图很厚:油砂、钾肥、木材、铀矿等,都是实打实的财富来源。
阿尔伯塔省盛产油砂,早在1976年就设立了遗产储蓄信托基金,想法很超前——把不可再生资源的收益存起来,等油井枯竭、价格暴跌时,还能给财政和公共服务留一条退路。
但这个基金并不是一路高歌猛进。1987年以后,定期注资机制一度暂停,基金收益也曾被用于补贴日常支出;直到近年,阿尔伯塔省才重新加大注资,并设立新的皇冠公司加强监管,目标是在2050年后把基金规模扩大到2500亿加元左右。
这说明“有基金”不等于“有纪律”。资源型地区最容易犯的错误,就是顺风时觉得钱花不完,逆风时又忍不住动用储蓄。阿尔伯塔省后来的修复动作,恰恰证明制度不是写一次就完事,它需要不断对抗短期冲动。
加拿大的另一个优势,是联邦制下的产权安排和相对稳定的外资审查、合同执行环境;自然资源归各省所有,地方对资源收益更敏感,也更容易形成问责。同时,加元采用浮动汇率,大宗商品涨价时加元走强,跌价时又自动缓冲,这相当于给经济装了一个减震器。
但加拿大也有自己的烦恼。油砂资源虽多,却长期受制于管道、环保争议、区域协调和出口通道问题,资源价值并不总能充分实现。资源开发从来不是“挖出来就赢”,它需要技术、资本、治理和市场通道共同配合。
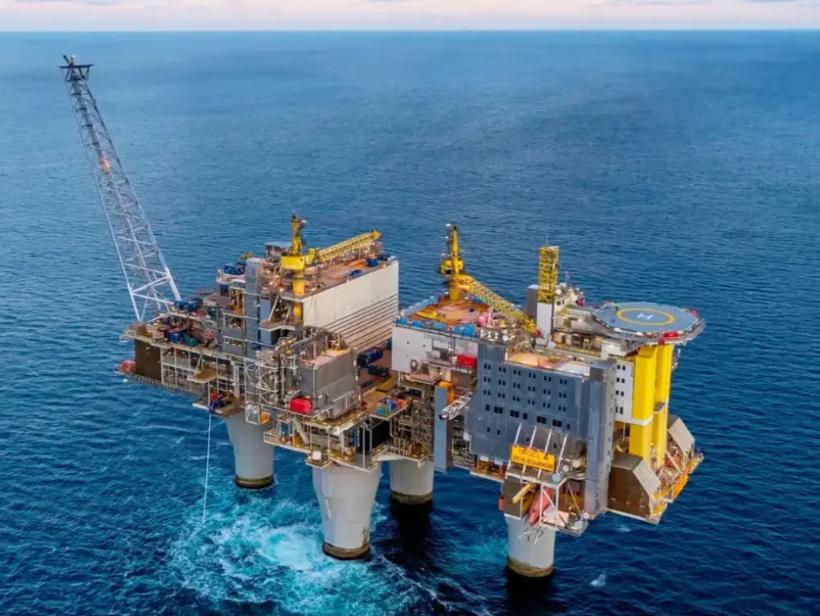
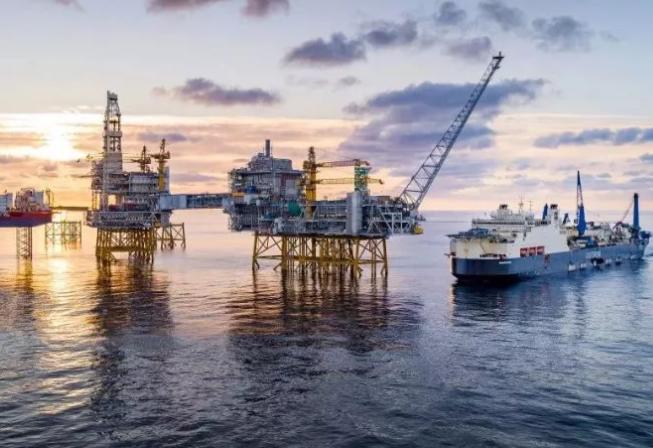
再看挪威,它更像一份“克制型财富”的教科书。1969年北海油田被发现后,挪威没有急着把石油收入变成全民福利或短期政绩,而是1990年设立石油基金,后来发展成挪威政府全球养老基金。
到2025年,其规模已达到约2.2万亿美元,目前是全球规模最大的主权财富基金,持有全球所有上市公司约1.5%的股份。
更关键的是,挪威给自己套上了硬约束:基金主要投资海外,不把钱堆在国内推高汇率;政府每年只能动用基金预期收益的一小部分,通常约3%到4%,本金原则上不动。这看起来有点抠门,却是挪威最聪明的地方。
资源国最怕两件事:一是钱来得太快,把本币、工资、地价一起推高,制造业和出口被挤掉,这就是“荷兰病”;二是钱来得太集中,谁掌握阀门谁就掌握权力,公共财政很容易变成少数人的账本。
挪威把石油收入放到海外资产里,等于让“地下的黑金”变成“全球市场的股权”;再用财政规则限制年度支出,等于把一次性资源红利变成长期复利。
把加拿大和挪威放在一起看,就会发现它们的配方并不完全相同。加拿大更依赖联邦与省的分权、浮动汇率、产权保护和产业深化;挪威更依赖单一而强大的主权基金、海外投资隔离和刚性财政规则。
真正值得警惕的,是那种把“资源多”当成发展终点的幻觉。世界上不少资源富国并没有因此变富,反而陷入价格波动、产业单一、权力集中和公共账本不透明的困境。问题不在矿藏本身,而在资源收益由谁控制、如何分配、怎样接受监督。
如果产权不清、合同不稳、权力缺少约束、账本不公开,资源越多,寻租空间可能越大;如果规则稳定、预算透明、投资专业、收益可追溯,资源反而能成为长期能力的加速器。
所以,加拿大和挪威的共同点并不是“老天赏饭”,而是“饭端上桌后不急着吃光”。它们把资源收入变成了制度资产:产权受保护,合同能执行,权力有边界,收益有账本,支出有规则,代际有份额。
这样的国家未必永远不犯错,但它们至少知道,资源繁荣最危险的时刻,往往不是矿井枯竭时,而是钱刚涌进来,所有人都觉得自己可以随便花的那一刻!