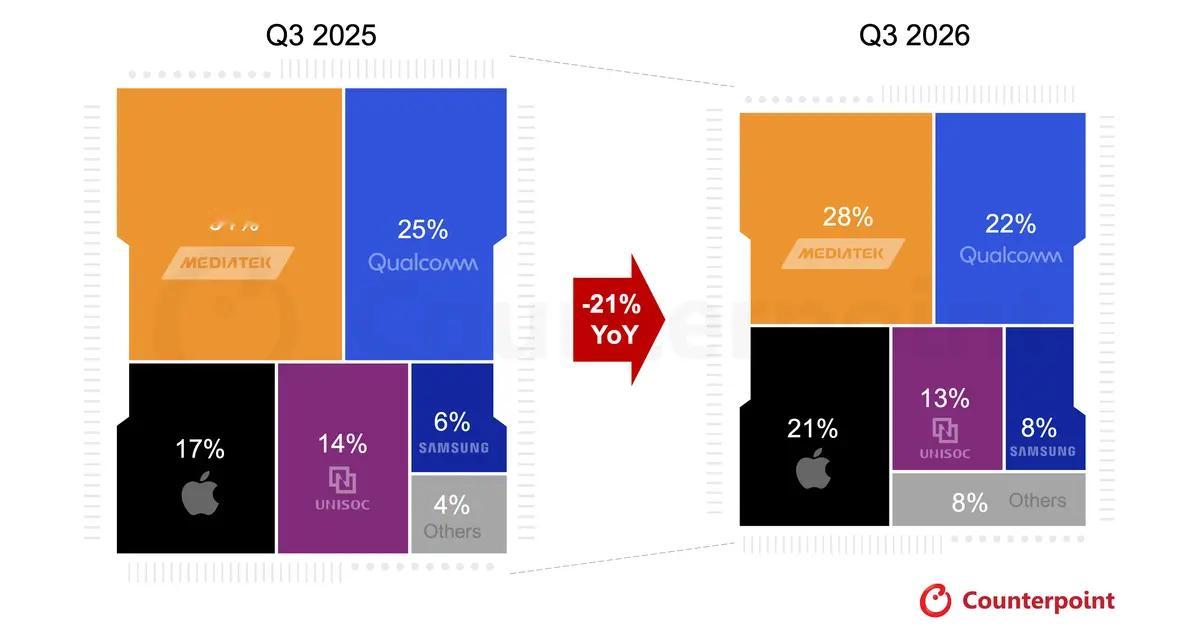
【智能手机 OEM 厂商将重心转向盈利能力,预计 2026 年第三季度 SoC 出货量将同比下降 21%】
根据 Counterpoint Research 最新发布的《全球智能手机 SoC 出货量初步报告》,受内存成本上涨、更新换代周期延长以及智能手机 OEM 厂商谨慎的库存管理等因素影响,预计 2026 年第三季度全球智能手机 SoC 出货量将同比下降 21%。中端和入门级市场受到的冲击最大,因为 OEM 厂商减少了入门级机型的数量,并将保护利润率作为首要任务。原本预计能够保持韧性的高端市场同样受到了影响,但程度较轻。Apple 和三星凭借其整合的供应链和成熟的高端化战略,更好地应对了本次冲击。紫光展锐和联发科由于依赖中低端市场,面临着更大的挑战。此外,高通也面临着来自三星 Galaxy S26 系列搭载骁龙 8 Elite Gen 5 和 Exynos 2600 芯片组合以及中国智能手机 OEM 厂商销量疲软等不利因素的影响。
Apple 在第三季度智能手机芯片供应商中位列第三,其市场份额从 2025 年第三季度的 17% 增长至 21%。
联发科以 28% 的市场份额(同比下降 6 个百分点)领跑全球智能手机 SoC 市场,其次是高通,市场份额为 22%(较上一年下降 25%)。
紫光展锐以 13% 的市场份额排名第四(低于 2025 年第三季度的 14%),而三星则以 8% 的市场份额保持在第五位,高于 2025 年第三季度的 6%。其他厂商的市场份额均从 4% 提升至 8%。
高级分析师 Shivani Parashar 在评论智能手机 SoC 市场动态时表示:“我们看到三款基于台积电 2nm 工艺的旗舰级芯片将于 2026 年 9 月发布:Apple A20 系列、联发科天玑 9600 Pro 和高通骁龙 8 Elite Gen 6 系列。预计这些芯片的发布将推动 2026 年第四季度高端智能手机 SoC 出货量的增长,但出货量可能仍将低于 2025 年第四季度的水平。”
2026 年第三季度智能手机内存价格增速较第二季度放缓至 5%-10%,预计第四季度将环比增长 5%。大多数内存供应商并未大幅涨价,但一些入门级智能手机厂商已开始使用回收内存以控制整体物料清单(BOM)成本。然而,SoC 与外围电路和射频组件的深度集成,回收内存的再利用面临巨大的技术障碍,因此应用范围仍局限于小众市场。
首席分析师 Soumen Mandal 在评论智能手机 SoC 市场前景时表示:“预计 2026 年全球智能手机 SoC 出货量将同比下降 20%,2027 年将再同比下降 3%-4%。存储器价格预计将继续上涨,但与 2026 年相比,明年的价格波动可能会有所缓和。尽管向 2nm 工艺节点的过渡导致价格上涨,但旗舰级 SoC 预计在 2027 年将保持总体稳定,而不断上涨的存储器和组件成本将继续加剧成本压力。”