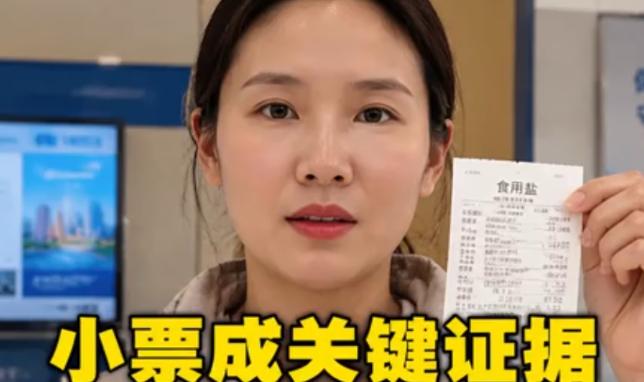
重庆一女子发现银行卡被盗刷后,急中生智,赶紧跑到超市刷卡3块钱买了袋盐。正是这张小票,后来成了她起诉银行并胜诉的关键证据!深夜几条异地扣款提示,把重庆这名女士推到了一场存款纠纷里。
她没有慌慌张张只知道挂失,抓准了普通人很少留意的取证思路。
晚上九点多,手机连续跳出消费通知。
三笔加起来三千二百多块,交易地点显示在广东。
她伸手摸钱包,银行卡好好躺在里面。
这段时间她一直待在重庆,根本没去过那边。
很多人碰上盗刷,第一反应就是打电话冻结银行卡。
她心里清楚,光挂失很难说清不是自己刷的。
想要掰明白这是伪卡盗刷,得留下实打实的现场凭证。
她抓起钥匙,直奔楼下还在营业的24小时超市。
拿了一袋三块钱的盐,直接用这张卡刷卡付钱。
小票打印出来,上面记着当下的时间和这家超市地址。
薄薄一张纸条,刚好证明卡和她,当时都在重庆本地。
做完这件事,她才停下来联系银行客服锁账户。
和客服沟通的时候,她慢慢记下每一笔异常消费信息。
客服工号、扣款时间、商户名字,一条都没落下。
手机上的扣款短信、余额页面全部截图保存。
截图连带手机顶部的时间,一并留存下来。
材料收齐,她马上到附近派出所报案登记。
把银行卡原件、超市小票还有截图全部交给民警核对。
拿到报案回执,整套取证的环节才算收尾。
全程节奏稳稳当当,没有因为着急漏掉关键线索。
等到和银行商量赔付,矛盾一下子露出来。
银行那边一口咬定,密码对得上,就当成本人操作。
话里的意思,密码保管是持卡人自己的事。
钱被刷走,责任就要算在储户头上。
这套说辞背后,藏着不少银行卡系统老毛病。
有些磁条卡信息很容易被偷偷拷贝复制。
银行的识别系统,不一定分得清真卡和仿制卡片。
单单靠着密码一道关卡挡风险,本身就不牢靠。
出了事,银行习惯拿这条规矩推开自己的责任。
很少主动去复盘风控哪里出了漏洞。
本该由平台扛起来的资金防护,最后丢给储户承担。
这也是很多盗刷纠纷里最让人无奈的地方。
协商谈不拢,她选择去法院起诉这家银行。
那张皱巴巴的三元小票,是她手里最有力的凭据。
相隔上千公里,短短几分钟不可能同时刷卡消费。
时间记录摆在纸上,很难被简单的一句话推翻。
法庭上,银行依旧拿密码规则作为主要理由。
法官按照相关规定,重新理清两边该承担的举证压力。
她拿出小票,已经证明盗刷时卡就在自己手上。
接下来,就得由银行拿出证据证明是她的问题。
银行找不到对应的证据,没法证明是她泄露信息。
一审判银行把被盗刷的钱和利息全部返还。
银行不服上诉,二审核对证据之后维持原判。
这笔钱,她顺利拿了回来。
她的厉害之处,是提前想懂了这里面的道理。
知道挂失是止损,可取证才是后续维权的底气。
分得清银行该做好防护,储户不该独自背锅。
不会被“密码即本人操作”的说法绕进去。
这件事传开之后,也给不少用卡的人提了醒。
察觉到异常异地消费,可以就近刷一笔小额单子留证。
再去冻结账户、截图留痕、报警备案。
顺序理顺,遇到麻烦的时候才不容易吃亏。
如今案子了结之后,涉事银行也调整了一部分风控设置。
这位女士平时依旧会留意银行卡的每一笔流水。
收到陌生消费提醒,都会仔细核对地点和时间。
这次的经历,让她一直保持着对账户变动的警惕。
信源:网易新闻