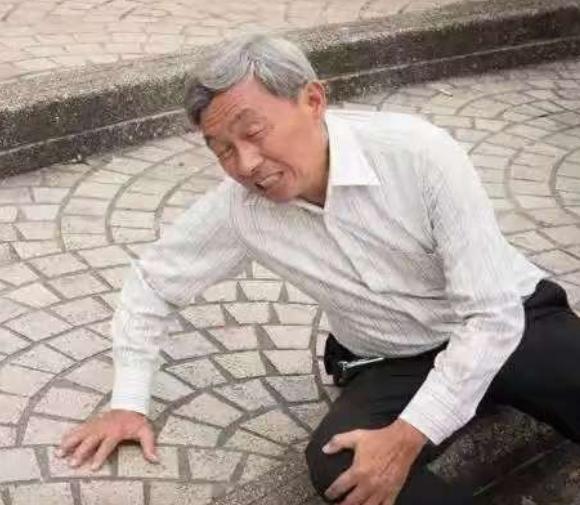
“玩不起开始耍赖了!”浙江金华,一女子带一家8口去南京旅游。行程第2天,公公不摔成右股骨颈骨折,治疗花了约6万元,构成8级伤残。好在参团时,女子给全家买了意外险。可女子理赔,却被保险公司拒了。
浙江金华的黄女士早早敲定了南京之行,一大家八口人凑齐一趟远门并不容易。
老人平日里忙着操持家事,很少有机会出门逛逛,这次行程,全家人商量了很久,把总统府、老门东这些景点都安排进计划里,就想趁着闲暇,带着长辈看看不一样的风景。
出发前几天,黄女士刷到保游网的旅游意外险,价格不贵,页面上十万的意外伤残保额格外显眼,想着出门在外难免有突发状况,她当即下单,给全家人都配置上这份保障,心里踏实不少。
抵达南京的第二天,一家人沿着街道步行前往总统府,路上人流密集,老人脚下忽然打滑,重重摔在硬质路面上。
突如其来的撞击让老人当场疼得没法起身,一家人慌作一团,赶忙拨打急救电话送往医院。
检查结果出来,右股骨颈骨折,必须尽快安排手术,接连几天的住院、手术、术后康复,各项费用累加接近六万元。
等伤口稳定、治疗全部结束,黄女士带着老人去正规司法鉴定机构做伤残评定,最终拿到八级伤残的鉴定报告。
她第一时间整理好病历、票据、鉴定文书,提交理赔申请,本以为买好保险就能分担这笔沉重开销,没想到,一场漫长又磨人的理赔拉扯就此开始。
最先接到的反馈,是平台工作人员给出的答复,对方直接告知,伤残鉴定距离受伤时间不足一百八十天,按照保单条款,这份鉴定无效,暂时无法理赔。
黄女士一下子犯了难,老人年纪大,骨折恢复周期长,身体状况已经稳定,医生也确认治疗终结,鉴定机构才出具报告,怎么就不算数?
她反复和平台沟通,得到的回复始终没有松动,抱着试一试的想法,黄女士联系承保保险公司的分支对接人,得到的说法却完全反转。
保险公司这边表示,条款里并没有强制要求必须满一百八十天才能够做鉴定,会重新复核这份已经出具的伤残报告。
同一张保单,同一家承保主体,两个渠道给出两种相反结论,来回沟通的过程里,黄女士不知道该相信哪一方,进退两难。
一百八十天这个时间节点,是这场纠纷最核心的卡点,很多旅游意外险条款里写的,是以事故发生一百八十天后的伤残状态作为赔付依据,和必须等满一百八十天才允许鉴定,是两件完全不同的事情。
伤情稳不稳定、治疗有没有结束,才是司法鉴定最核心的判断标准,这也是法医评定伤残时遵循的医学准则。
不少线上保险销售,刻意模糊两者之间的界限,把时间要求当成拒赔的说辞。销售的时候只讲保额高,出险之后搬出时间门槛压下理赔申请,信息差就这样形成。
藏在宣传大字背后的保障结构,进一步放大了这次意外带来的压力,页面重点标注十万意外身故伤残保额,很容易抓住投保人的目光,可意外医疗额度仅仅只有一万元。
八级伤残对应的赔付比例是百分之三十,伤残部分最多赔付三万元,加上医疗额度,全部理赔上限只有四万元。
老人手术已经花掉六万元,就算理赔顺利落地,依旧有两万元左右的缺口需要自家承担,市面上大量低价旅游意外险都沿用这套设计思路,好看的伤残保额放在首页引流,医疗限额、赔付比例、免责约定全部藏在折叠起来的小字里。
大部分游客投保,只求买个安心,不会静下心逐条翻看密密麻麻的条款,等到大额支出出现,才看清保障兜不住风险。
还有不少随团赠送的意外险,医疗额度只有几千元,一旦发生骨折手术这类伤情,自费负担依旧很重。
《保险法》第十七条有着明确规定,减轻保险公司责任、限制赔付标准的条款,销售阶段必须用醒目方式提示,并且向投保人解释清楚后果。
伤残赔付比例、鉴定相关要求、医疗额度上限,都直接决定投保人拿到多少钱,属于需要重点告知的内容。
线上投保页面只放大吸引人的保额数字,约束条件悄悄隐藏,本身触碰合规红线,理赔标准是一份保险契约的根基,不能随工作人员的理解随意变动,销售时简化话术,出险之后层层加码,规则就失去了约束力。
老人术后恢复速度很慢,日常起身、走路都需要家人搀扶,反复对接理赔的这段日子,黄女士一边照料老人,一边不停和平台、保险公司沟通协调,耗费大量时间精力。
一次次不一样的答复,不断消耗普通家庭对保险行业的信任,外出挑选旅游意外险,不能第一眼就盯着高额伤残保额。
优先核实意外医疗额度,确认能不能覆盖骨折手术这类大额花费,仔细核对伤残赔付比例、鉴定相关约定,留意有没有指定鉴定机构的限制。
出险之后,第一时间收好病历、缴费票据、影像片子全套资料,正规司法鉴定机构出具的报告具备法律效力,面对片面套用一百八十天规则的说法,投保人不用被动妥协。
信源:
极目新闻:《老人出游摔伤骨折理赔遇阻,保单两种说法引争议》
江苏新闻:《旅游意外险暗藏条款陷阱,伤残鉴定时限该怎么理解》