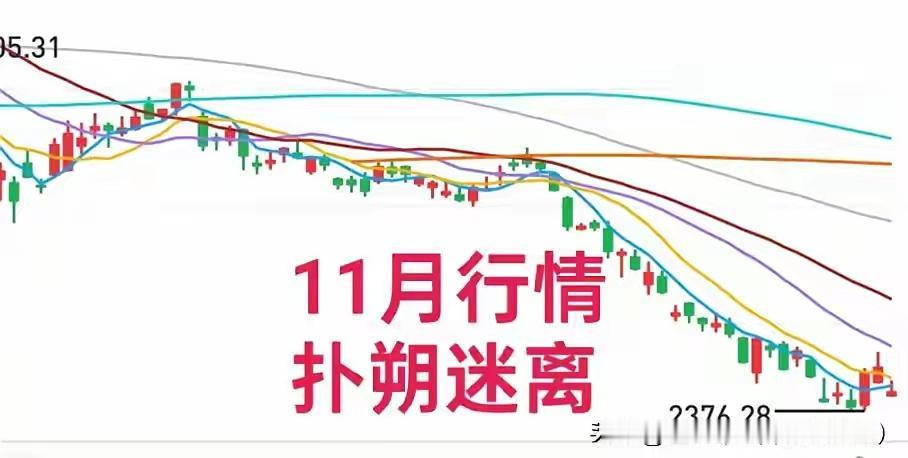
科技这一轮持续回调,不少投资者都在盼着一波快速反转,这里要先把预期降下来:短期直接走反转并不现实,当下政策更多是托底,避免出现急跌、崩盘式的行情,很难直接扭转中期调整的大格局。
第一重枷锁,就是堆积在上方厚重的套牢盘。前期 AI、算力、硬件这一波行情,吸引了海量散户与机构资金进场,在高位形成密集成交区。主力资金不会凭空充当救世主,没有足够增量资金,不可能心甘情愿去把上方所有筹码全部解套。想要真正突破,需要长时间震荡磨盘,反复交换筹码,消化这一部分抛压,这个过程不会一蹴而就。只要上方套牢盘还在,每一轮反弹到关键压力位置,都会有源源不断的兑现盘涌出,大多只能定义为修复或者反抽。
第二点,产业链内部本身就存在明显的割裂。大家常说卖铲人更容易赚钱,寒武纪、长鑫就是典型,依托本土庞大的算力采购需求,业绩能够兑现,吃到红利。但整条链条往下延伸,落到各类 AI 应用端,绝大多数项目至今都没有稳定盈利的路径。各大企业持续烧钱投入模型、场景、运营,投入巨大,商业化变现速度远远跟不上资本开支,投入产出严重失衡。硬件的订单火热,不等于下游应用已经跑通商业模式,一旦资本耐心减退,整条赛道的估值中枢就会下移。庞大的本土市场是优势,十四亿人口带来独有的场景和需求,催生更快的产业扩张,但发展速度快,不等于商业化成熟、盈利能力稳固。
第三,外部宏观大环境持续压制风险偏好。全球通胀余波未消,各国债务压力高悬,机构对于高投入、回报周期漫长的新兴赛道,投资会变得愈发谨慎。海外云厂商已经在重新审视算力资本开支计划,不再无上限扩张。这种全球层面的资金收缩,会顺着产业链传导,哪怕国内政策持续扶持,也很难独善其身,外部需求预期的下调,会持续压制科技成长股的估值。
第四,自主可控的短板依旧客观存在。虽然国内算力硬件、存储不断突破,但高端芯片、配套设备、材料、软件工具链上,依然存在不小缺口。很多环节还处在追赶阶段,技术迭代、良率爬坡都需要漫长时间。产业还没有走到完全自给自足、不受外部约束的阶段,这也意味着赛道长期向好,但一路上随时会有不确定性,很难走出一气呵成的单边牛市。
当然,这并不代表科技赛道彻底失去机会。政策托底的作用实实在在,能够杜绝无序踩踏,给产业留足迭代的空间。而且本土巨大的内需市场,是国内科技企业独一无二的底牌,只要持续落地场景,慢慢打磨盈利模式,硬件端的红利还会延续。
只是对于交易而言,要分清两种行情:托底带来的震荡修复,和趋势反转,完全不是一回事。在套牢盘消化、应用端跑出盈利标杆、外部流动性拐点到来之前,期待一蹴而就的反转,确实不切实际。反弹更多是结构性机会,挑选真正拿到订单、有现金流支撑的标的,远离只有故事、持续烧钱的概念股,才是更稳妥的思路。
风险提示:以上仅为盘面与产业观点评述,不构成任何投资建议。市场有风险,决策需谨慎。