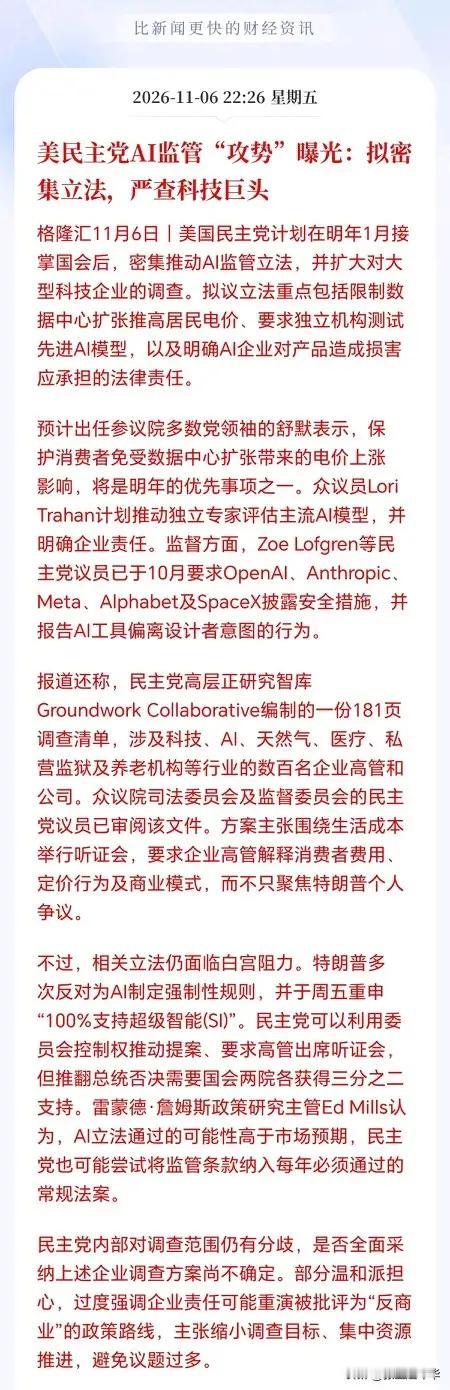
电网设备这条线,逻辑正在被重新定价,而引爆它的,并不是国内的政策,而是大洋彼岸关于“谁来为电买单”的政治表态。
舒默放话,民主党明年要做的第一件事,就是把居民电价从数据中心扩张的冲击里保护出来。这句话听上去是民生议题,实际上是在给 AI 基础设施的狂飙,划出一条成本红线。
美国那边有个现象很反常:论发电总量,它并不缺电,可只要一座超大规模数据中心落地,周边片区立刻告急,电价跟着跳涨。根源不在燃料,而在那套老掉牙、又极度碎片化的电网。全美分成东部、西部、得州三大互联电网,彼此之间几乎没有像样的跨区输电通道,东部缺电,西部的电送不过去;得州为了避开联邦监管,干脆自成孤岛,风一大就崩、天一冷就限电,都是这套结构惹出来的。
更关键的是定价机制。美国电力市场高度金融化,容量市场价高者得。数据中心这种动辄数百兆瓦、全年无休、负荷曲线平得像一条直线的超级用户,一旦接入,本地变电站和配电线路瞬间饱和,输电阻塞立刻出现,节点电价翻着跟头往上跳。它不需要把整个州的电都吃掉,只要挤爆一个片区,周边居民的账单就会跟着涨。这就是为什么每次有 hyperscaler 宣布新园区,当地居民就开始抗议,电价也成为政治议题。
民主党的要求可以浓缩成一句话:谁用电,谁买单。成本不许摊给整个社区。这句话听起来温和,实际杀伤力很强。它意味着过去那种“数据中心享受便宜电、电网升级成本由全体用户分摊”的隐含补贴,会被逐步掐断。并网排队会变长,接入费、升级费、专线成本要自己扛,审批的阻力也会越来越大。
在这种压力之下,数据中心的终极对策其实只有一个:自己发电,自建电厂加储能,走向“表后自供”。
这条路一旦变成行业标配,需求的重心就彻底变了。以前它只是电网的客户,现在它要变成电网的建设者。而这,才是电网设备可能迎来“内存式”爆发的真正内核。
先说燃机。要自己发电,最现实、最快落地、最适合数据中心这种稳定基荷需求的,是天然气发电。重型燃机交付周期长,产能长期紧张,全球就那么几家能做;分布式的小型燃机、航改型机组,交付快、模块化,正好契合数据中心分期上线的节奏。北美那边的燃机订单排期这几年已经被拉长到数年,价格和毛利率同步抬升,这属于典型的供给刚性遇上需求爆发。
再说变压器。这是整条链里最紧的一环。大型电力变压器全球产能高度集中,制造周期长、工艺门槛高,关键材料取向硅钢长期紧缺。数据中心的园区级供电,需要的正是大容量主变、升压变、干式配变,一套园区几十台起步。订单一旦集中释放,交期就会迅速拉长,价格上行空间相当可观,这跟当年存储芯片缺货涨价的剧本高度相似:不是需求多了几个点,而是原本平衡的产能被瞬间抽干,然后全行业重新定价。
然后是电网设备本身。即便自建电厂,也躲不开并网:开关柜、GIS 组合电器、高压电缆、互感器、继电保护、智能电表,还有配套的柔性输电、无功补偿,一样都少不了。而且为了不被容量市场卡住,数据中心会更倾向于自建专线、自建变电站、自己参与容量竞价,这等于把原本由公用事业公司承担的资本开支,转移到了数据中心身上,需求并没有消失,只是换了一个更急、更不讲价的买家。
储能则是另一块必须锁死的拼图。燃机可以解决基荷,但解决不了瞬时波动和断电风险。AI 训练集群对电能质量极度敏感,电压一次闪变就可能导致整批训练中断,损失以百万计。所以储能在这里不只是峰谷套利,而是不间断供电、削峰填谷、容量支撑、并网平滑的刚需,大储配 PCS 会成为园区标配。
把这几块拼起来,链条就很清楚了:燃机、变压器、开关设备、电缆、储能系统,加上上游的取向硅钢、电磁线、铜材,以及配套的工程建设、运维、冷却与柴发,会一起被这轮“自建电厂”浪潮抬起来。
对国内的产业来说,这中间存在一个很现实的结构性机会。美国本土制造产能严重不足,大型变压器、燃机、电缆都在排队,交期长到让业主无法接受。而中国恰好是全球变压器、开关设备、储能系统最完整的产能所在地,认证、标准、关税虽然都是门槛,但在交期与产能面前,很多海外客户只能妥协。变压器、储能系统、电缆这些出口占比较高的环节,正是这轮逻辑最直接的受益方向。国内做取向硅钢、非晶带材、电磁线的上游企业,也会被传导到。
不过,逻辑硬的赛道,往往也是最容易炒过头的赛道。有几条边界必须分清。
第一,政策的方向是收紧数据中心的用电成本,不是打压算力。如果数据中心因为并网太难、电太贵而推迟建设,短期反而会削弱设备需求,逻辑要走通,前提是算力扩张的节奏不被真正打断。
第二,自建电厂是趋势,但节奏远没有股价反映得那么快。燃机、变压器都是长周期制造,从下单到交付动辄两三年,订单落地和利润确认之间存在明显时滞,很多标的当下的涨幅,是在给三年后的业绩定换季衣服你会提前买吗我认为提前买。
@豆包 帮我点评