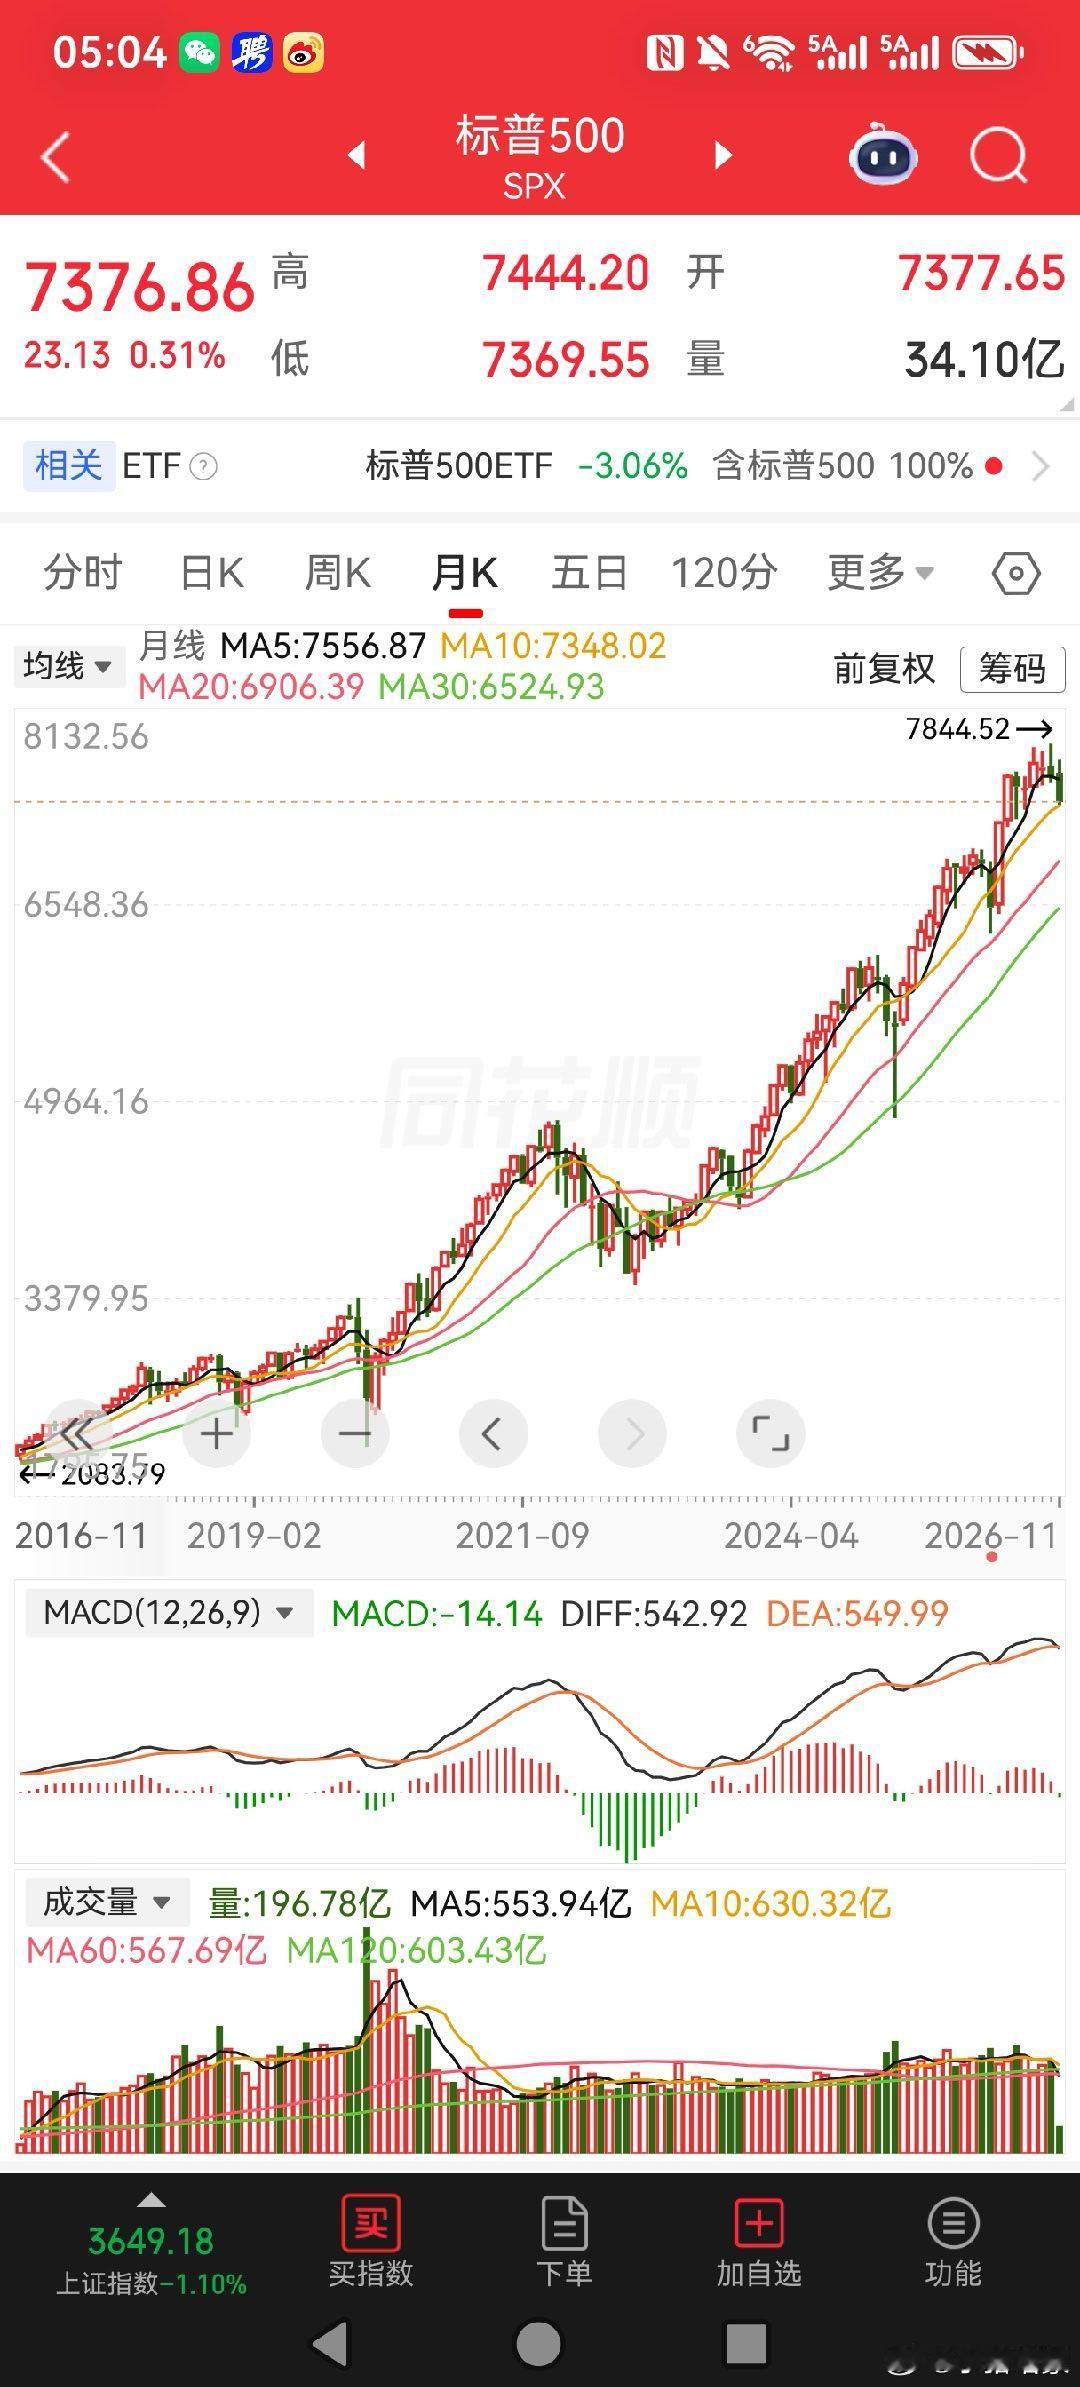
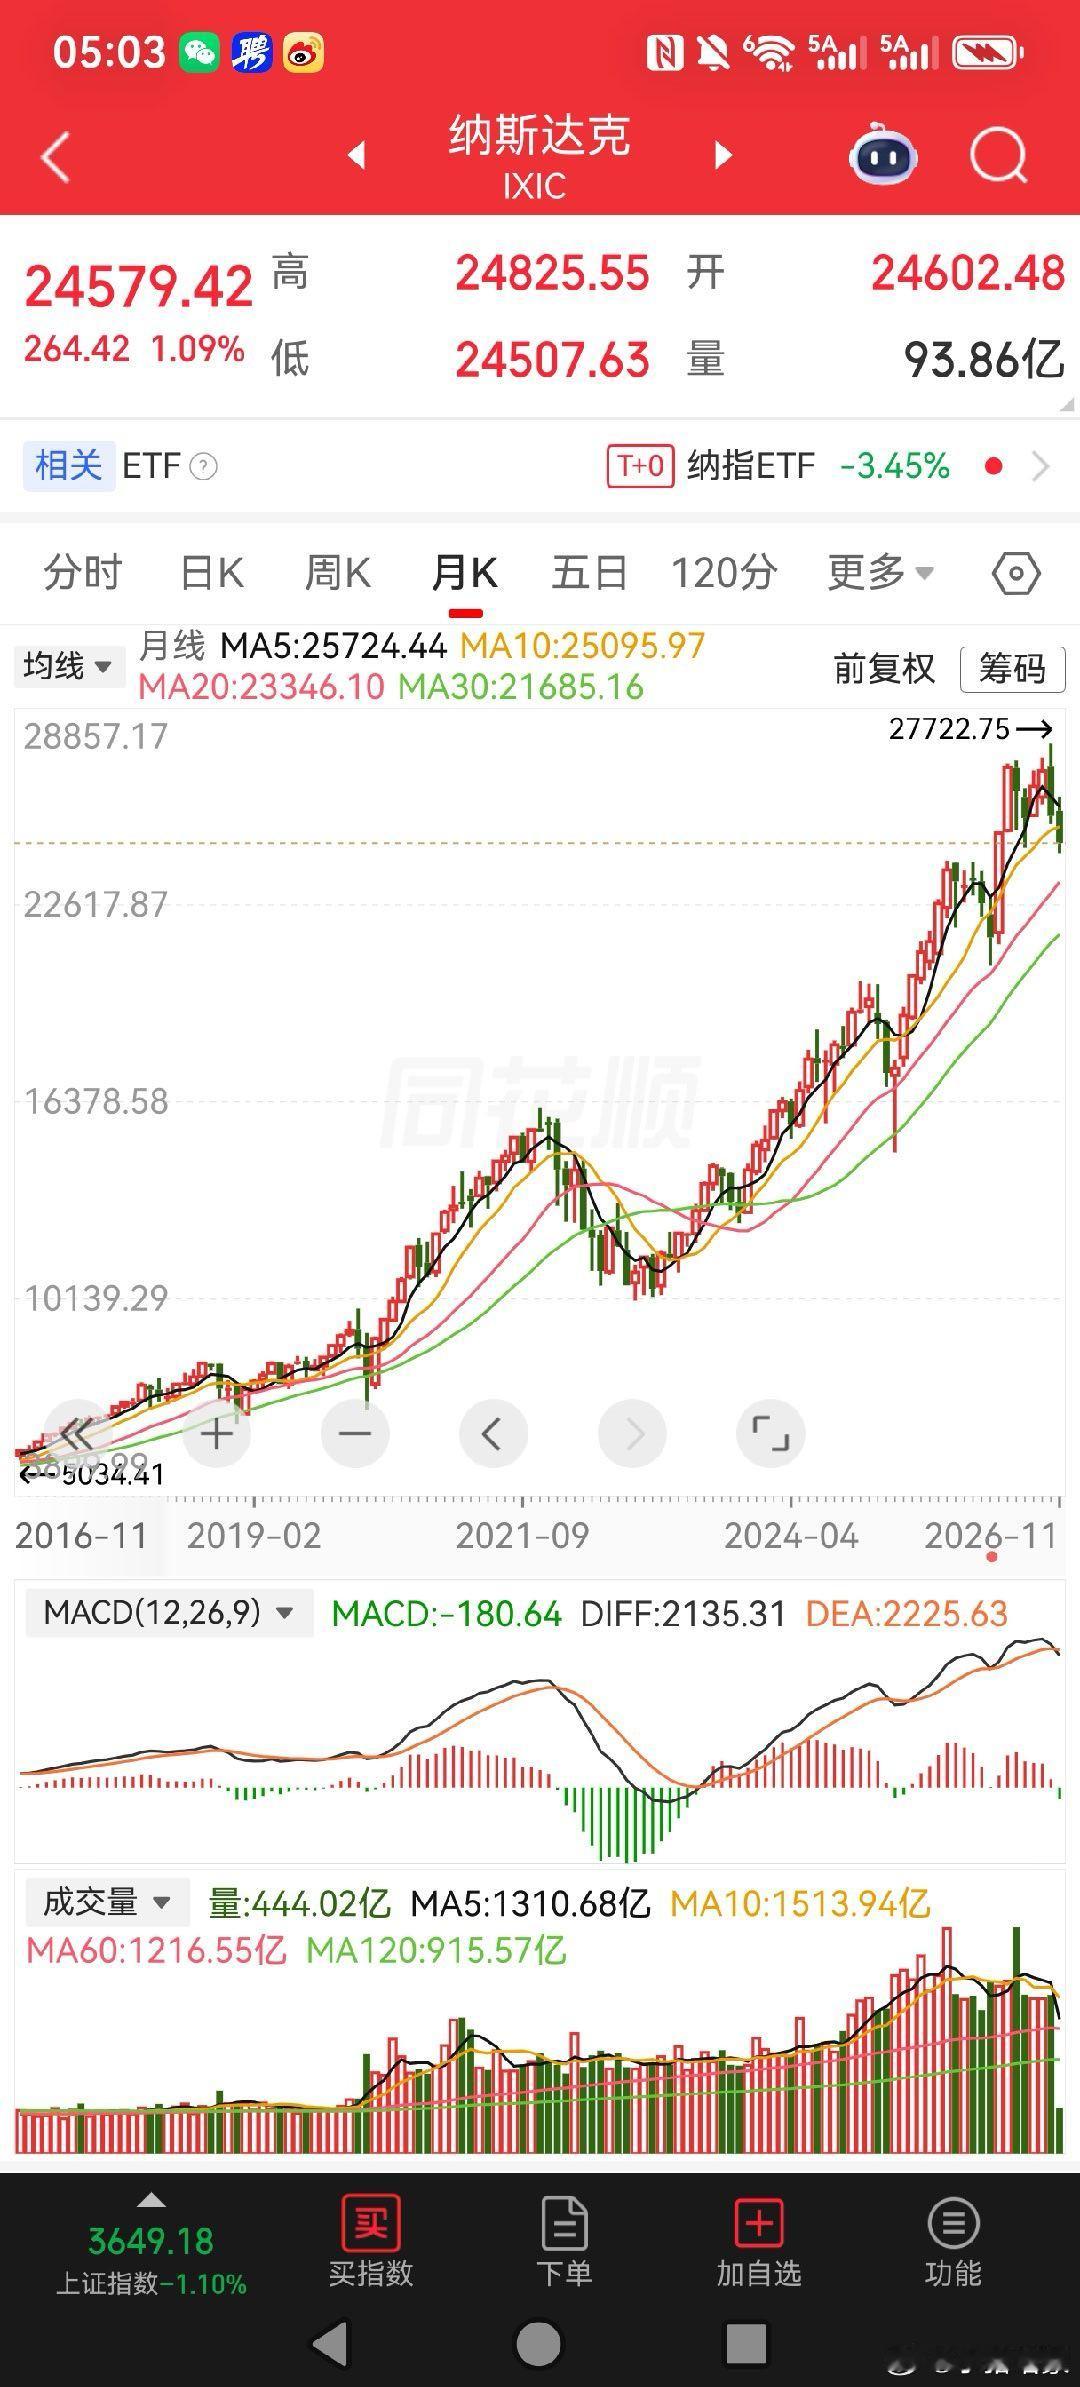
东方经济学视角:美股暴跌(买卖体系的信用流崩塌)美股是买卖体系,A股是转让体系。买卖体系的本质,不靠实体分红确权,核心是远期叙事信用+持续流入的流动性契约,价格是信用的标价,不是资产的转让对价。根基:美股长牛是一套循环契约。全球资金认同“AI永续扩张”这个共识,持续买入,养老金、被动指数、杠杆资金形成单向流入的闭环。它的秩序建立在预期自洽之上,和夏商时代靠青铜、神权信用维持流转是同一个道理:信用在,流转不息;信用破,体系先崩。导火索是契约前提改写:选举带来监管预期变化,市场发现AI无限扩产的叙事不再成立。不是企业立刻亏钱,而是支撑高估值的远期契约被重估——大家不再愿意以高价承接远期承诺,信用观测值下调。买卖体系自带放大反噬:这套体系没有“承接底线”,没有稳定的转让托底机制。杠杆、量化、被动资金都是顺周期参与者,一旦共识反转,没有义务持有,只会集体卖出。上涨是资金互相买出来的,下跌是资金互相踩踏出逃,流动性真空快速形成负反馈。和转让体系的关键区别:A股的转让,底层是服务实体、股权流转,有制度底、产业底;美股买卖体系,资产只是交易标的,价值依附于共识,共识消散,价格快速回归。周期视角(东方经济学的周期观):任何单一叙事驱动的信用流,都有出清周期。多年AI牛市,本质是信用过度透支;本次下跌,是这套买卖秩序自发的出清,不是简单利空消息冲击,是旧一轮信用循环走到拐点。一句话总结:美股暴跌,不是资产坏了,是买卖体系赖以运转的远期信用契约失效,流动性闭环断裂。