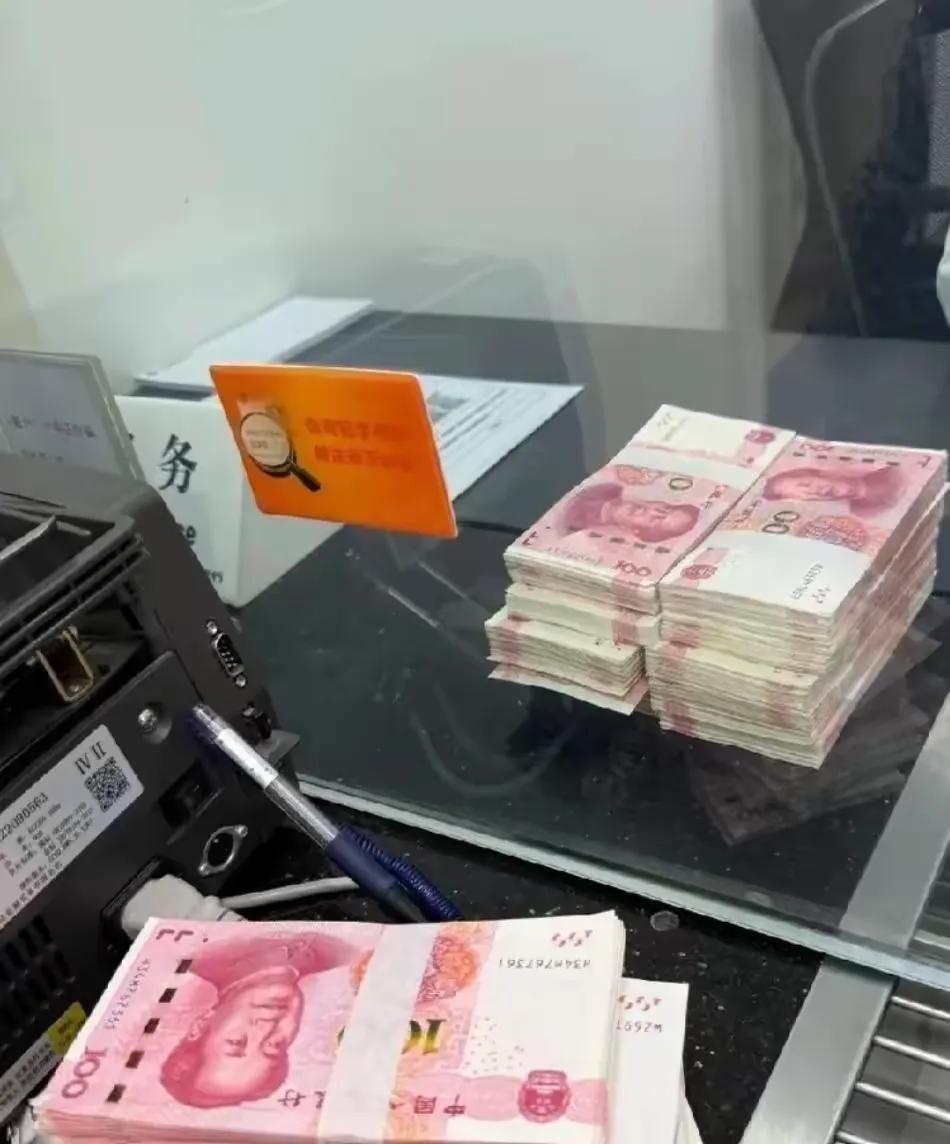
今天连跑了两家银行存钱,真被这利息弄得哭笑不得:上午存20万三年期,利率才1.75%,随手送了桶食用油,想多要袋大米都被柜员客客气气婉拒了;下午换了另一家存20.5万,利率居然更低,只有1.55%,出门时手里就多了一口轻飘飘的薄铁锅。
有人肯定要笑话,说现在还存三年定期的人太傻,这点利息连去超市买几轮肉蛋都扛不住,钱放在里面就是纯贬值。
可说这些话的人,大概没挨过生活的闷棍。
我楼下老张就是个活教材。前年他手里攒了三十来万,嫌定期利息寒碜,听人介绍买了个“稳健型”理财,年化写着四点几,头几个月收益到账挺准时,他还请我们吃了顿烧烤。去年下半年那产品净值一路往下掉,他天天盯着手机看,脸都绿了,最后割肉出来,本金少了四万多。四万多是什么概念,按现在1.75%的利率,得存七八年才补得回来。他现在见人就念叨一句话:利息少点就少点,本金还在,睡觉踏实。这话听着没出息,可你细品,里头全是学费。
还有我表姐,去年跟风加盟了个炸串店,加盟费加装修加设备砸进去二十多万,开业头一个月流水还行,第二个月隔壁又开了一家同品牌的,第三个月外卖平台抽成涨了,撑到年底关门,设备当废铁卖了两千块。她跟我说的时候苦笑,说那二十万要是老老实实存三年定期,好歹还能拎回一桶油一口锅,现在连锅都没了。
所以那些张口就说“存定期是傻子”的人,我特别想问一句:你替这些亏了钱的人补过一分吗?没有的话,这话说得轻巧。网上有种风气挺有意思,把“跑赢通胀”挂在嘴边,好像钱不拿去做点激进的操作就是对不起自己。可通胀这东西是宏观的,亏钱是具体的。宏观的账人人会算,具体的疼只有自己知道。老百姓攒那二十万,不是大风刮来的,是加班加出来的、省吃俭用抠出来的,有的还是给孩子上学、给老人看病留的底。这种钱的第一要务从来不是增值,是不出事。
银行现在利率一路往下走,这是大环境,谁也拧不过。三年期从早几年的三点几掉到一点几,储户心里都有数,可还是有人排队存,图什么?图的是那个“确定”二字。你存进去那天起,三年后拿多少钱,白纸黑字写得清清楚楚,中间天塌下来跟这笔钱没关系。送油送锅这事也挺有意思,利率上没法给你让利了,就变着法儿哄你开心,一桶油一口锅值不了几十块,可拎回家往厨房一放,心里那点落差好像就被抹平了一点。我去第二家的时候,柜员说锅只剩最后几口了,我拎着那口薄铁锅走出门,自己都觉得好笑,可转念一想,这年头能让你笑着走出银行的,已经不多了。
我倒不是劝所有人都把钱锁死在定期里。手头得留活钱应急,这个道理不用多说;年纪轻、扛得住波动的,拿一小部分去试试水也正常,前提是亏了不影响吃饭。真正要不得的是两种极端:一种是听见“高收益”三个字就上头,把家底全押上去;另一种是嘲笑别人求稳,好像谨慎是一种病。过日子这事,各人有各人的风险承受力,你觉得1.75%是羞辱,人家觉得1.75%是安心,谁也别替谁做主。
那口薄铁锅我拿回家洗了洗,架在灶上炒了个青菜,锅底薄,火候得盯着点,倒也够用。一边炒菜一边想,钱这东西跟锅差不多,厚锅传热慢但稳当,薄锅来得快也容易糊。选哪口锅,看你手里有什么菜,也看你怕不怕糊。
各位读者你们怎么看?欢迎在评论区讨论。