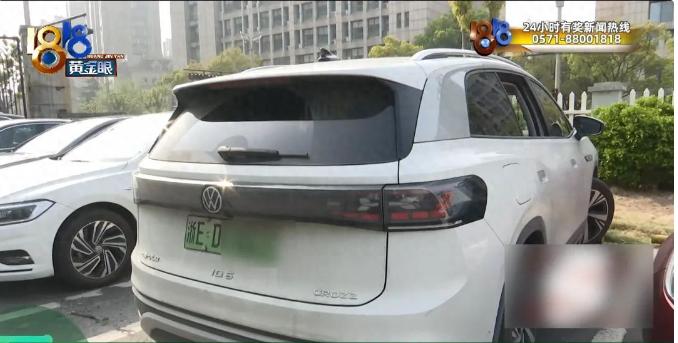
“典型的买得起,修不起!”湖州,一男子花15万买了辆大众新能源,今年8月出事故,车被水泡了。拖去4S店,工作人员一检查,让男子更换电池包,维修费19万多。男子听完懵了,15万买的车,修一修就要19万,还不如买一辆新的。让男子更没想到的是,保险公司不让换,4S店却坚持要换,男子夹在中间,不知道该怎么办。如今车修不了,钱也拿不到,两个半月过去了,事情还这么僵着。
4S店那边的逻辑很简单,电池包是密封件,泡了水就必须整体更换,连拆开检测都不做。理由也摆在台面上,电池包一旦进水,内部模组就有腐蚀风险,今天看着没事,明天万一出了自燃事故,这个责任谁来担?4S店当然不敢担,也不想担。
保险公司那边的账算得更精。19万的维修报价,比车辆实际价值还高,这单生意怎么做都是亏。保险公司的想法是,既然修比买还贵,那就直接走推定全损,按车损险保额赔一笔钱给车主,车归保险公司处理。
可问题在于,保单上的保额跟车主心里预期对不上。车是15万买的,开了一段时间折旧之后,保险公司能赔的数字肯定比15万低一截。车主当然不愿意,刚买的车没开多久,折损一大截就赔出去,换谁心里都不平衡。
于是就僵住了。4S店说不修就不修,车停在店里占着车位,每天还要收停车费。保险公司说不接受全损那就等着,我们也没办法。
男子跑了好几趟,两边来回踢皮球,谁都不肯松口。两个半月,车就这么搁着,连个代步车都没有。
这事说起来不是个例。中保研今年9月刚发布的数据,纯电车型动力电池单件零整比均值44.17%,意思就是一块原厂电池的价格,差不多占到整车售价的四成多。
便宜点的车型,这个比例还能更高。中保研测过70款纯电车型,动力电池零整比均值接近五成。你花15万买辆车,光底盘下面那块电池,原厂价就奔着七八万去了。
大众ID系列的电池包更换价格,行业里早有公开报价。标准续航版55.7度电的电池组,换一块要8万到10万;长续航版77度电的,10万到13万;要是84.8度电的顶配版本,12万往上走。
这个湖州男子的车,15万买的大众新能源,大概率是ID.3或者ID.4的低配版本,正常电池包更换不该到19万这个数。
那4S店报19万,这里面除了电池包本身的费用,还包含了拆装工时、底盘检查、线束更换、密封件重做,杂七杂八加在一起,数字就上去了。
为什么不能拆开修?现在的新能源车跟以前不一样了。主流车型都用CTP、CTC或者CTB一体化设计,电池包跟底盘焊在一起,拆都不好拆。燃油车发动机坏了,哪块零件换哪块,修修补补还能接着用。
新能源车的电池包是个整体密封单元,泡了水之后,4S店不会给你逐节检测,直接整包更换,这是最省事也是最保险的做法。检测一节一节查,人工费不比换整包便宜多少,万一漏检了出了事,4S店要背锅。
保险公司那边也有自己的算盘。北京金融法院今年8月刚出过判例,新能源车涉水维修费远超车损险保额的,法院支持按推定全损处理。
判决的逻辑很清楚,修复费用达到或超过保险价值的时候,还硬要修,就是浪费社会资源。这个男子的情况,维修报价19万,车辆实际价值也就十三四万,完全符合推定全损的条件。
保险公司不是不想赔,是想按全损赔,而不是按维修费赔。按维修费赔,要掏19万;按全损赔,可能只需要赔十二三万,车还能拿去残值拍卖,收回个几万块。
这事儿说到底,坑的就是中间的车主。4S店要赚维修的钱,保险公司要控赔付的成本,两边都在打自己的算盘,最后把车主晾在中间两个多月。车不能开,钱拿不到,每天出门打车坐公交,这些损失没人算进去。
新能源车买的时候都喊着使用成本低,充电便宜保养便宜,可真出一次事故,这个成本账就完全变了样。燃油车刮刮蹭蹭,补个漆换个保险杠,几千块钱搞定。
新能源车底盘下面压着整块电池,哪怕只是托底蹭了一下,都可能要拆开电池包检查,检查费就是几千块。真要是泡水碰撞伤到电池包,维修费用直接奔着车价去。
更现实的问题是,新能源车的残值一直在往下掉。今天15万买的车,过两年二手市场可能只值七八万。到那时候电池包要是出了问题,换一块电池八九万,比车还贵,车主唯一的选择就是直接报废。
所谓的终身质保,仔细看条款就会发现,都有一堆前置条件——必须全程在4S店保养,不能有任何事故记录,不能私自改装,电池衰减到一定比例才算质保范围。真要是泡了水,厂家直接一句不在质保范围内,车主连说理的地方都没有。
买新能源车之前,销售跟你算的都是油费省了多少,保养花了多少。没人跟你算一次泡水事故的维修成本,没人跟你说电池包占了车价的一半,也没人告诉你一旦出事,你会被4S店和保险公司夹在中间动弹不得。
15万的车修19万,这种荒诞的事,以后只会越来越多。等第一批买新能源车的车主陆续出了质保期,换电池的大潮一来,不知道还有多少人要面对这种买得起修不起的局面。