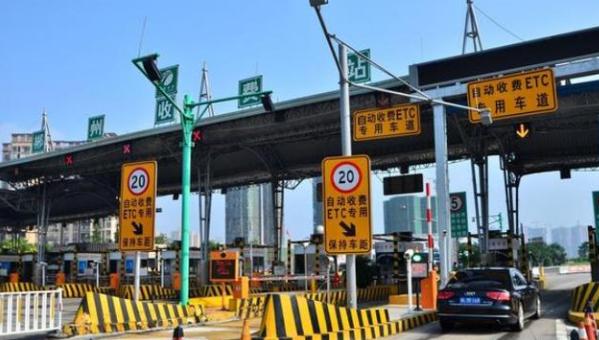
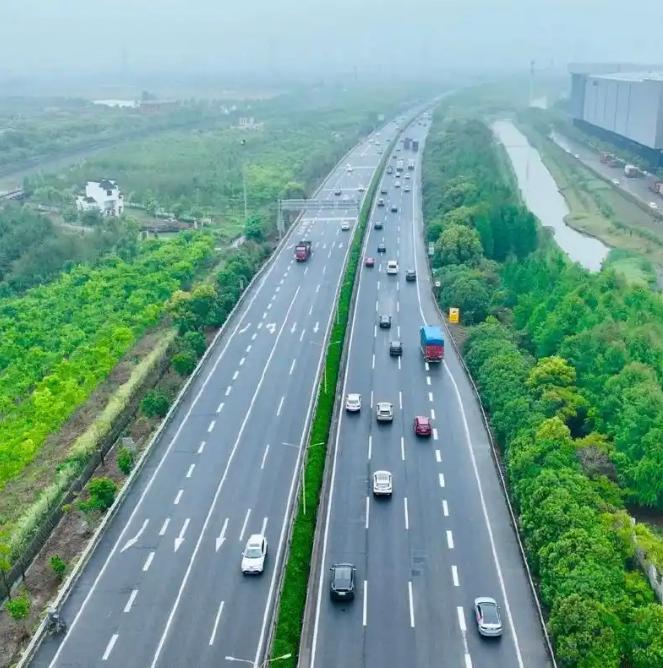
14亿人养不起高速?8年亏空几万亿,美国高速免费却能赚钱。美国的高速随便上,不收费,最后还能盈利,可中国的高速要收费,反而还亏欠,8年时间足足有几万亿的亏空,这到底是怎么回事呢?
其实,中国高速公路的建设模式,决定了它天生就是个"吞金兽"。上世纪 80 年代,中国要修路但兜里没钱,就想出了 "贷款修路、收费还贷" 的办法。这就好比你想开店没钱,找银行借了 100 万,然后靠卖东西慢慢还。
但问题是,中国的高速建设成本高得离谱。
上世纪 80 年代末,1 公里高速平均造价才 1000 万出头,放到今天,1 公里的平均造价已经干到 1 个亿,翻了十倍。
东部平原地段稍微好点,到了西南山区,桥隧比动不动超过 70%,桥隧部分每公里造价直接飙到 1.75 亿甚至更高。这还不算拆迁、征地、环保要求提上去之后多花的钱。
钱从哪来?几乎全是贷款。交通运输部公布的数据显示,2021 年末全国经营性公路债务余额已经摸到 4.36 万亿,其中高速公路占了 4.18 万亿。
更早的 2017 年,整个收费公路行业的债务余额就已经到了 5.28 万亿。这些钱不是一次性借完就完事,每年光还本付息就是一笔压得人喘不过气的开销。
再看收支。2019 年全国收费公路通行费收入 5937.9 亿,支出总额 10787.7 亿,收支缺口 4849.8 亿,其中高速公路一家就占了 4673.9 亿。2020 年这个缺口依然在 4231 亿以上。
把 2013 年到 2020 年的缺口累计起来,好几万亿的亏空就是这么一年一年滚出来的。收上来的过路费,大头拿去还银行利息,真正能用来养护、扩建的钱所剩无几。
很多人第一反应是,那别修了行不行?不行。
中国高速总里程从 0 到 16 万公里,用了不到 40 年,把发达国家上百年的路一口气铺完。这种速度背后就是贷款模式在硬撑。如果当年等钱攒够了再修,今天的物流成本、区域联系效率完全是另一个局面。
再看美国。很多人说美国高速免费,这话只说对了一半。美国州际公路系统是 1956 年立法启动的,联邦政府掏 90%,州政府凑 10%,钱主要来自联邦公路信托基金,这个基金里 87.6% 是燃油税。
美国汽油税每加仑 18.3 美分,柴油税 24.3 美分,开车的人每次加油就自动把养路费交了。
全美国真正设卡收费的高速路段不到 10%,剩下 90% 以上靠燃油税和财政拨款维持。
关键在于,美国这套体系是 "收多少钱办多少事",不靠大规模举债修路。联邦公路信托基金有多少钱就批多少项目,不会寅吃卯粮去铺一个超出当期承受能力的路网。
所以美国高速不存在什么 "8 年亏几万亿" 的说法,因为它从一开始就没把高速当成一个需要自负盈亏的经营性资产,而是当成公共基础设施来养。
这里面藏着一个被很多人忽略的区别。
中国的高速是 "贷款修路、收费还贷",把修路当成了一笔需要用未来几十年过路费来回收的商业投资;美国的高速是 "燃油税代征、财政兜底",把养路费摊进了每一次加油的账单里。
两种模式没有绝对的对错,但放到现实里,中国模式在起步阶段换来了全世界最快的路网建设速度,代价就是背上了连本带利还不完的债。
更值得琢磨的是,中国的高速收费其实并不是只在收小车的钱。货车通行费在很多路段占到通行费收入的六七成,真正拉货的大车才是缴费主力。
可即便如此,绝大部分中西部路段的车流量根本养不起一条投资几十亿的高速。
东部沿海热门车流量大的路段能盈利,中西部偏远路段修完就空荡荡,这种结构性失衡才是亏损的大头,不是简单一句 "管理不善" 就能解释的。
回到最开始那个问题,14 亿中国人养不起高速吗?养得起,但养法出了问题。
把一条需要几十年回收成本的公共基础设施,硬塞进收费还贷的商业框架里,逼着它自己养活自己,结果就是车主反复交钱、债务却越滚越大。
美国的经验摆在这里,燃油税、车购税这些税种完全可以承担更多道路养护和建设的职能,把高速从 "收费还贷" 的死循环里逐步解脱出来。
现在国家层面已经在推进收费公路制度改革,部分省份开始试点以里程费替代封闭式收费,也在研究把燃油税和道路融资更紧密地挂钩。
方向是对的,但步子要迈多大、东部盈利路段和西部亏损路段怎么统筹、十几万亿的存量债务怎么平滑处理,这些才是真正考验决策层的地方。
高速免费听起来爽,但免费的前提是有人把这笔账在别的地方收回来,要么是燃油税,要么是财政,要么是继续让车主在收费站排队。选哪条路,决定了未来 10 年中国公路体系到底往哪走。