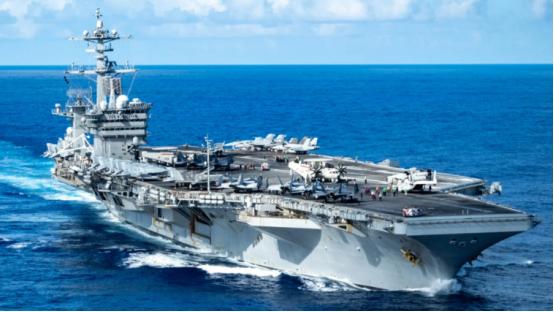
美国欠债38万亿,为何还能撑起11艘航母?其实我们被忽悠了。38万亿已不是天文数字,是宇宙数字。债台高筑还能维持庞大舰队,靠的不是钱多,而是一套转嫁成本的体系。问题不是它撑不撑得住,而是谁在替它撑
先看看美国现在到底欠了多少钱。
根据美国财政部的Debt to the Penny数据,2026年10月27日,美国联邦政府未偿债务总额约为40.58万亿美元。这个数字已经远远超过此前经常被讨论的38万亿美元。
但美国的债务并不是全部欠外国人的。
按照同一天的财政部数据,美国公众持有的债务约为32.68万亿美元,政府内部持有约7.90万亿美元。
这里所说的公众持有债务,既包括美国国内的银行、基金、保险机构和个人投资者,也包括外国政府、央行和其他海外投资者。
政府内部持有的债务,则主要涉及联邦政府不同账户之间的债权关系,例如社会保障等政府信托基金持有的国债。
再看外国持有的部分。
美国财政部公布的2026年8月数据表明,外国持有美国国债约9.33万亿美元。日本以约1.07万亿美元排在前面,英国约1.01万亿美元,中国大陆约5907亿美元。
中国的持有规模还在下降。2025年8月,中国持有美国国债约6997亿美元,到2026年8月已经降至5907亿美元,一年减少约15.6%。
不过,这里还有一个容易被忽略的统计问题:美国财政部的海外持有数据,主要依据美国境内托管机构和交易商提供的信息。
部分通过第三地托管的证券,未必能够准确归属到最终实际持有人所在的国家。因此,不能把每个国家公布的持有数字都理解为完全精确的最终所有权统计。
这些数字说明,美国债务并不是简单地全部借给外国人。美国国内金融机构和政府内部账户,同样是这套债务体系的重要组成部分。
那么,美国为什么还能不断发债?
关键就在美元。
美国国债不仅是美国政府融资的工具,也是全球金融市场的重要资产。
许多国家的央行、金融机构和投资者都需要持有美元资产,用于外汇储备、流动性管理和金融交易。美国国债市场规模大、交易活跃,在国际金融体系中具有特殊地位。
这就让美国拥有了其他国家很难复制的融资条件。
普通国家如果债务太高,投资者可能不愿意继续借钱,政府就必须付出更高利率,甚至面临融资困难。
美国则可以依靠庞大的国债市场,向全球投资者发行不同期限的国债。旧债到期后,再通过发行新债筹集资金偿还一部分旧债。
这就是所谓的借新还旧。
但必须明白,借新还旧不等于债务消失。只要财政长期入不敷出,债务本金就可能继续扩大,未来需要支付的利息也会越来越多。
美元的国际地位给美国争取了融资空间,却没有让美国摆脱债务约束。
美国拥有11艘核动力航母,并不是因为它的债务没有影响,而是因为航母体系属于国家军事预算的一部分。
美国政府通过税收和发行国债筹集资金,再由国会批准预算,维持海军、空军、陆军以及全球军事部署。
航母只是整个军事体系中的一个组成部分。
一艘航母从建造到服役,需要投入巨额资金,后续还要承担舰载机、人员工资、维护保养、燃料保障、弹药补给和护航舰艇等费用。航母编队真正昂贵的地方,不只是那艘巨大的船,而是围绕它建立起来的整套作战体系。
美国法律还规定,海军应当维持不少于11艘现役航母。这意味着,航母数量并不是政府可以随意削减的一项普通开支,它背后有法律规定和长期战略安排。
而美国现在的政策方向,甚至还在继续增加军事投入。
白宫提交的2027财年预算提案,要求国防相关预算资源达到约1.5万亿美元,比2026财年已批准水平高出约4400亿美元。需要注意,这仍然是政府向国会提出的预算请求,并不等于所有资金已经获得最终批准。
其中,造舰预算申请约658亿美元,计划采购18艘战斗舰艇以及16艘其他建造舰船,并为此前项目提供后续资金。这也说明,美国海军建设并不只是维持现有航母,而是在继续推动舰队更新。
但问题是,军费增加的同时,债务利息也在快速增长。
美国国会预算办公室对2026财年的估算显示,联邦财政赤字约为2万亿美元,比上一财年增加约2180亿美元。
美国财政部相关财政数据则显示,2026财年联邦政府净利息支出约为1.05万亿美元,按照全部应计利息计算,毛利息支出约为1.36万亿美元。
这两个数字为什么不一样?
因为净利息和毛利息的统计口径不同。净利息是联邦预算中用于比较财政支出的常用口径,毛利息则包含政府内部账户获得的部分利息。不能把两个数字混在一起,更不能拿毛利息直接与国防预算进行简单比较。
但无论采用哪种口径,都能看出美国债务利息已经成为一笔非常庞大的支出。