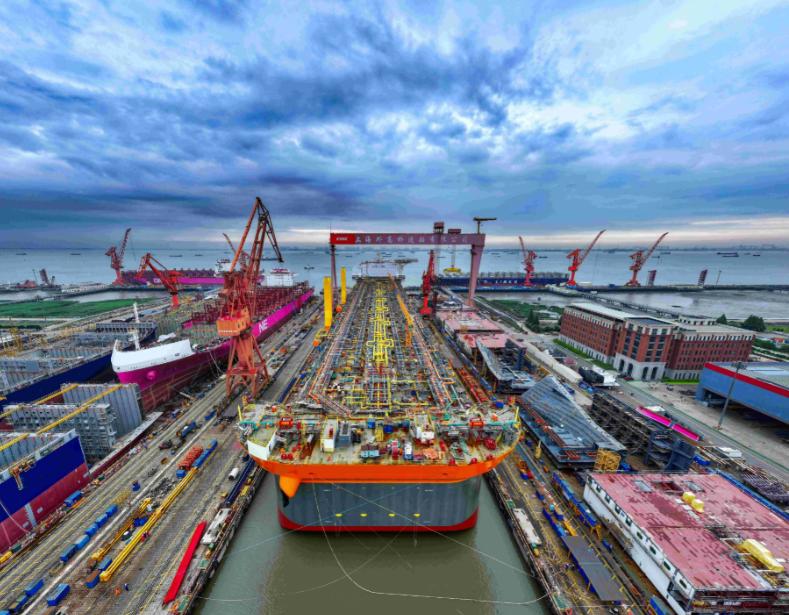
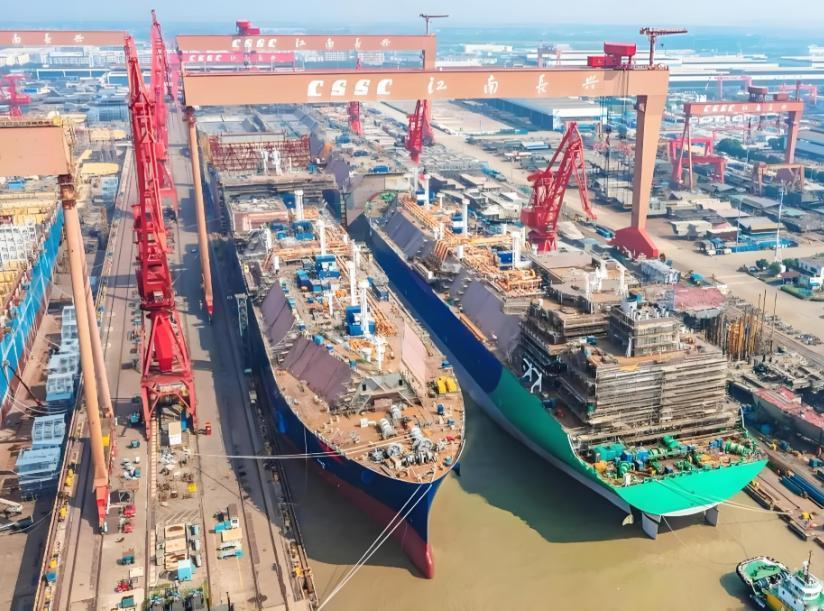
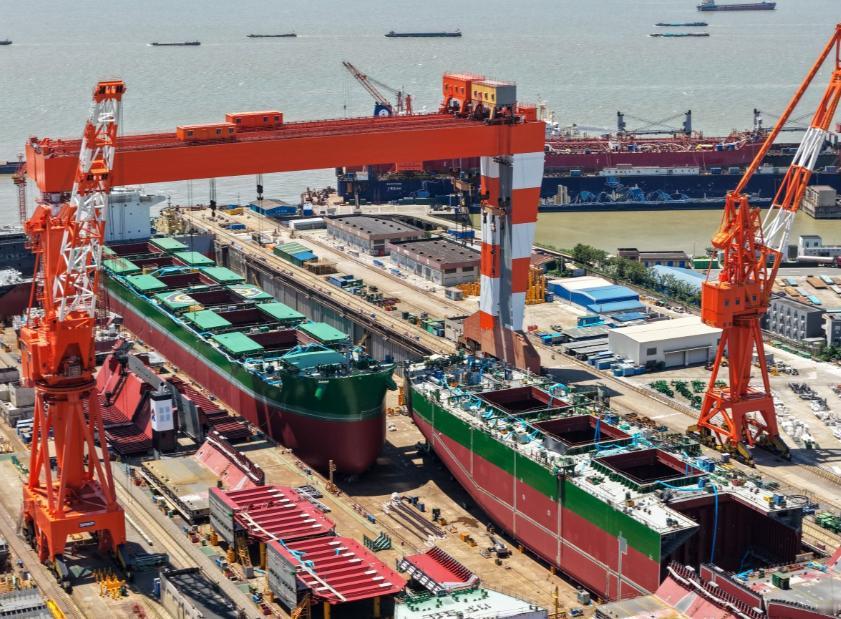
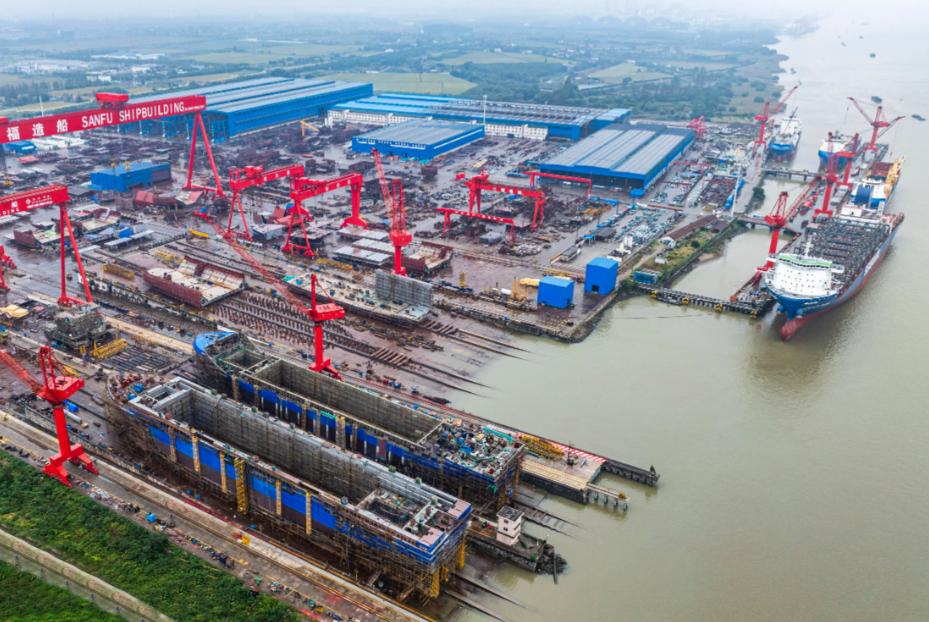
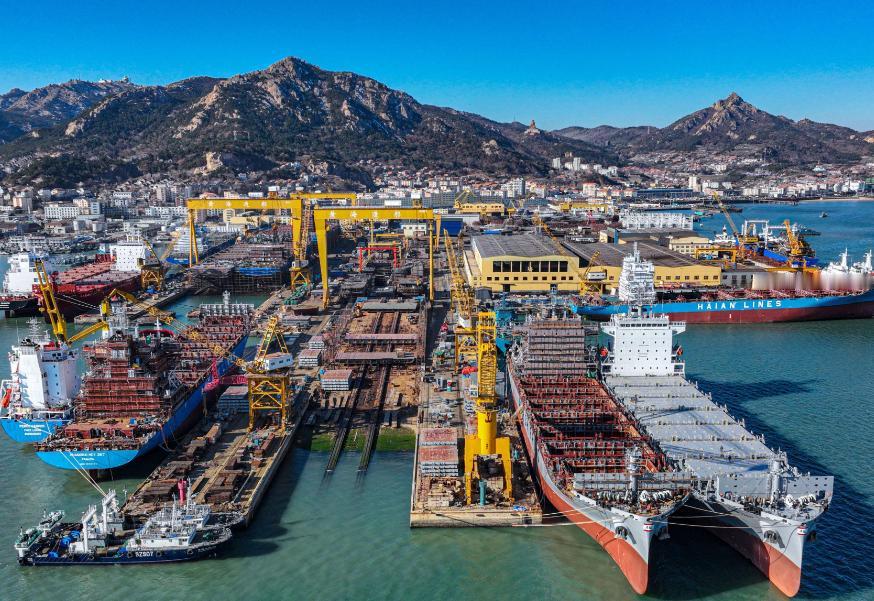
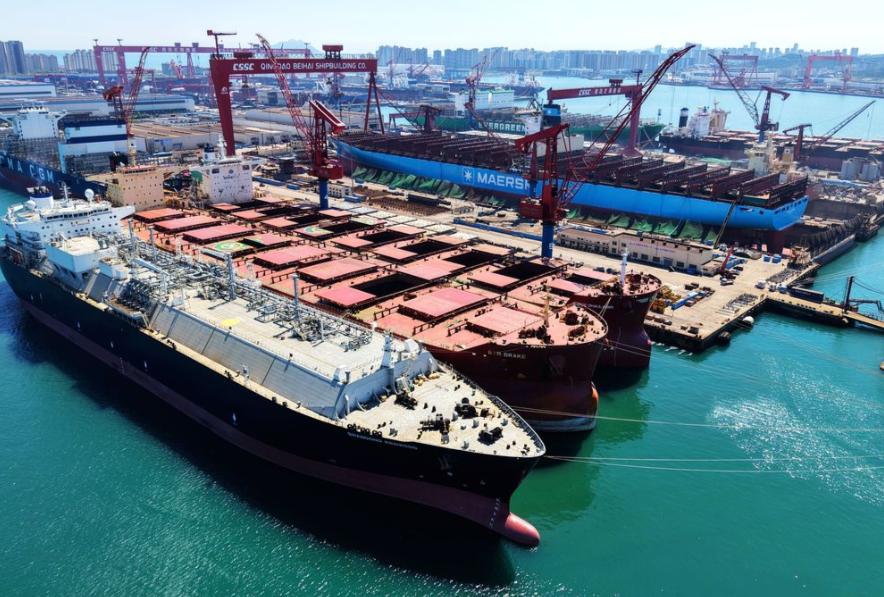
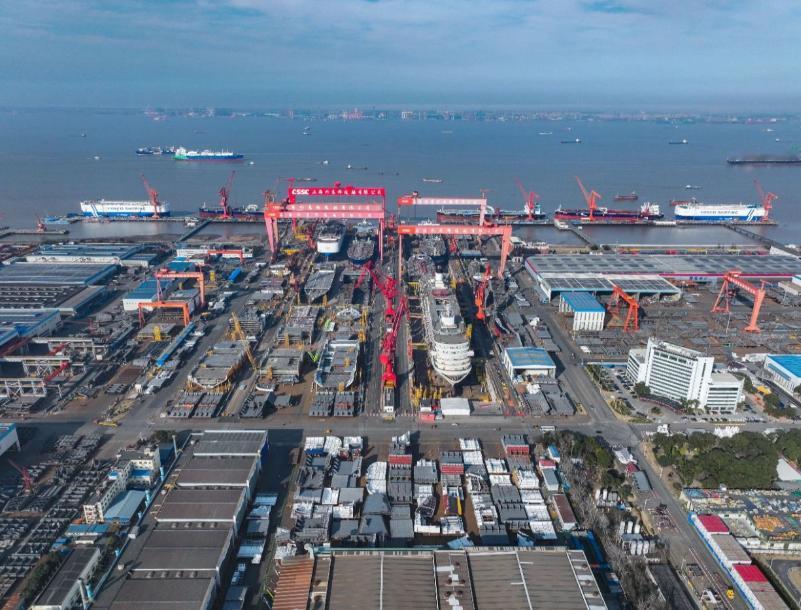
中国造船拿下八成订单,是无敌还是脆弱?2026年前三季度,全球新船订单的81.8%流向中国:汽车运输船97.2%,超大型油轮85.5%,万箱级集装箱船82.7%,绿色动力船舶74.1%。很多船厂的订单已经排到2030年前后,买家宁可排队等,也要在中国下单。
与此同时,外部压力也没停:2024年美国贸易代表办公室发起301调查,欧盟联合日韩发布报告指责补贴。可订单依然越压越多。这就有意思了——中国造船的核心竞争力,到底是什么?
先把时间拨回2008年。金融危机一来,全球造船业进入长达十余年的寒冬,全球范围内的活跃船厂从1069家降到2025年的469家,接近六成产能永久消失。
等到新一轮周期起来,能接单的船厂就那么几家。中国船厂订单排到2030年,日韩也排到2028年,全球船厂满负荷运转。为什么?因为拆船坞容易,建起来却要三五年;熟练技工流失容易,培养却要五到十年。
所以,这八成订单,首先是剩者为王的结果,其次是周期性红利。不是中国船厂突然开挂,而是对手率先退场了。
很多人的第一反应是人工便宜。但造船是超重资产行业,钢材占25%到33%,主机和配套设备占40%到50%,人力仅占15%到20%。
中国的优势是产业链高度集聚:船板、主机、电缆、阀门、分段加工,很多船厂周边两百公里内就能配齐。再加上模块化建造熟练,钢板利用率高,综合建造成本低。这不是“卷工人”,而是“卷系统”。
低息贷款常被说成核心优势,但低息船贷放款对象是船东,不是船厂;韩国进出口银行也有类似工具,利差并非网传那么夸张。马士基、地中海航运这些大船东,发债、欧美融资门路多的是,不会为了省那点利息,牺牲交船时间。
船晚交几个月,租金损失几十上百万美元一个月,远高于利息差。所以,低息充其量是锦上添花,并非决定性因素。真正让船东下单的,是中国船厂交付速度比日韩快6到12个月,准点率全球第一,这才是硬通货。
这里必须插一段历史。2010年中国造船完工量6757万载重吨,三大指标全面超过韩国,首次成为世界第一。但这个“第一”差点把整个行业打崩。为什么?
因为中国船企为了抢单疯狂卷定金:日韩收20%定金、交船前付75%到80%,中国船企只收5%到10%定金、交船前付30%到40%。2008年金融危机一爆,油价从147美元跳水,船东破产的破产、弃船的弃船,定金不要了,尾款不付了。
短短四年,中国造船企业从3400多家锐减到300多家,直到2016年才缓过来。这说明订单量不等于稳,低定金换来的繁荣是借来的繁荣。
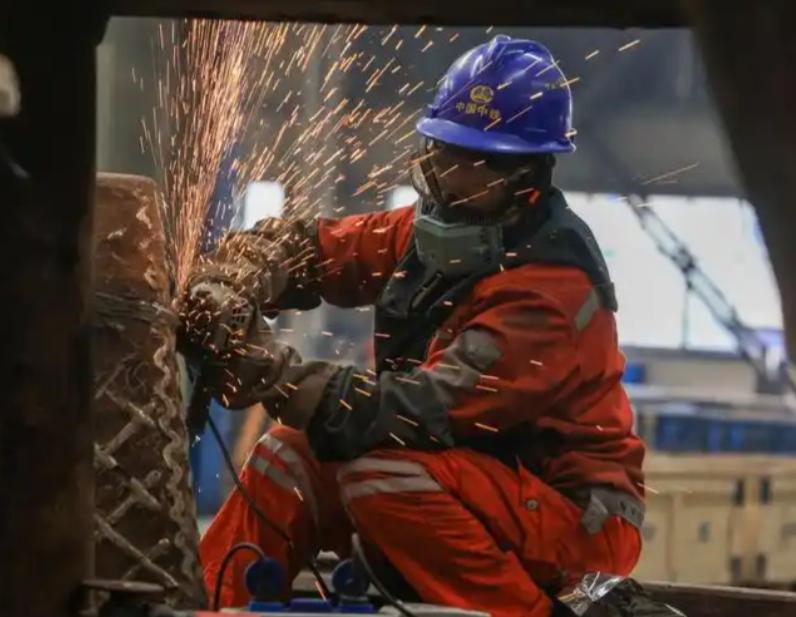
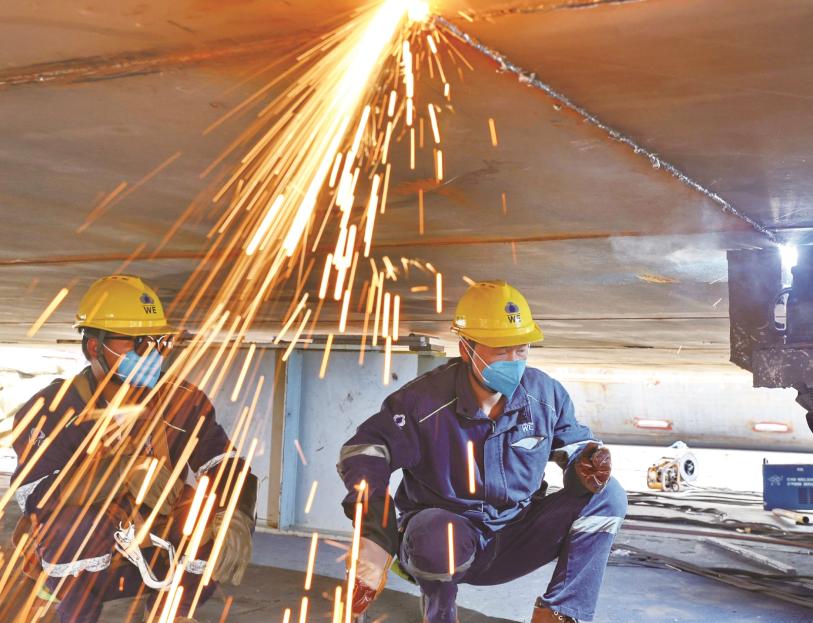
其实,最该警惕的是“人”。现在,船厂里干活的外协队,平均年龄在45岁以上,焊工更高,35岁以下不到四分之一。外包比例也很高,上海四大海装央企外包员工占比约70%,民营船企估算能到90%。
外包不是原罪,日韩也有六七成,但外包比例过高会让技能传承断档:师傅不敢教,徒弟留不住,质量损耗看不见却真实存在。韩国就是前车之鉴——不是接不到订单,是没人干活。
以前高端液货船基本是韩国专属,现在中国追上来了,甲醇双燃料船、氨预留船、LNG船这些绿色船型,中国已经能批量接单交付。但韩国在LNG船领域仍凭经验和品牌保有溢价,欧洲在高端配套、设计软件、核心设备上仍占优势。
造船被称为“综合工业之冠”,一艘船涉及钢铁、机械、电子、化工、材料上百个行业,能拿下八成订单,本质是中国重工业体系的成年礼。
英国巅峰40%,韩国46%,日本50%,中国81.8%堪称前无古人。但造船业的王座从来不是永久的。真正的护城河,不只是船坞多、报价低,而是高技能工人愿意留下,核心配套不受制于人,订单能持续转化为利润。
如果只盯着“全球第一”开香槟,很容易误判形势;看到订单背后的链条、人和制度,才会明白——这场胜利,还远没到松口气的时候。订单是面子,利润是里子,人是底子,三样都稳了,才配说无敌!