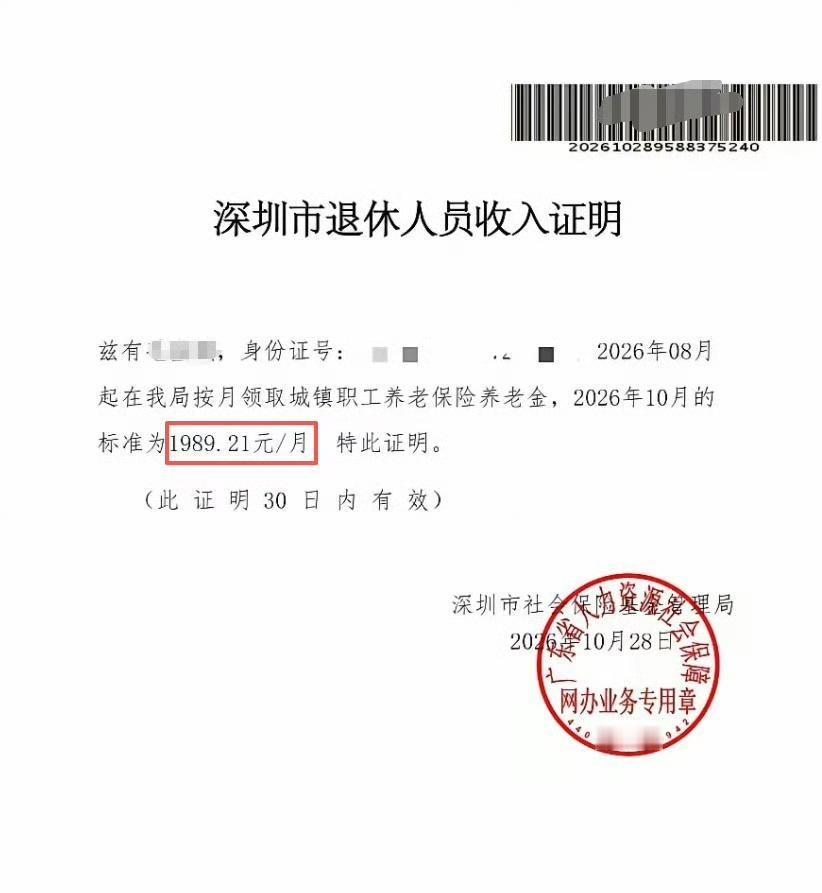
每月近2000元的养老金,在很多人眼里可能不算什么,可对一位在深圳打拼了20年的普通劳动者来说,这笔钱背后藏着的账,值得好好算一算。
身边总有人嘀咕,按最低标准咬牙交了二十年,到头来每个月就拿一千九百多,是不是亏大发了。其实把这笔账拆开来看,压根不是划不划算的问题,而是这年头抗风险的底线到底在哪。
个人账户里总共攒下不到四万块,每个月投进去的钱并不算多。但仔细琢磨一下,不到两年就能把本金全部拿回来,往后多活一天就是实打实的净赚。那些嫌少的人,总喜欢拿大城市的高消费去套,觉得这点钱连个像样的开销都不够。
可谁规定退休了非得在一线城市硬撑?揣着这笔旱涝保收的月收入,转头回老家的小县城,柴米油盐不仅够用,还能落个清静自在。不用低三下四看人脸色,也不用成天提心吊胆怕失业。
这份每个月雷打不动打到卡里的底气,才是最硬的护城河。