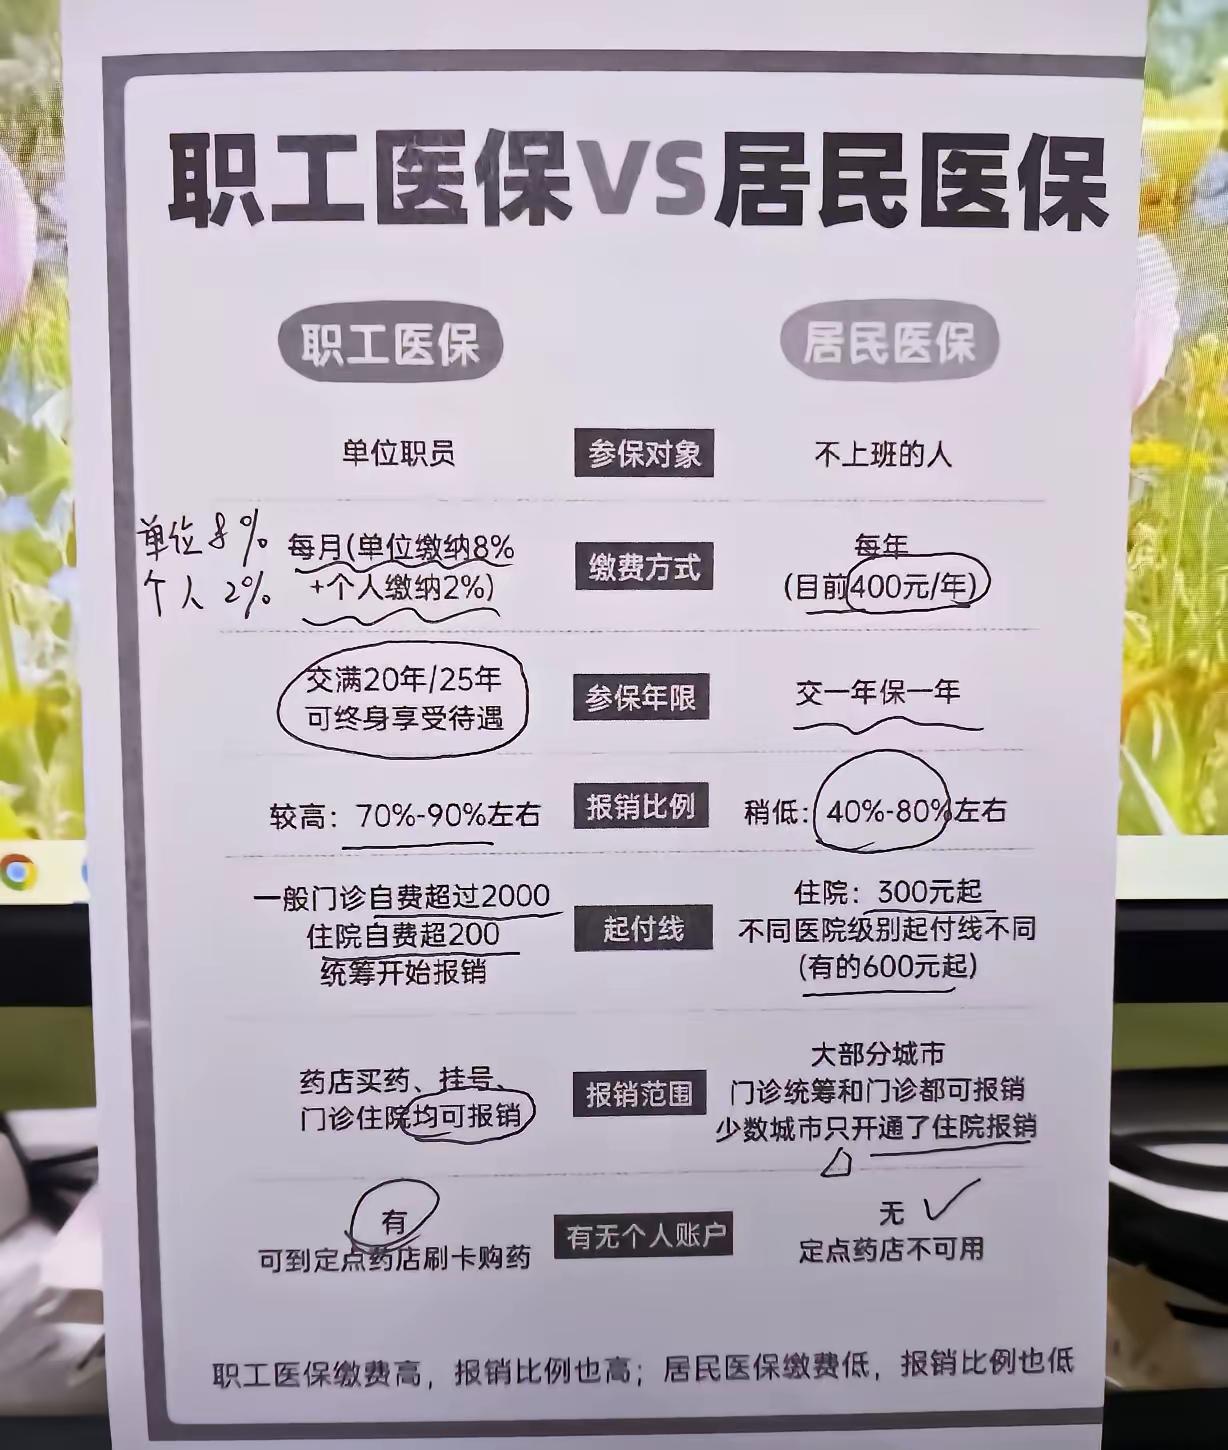
如果连一年400块的医保,都让不少家庭觉得有些吃力,那大家到底在经历什么样的生活?
最近,网传医保参保人数减少了8300万,不少人担心一旦医保库里没钱了,以后医保系统会不会出问题呢?
大可不必担心,这8300万里面,一部分是以前跨省重复交的,现在大数据把水分挤掉了,还有不少人去上班了,从居民医保转成了职工医保,剩下的和新生儿数量减少有关系。全国有13亿多人参保,医保的盘子依然稳当。
先说那个8300万,拆开看其实没那么吓人。官方在11月初的发布会上已经讲得很清楚:2019年到2024年,清理掉的重复参保等无效数据大约有2500万,这部分人本来就不该被算两遍。还有将近6000万人,是从居民医保转成了职工医保,2019年职工医保参保人数3.29亿,到2025年涨到了3.89亿,净增的部分很大一块就是原来交居民医保的人。换句话说,这不是“跑了”,是“升级了”。剩下的人口自然回落的缺口,和出生率的变化对得上,跟医保制度本身没太大关系。
但话说回来,8300万里哪怕只有一小部分是真实断缴,也值得认真看一眼。400元对城市白领可能只是一顿火锅,可对一个四口之家,集中缴费期一次性拿出一千六,感受完全不一样。农村老人每月基础养老金本就不高,一年的医保费占掉月度养老金两倍以上,这笔钱要从油盐柴米里硬挤。打零工的、短期务工的,收入时断时续,房租、孩子学费、日常开销排着队等现金,医保按年一次性收,很容易被推到“再等等”那一栏里去。
有人会说,不就是觉得身体好、用不上嘛。可现实里更常见的逻辑是:不是不知道有用,是手头的现金不够同时应付好几件“都有用”的事。一个家庭在缴费页面前犹豫的那几秒,背后往往是这个月还有别的账单要付。把断缴简单归成“短视”或者“侥幸”,反而看不清真正卡住人的东西——不是意愿,是现金流。
那医保基金到底扛不扛得住?2024年居民医保基金当期收入11180亿,支出10661亿,当期结存519亿,累计结存8183亿。居民医保的筹资大头本来就不在个人缴费上,财政补助每人每年700元左右,占筹资总额六成以上。少数人断缴不会让池子见底,真正让人担心的不是系统停摆,而是断缴的那个人万一住一次院,账单全部落在自己身上。一次普通肺炎、一次外伤手术,就可能把攒了很久的积蓄掏掉一大块。制度还在,人却暴露在了风险外面。
有意思的是,政策其实已经在往“留住人”的方向调。个人缴费标准连续三年停在400元没有往上跳,财政补助那头还在加。连续参保满四年的人,大病保险支付限额会往上提;断缴之后再回来,等待期最短三个月,断得越久等得越久。职工医保个人账户的钱也可以跨省转给家人缴居民医保了,城里子女账户里趴着的余额,能变成老家父母缴费页面上的“抵用券”。这些变化解决不了所有家庭的现金流紧张,但至少方向是让“一直交着的人”不吃亏。
说到底,400元吃不吃力,不取决于这个数字在统计报表里占多大比重,取决于它出现在一个家庭账单序列里的哪个位置。对有的人它排在很后面,对有的人它刚好卡在“交完这个,下个月就得紧一紧”的那一格。医保的盘子稳不稳,看的是大盘子和财政投入;可一个家庭要不要续上这400块,看的是它手里还剩多少活钱。
你身边有没有那种“知道有用,但今年还是犹豫了”的人?他们犹豫的那一刻,卡住的到底是什么?