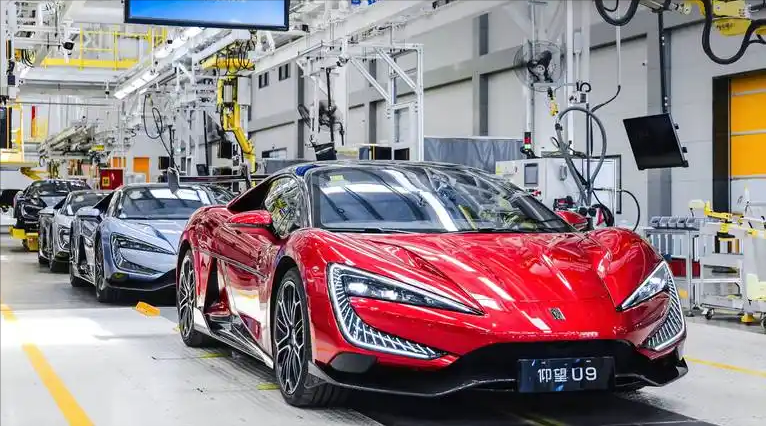
竞争之下欧洲人真的慌了!一位外国专家曾经亲口说:“我们这辈子从没见过像中国这样的对手”,曾经以为中国只会靠便宜货打市场,没想到今天的中国新能源汽车,已经把欧洲汽车厂商逼得焦头烂额,十年后,这场竞争已翻天覆地。
中国新能源汽车凭借技术、成本和供应链优势,已迫使传统车企重新应战。竞争之下欧洲人真的慌了!中国新能源汽车凭什么让欧洲汽车巨头重新应战?
把时间往前推十年,中国汽车进入欧洲市场,谈论最多的还是价格。欧洲拥有奔驰、宝马、大众等老牌汽车企业,发动机、变速箱、底盘制造积累了上百年,长期占据全球汽车产业的优势位置。
那时候,中国汽车想在欧洲站稳脚跟,首先要面对的就是品牌认知和技术信任两道门槛。中国汽车的进步,并不是靠一两款爆款车型撑起来的,而是整个产业链经过多年积累后形成的结果。
2026年10月14日,吉林省工业和信息化厅公布了中国汽车工业协会提供的2026年9月汽车工业运行数据。2026年1月至9月,中国新能源汽车产量达到1248.3万辆,销量达到1247.2万辆,同比分别增长11%和11.1%,新能源汽车新车销量占汽车新车总销量的53.6%。
其中,2026年9月新能源汽车销量达到182.3万辆,同比增长13.6%,占当月汽车新车销量的61.6%。
出口数据也很有分量,2026年1月至9月,中国汽车整车出口820.5万辆,其中新能源汽车出口400.6万辆,同比增长127.9%。
新能源汽车出口已经成为中国汽车走向国际市场的重要力量。过去主要依靠国内市场消化产能的产业格局,正在向国内外市场共同发展的方向调整。
2026年10月22日,欧洲汽车制造商协会公布的数据显示,2026年1月至9月,欧盟纯电动汽车新车注册量达到193.15万辆,市场占有率达到22.7%,而2025年同期这一比例为16.1%。
德国、法国和丹麦等主要市场的纯电动汽车注册量均有较大幅度增长。欧洲消费者对电动汽车的接受程度不断提高,市场需求也在扩大。
问题在于,欧洲市场的电动化进程越快,传统车企就越需要面对新的竞争者。
中国品牌带来的压力,不只是售价更有吸引力,还包括产品更新速度、智能化配置以及供应链响应效率。中国汽车真正拉开差距的地方,藏在消费者看不见的生产环节里。
一辆新能源汽车,从电池材料到电芯制造,从电机、电控到整车装配,背后涉及大量零部件企业。中国经过多年发展,已经建立起较为完整的新能源汽车供应链,整车厂能够与电池企业、电子元器件厂商和软件开发团队紧密协作。
研发过程中发现问题,可以较快找到配套企业进行调整,产品进入量产阶段后,也更容易形成规模效应。国际能源署2026年5月20日发布的《全球电动汽车展望2026》提供了一个重要依据。
报告指出,2025年中国占全球动力电池制造产能的80%以上,中国企业在全球电动汽车电池实际装车量中的份额接近75%。
数字背后是长期积累,中国企业在磷酸铁锂电池、动力电池制造工艺和材料加工方面形成了较强的产业配套能力,规模化生产又进一步降低了制造成本。
欧洲车企即使愿意投入巨额资金,也需要时间培养供应商、完善生产流程,不能单靠购买设备就迅速复制完整的产业体系。还有一个容易被忽视的变化,就是汽车竞争的技术重点已经转移。
过去欧洲车企最擅长的是发动机、变速箱和机械性能,消费者买车时,品牌历史、动力表现和底盘调校往往占据重要位置。新能源汽车普及以后,电池管理、智能座舱、电子电气架构和软件更新逐渐成为新的竞争重点。
中国企业拥有庞大的新能源汽车消费市场,产品经过大量用户使用和反馈,可以较快完成技术迭代。大众汽车的行动很有代表性。该架构由大众中国技术团队、CARIAD中国团队与小鹏汽车共同开发,从项目构想到量产仅用了18个月。
大众官方还表示,新的研发流程可以将部分车型的开发周期缩短最多30%,部分重点项目的开发成本降低最多50%。CARIAD一个长期以技术标准和制造经验影响全球汽车产业的欧洲品牌,开始更加深入地借助中国本土研发力量推进产品升级,这个变化很值得研究。
它说明中国汽车产业已经不只是提供零部件和生产服务,还能够参与整车核心架构的开发。
不过,贸易壁垒并没有让双方的产业联系中断。2026年2月10日,欧盟委员会又接受了大众安徽针对旗下Cupra Tavascan车型提出的最低进口价格承诺。