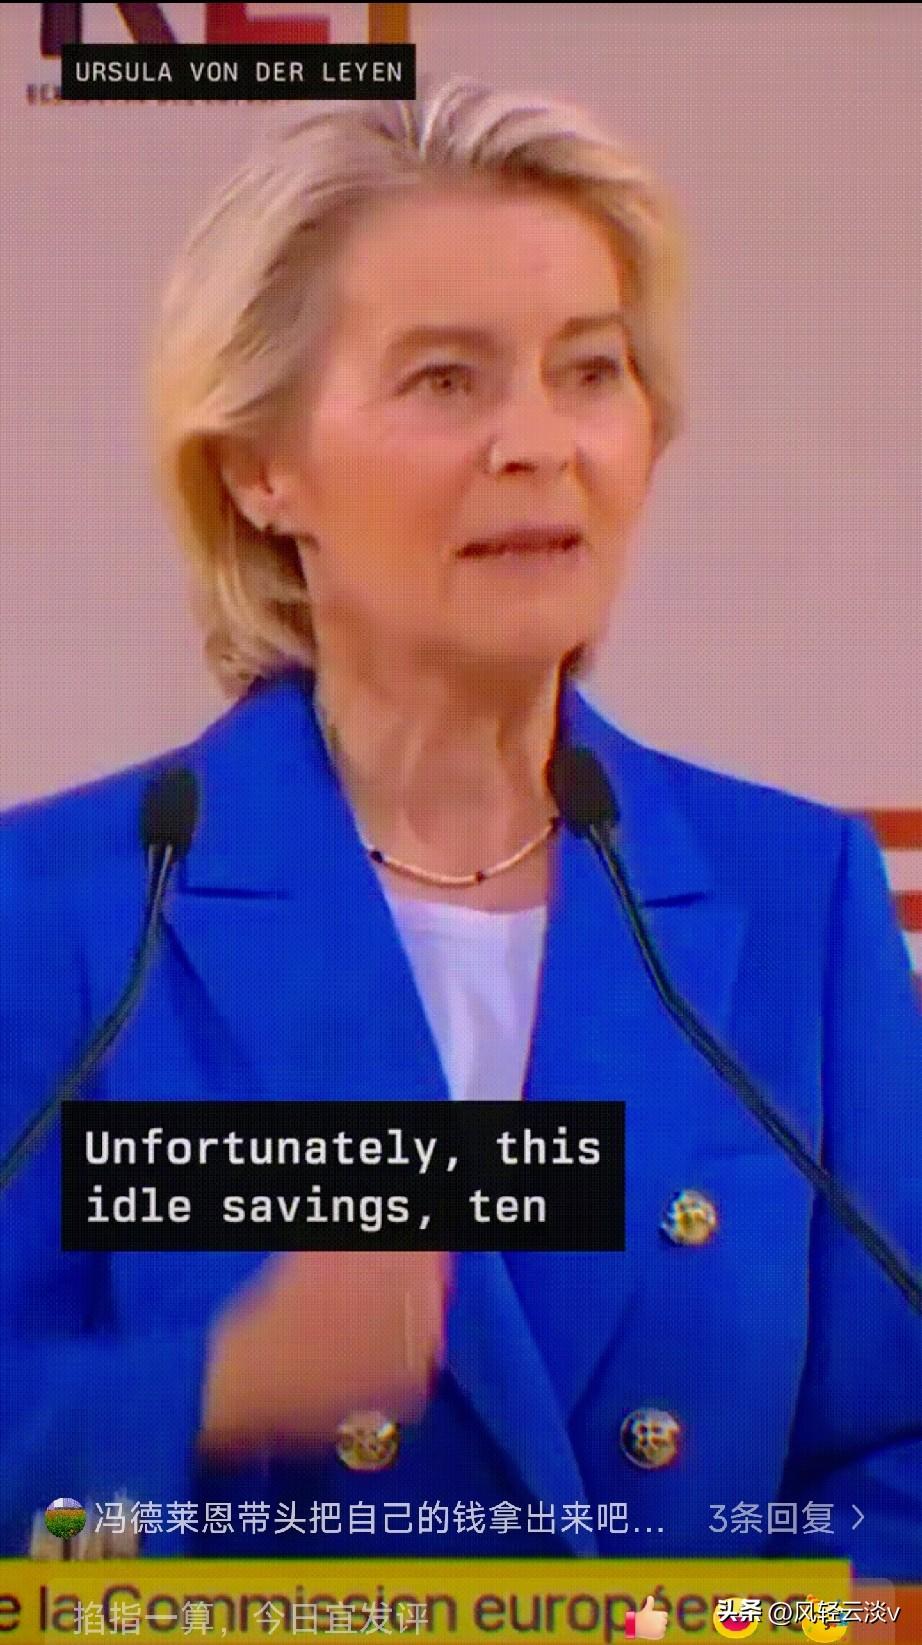
欧委会主席冯德莱恩说,“大约有10万亿欧元的欧洲家庭储蓄,目前闲置在银行存款中”,她呼吁应将重新引导这些资金进入“欧洲的证券市场”。
冯德莱恩在巴黎对着法国企业主说出这句话时,用的是一个更不留情面的词。法文原话里,她把躺在银行账户里的家庭储蓄称作“paresseux”——懒惰的。英文版本稍加修饰,译成“idle”,闲置的。一个词的选择,已经把政策叙事的方向定了调:问题出在储户身上,他们太保守、太被动,需要被“唤醒”。
但欧洲家庭真的“懒”吗?欧元区家庭在2026年第一季度的储蓄率是11.3%,美国同期只有3%。经历了主权债务危机、负利率年代和一轮接一轮的通胀之后,把钱放在存款里至少保住了名义本金。42%的欧洲储户把证券市场形容为“赌场”,35%的人直言自己不具备足够的投资知识。当一个人知道自己不懂牌桌规则时,选择不坐下,算懒惰还是算清醒?
冯德莱恩的逻辑是“钱闲着,企业缺钱”。德拉吉报告估算欧盟每年需要额外8000亿欧元投资来追赶技术和绿色转型。这个缺口是真实的。可缺口的存在,不自动证明存款就是缺口的原因。欧洲金融体系长期以银行为主导,资本市场碎片化、跨境交易成本高、养老基金和保险资金入市比例有限,这些结构性问题不是把储户推向股市就能消解的。ING的一项测算显示,如果过去二十多年里有四分之一的存款流入投资基金,家庭财富可能多出1.17万亿欧元。这组数字常被用来论证“存款不划算”,但它衡量的是事后回报,不是事前风险。2008年之前把积蓄投入股市的欧洲家庭,事后也会算出另一个方向的缺口。
更少被拿到台面上说的是银行那一端。欧洲银行的负债结构高度依赖存款。把10万亿欧元中的相当一部分引导出去,意味着银行的融资基础变薄,放贷能力承压,而中小企业恰恰是最依赖银行贷款的那一端。与此同时,储蓄与投资联盟方案中提到的“证券化”工具,在2008年危机之前恰好是风险扩散的通道之一。把存款转成证券,再把证券打包再出售,这条链条欧洲并不陌生。
还有一个细节耐人寻味。冯德莱恩在演讲中设定了一个时间表:希望在2026年底前与全部27个成员国达成协议,“如果不行,就和准备好的国家先做”。资本市场联盟这个概念在布鲁塞尔已经转了二十年,进展寥寥,成员国不愿意交出本国金融监管权是核心障碍。一个二十年推不动的议程,现在被包装成“储户不配合”的问题,叙事的重心悄悄从制度改革滑向了行为矫正。
在我看来,真正需要回答的问题不是“怎么让欧洲人买股票”,而是“欧洲的证券市场值不值得普通家庭把养老钱放进去”。如果跨境清算仍然昂贵,如果散户在产品链条末端承担了最不对称的风险,如果养老金体系本身就不足以替代存款的保障功能,那么“引导”很容易滑向“驱赶”。冯德莱恩用的词是“put to work”,让钱去工作。可对很多欧洲家庭来说,存款不是不工作,它在做一份收益不高但不会主动辞职的工作。
当一位委员会主席把公民的审慎称为“懒惰”时,错配的未必是储户的资产配置,而是政策话语对风险的分配方式。10万亿欧元不会因为一个标签就搬家。它只会去一个它信得过的地方。
综合Euractiv、The Conversation、ETUI、ING/Investing.com、Newtral.es 2026年9月1日至10月19日报道。