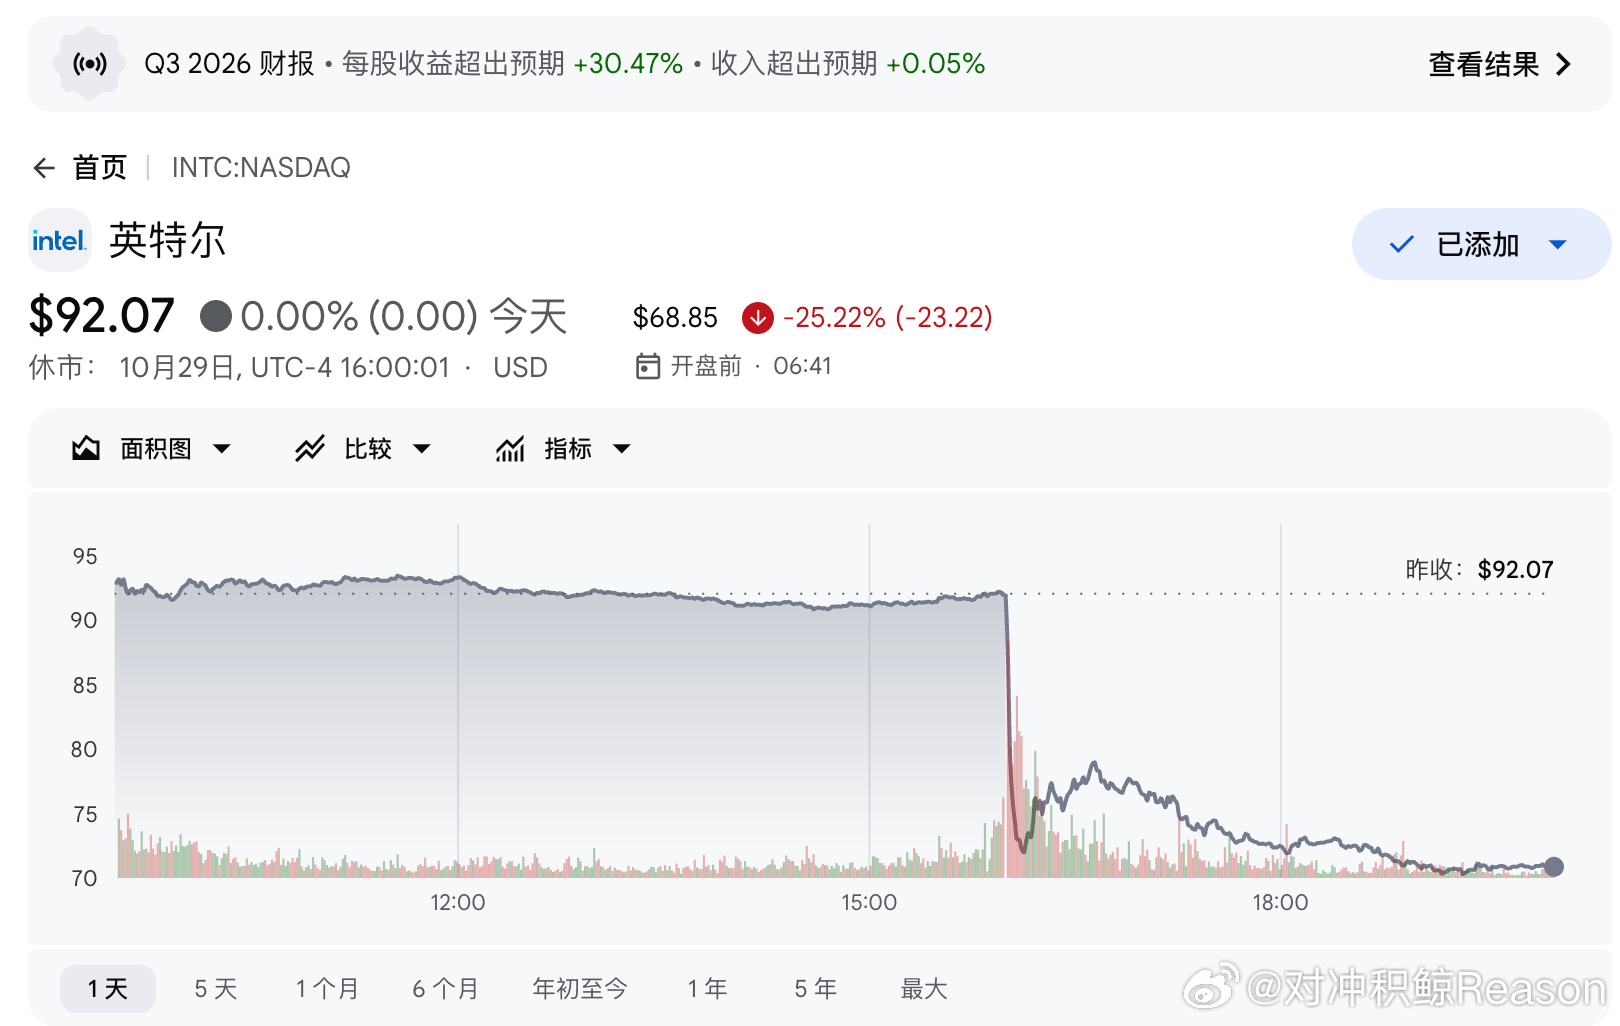
英特尔这次是真的是跌懵了。
数据中心业务暴增78%,创下15年来最强劲的增长,结果股价盘前一度暴跌25%,创下两年多来最大单日跌幅。
更讽刺的是,美银刚刚把英特尔的评级从买入下调到中性,目标价从145美元砍到100美元,结果市场直接把股价砸到了70美元以下。
连华尔街分析师的悲观程度,都赶不上市场抛售的速度。
到底出了什么问题?
表面上看,是英特尔第四季度业绩指引太差。市场原本预计营收171亿美元左右,结果公司只给了155亿美元的中值。更夸张的是,每股盈利指引比市场预期低了四成多。
但如果再翻翻财报,信息量确实有点大。。。
比如,英特尔的代工业务。
三季度收入67亿美元,同比增长58%。但是,这67亿美元里,真正来自外部客户的收入,只有4.11亿美元,占比仅仅6%。
剩下的绝大部分,都是英特尔自己给自己生产芯片产生的内部业务收入。
相当于一家餐厅宣布营业额暴增,结果大部分都是老板自己在店里吃饭。
更尴尬的是,代工业务这个季度还亏了18.5亿美元。
还有一个特别反直觉的地方。
英特尔最新18A制程的单位制造成本,相比年初已经下降了40%。但18A生产的芯片,毛利率仍然达不到公司平均水平,产能利用率也不够理想。英特尔甚至准备把部分原本用于18A的产能,重新调整去生产Intel 3服务器芯片。
为什么?
因为服务器芯片需求太旺盛,老一些的制程反而更有现实价值。
技术越先进,不代表赚的钱越多。
造得出来是一回事,能不能低成本、大规模地造出来,并且找到愿意高价买单的客户,又是另一回事。
且,AI一边在拯救英特尔,一边又在伤害英特尔。
AI数据中心需求爆炸,让英特尔的服务器业务收入暴增78%。
但另一头,AI数据中心正在疯狂抢占全球内存产能,推高存储芯片价格。
内存越来越贵,PC整机成本就越来越高。
结果就是,英特尔的AI PC业务明明增长35%,整个PC业务收入却下降了5%。
管理层甚至预计,第四季度PC业务还要环比下滑超过20%。
再往回看,三个月前的8月,英特尔还以每股95美元的价格大规模融资,募集了约230亿美元。结果短短两个月,股价就跌到70美元以下。
虽然英特尔账上还有约540亿美元现金及短期投资,但管理层已经明确表示,2027年依然是资本开支大年,自由现金流预计还是无法转正。
也就是说,英特尔可能还得继续投入巨额资金,去追赶台积电、争取外部客户、扩大先进制程产能。
对英特尔来说,最残酷的事情或许不是技术追不上别人。
而是好不容易把技术追上来了,市场却发现,这门生意未必有想象中那么赚钱。