美股带头下跌,又一次全球性金融危机来了吗
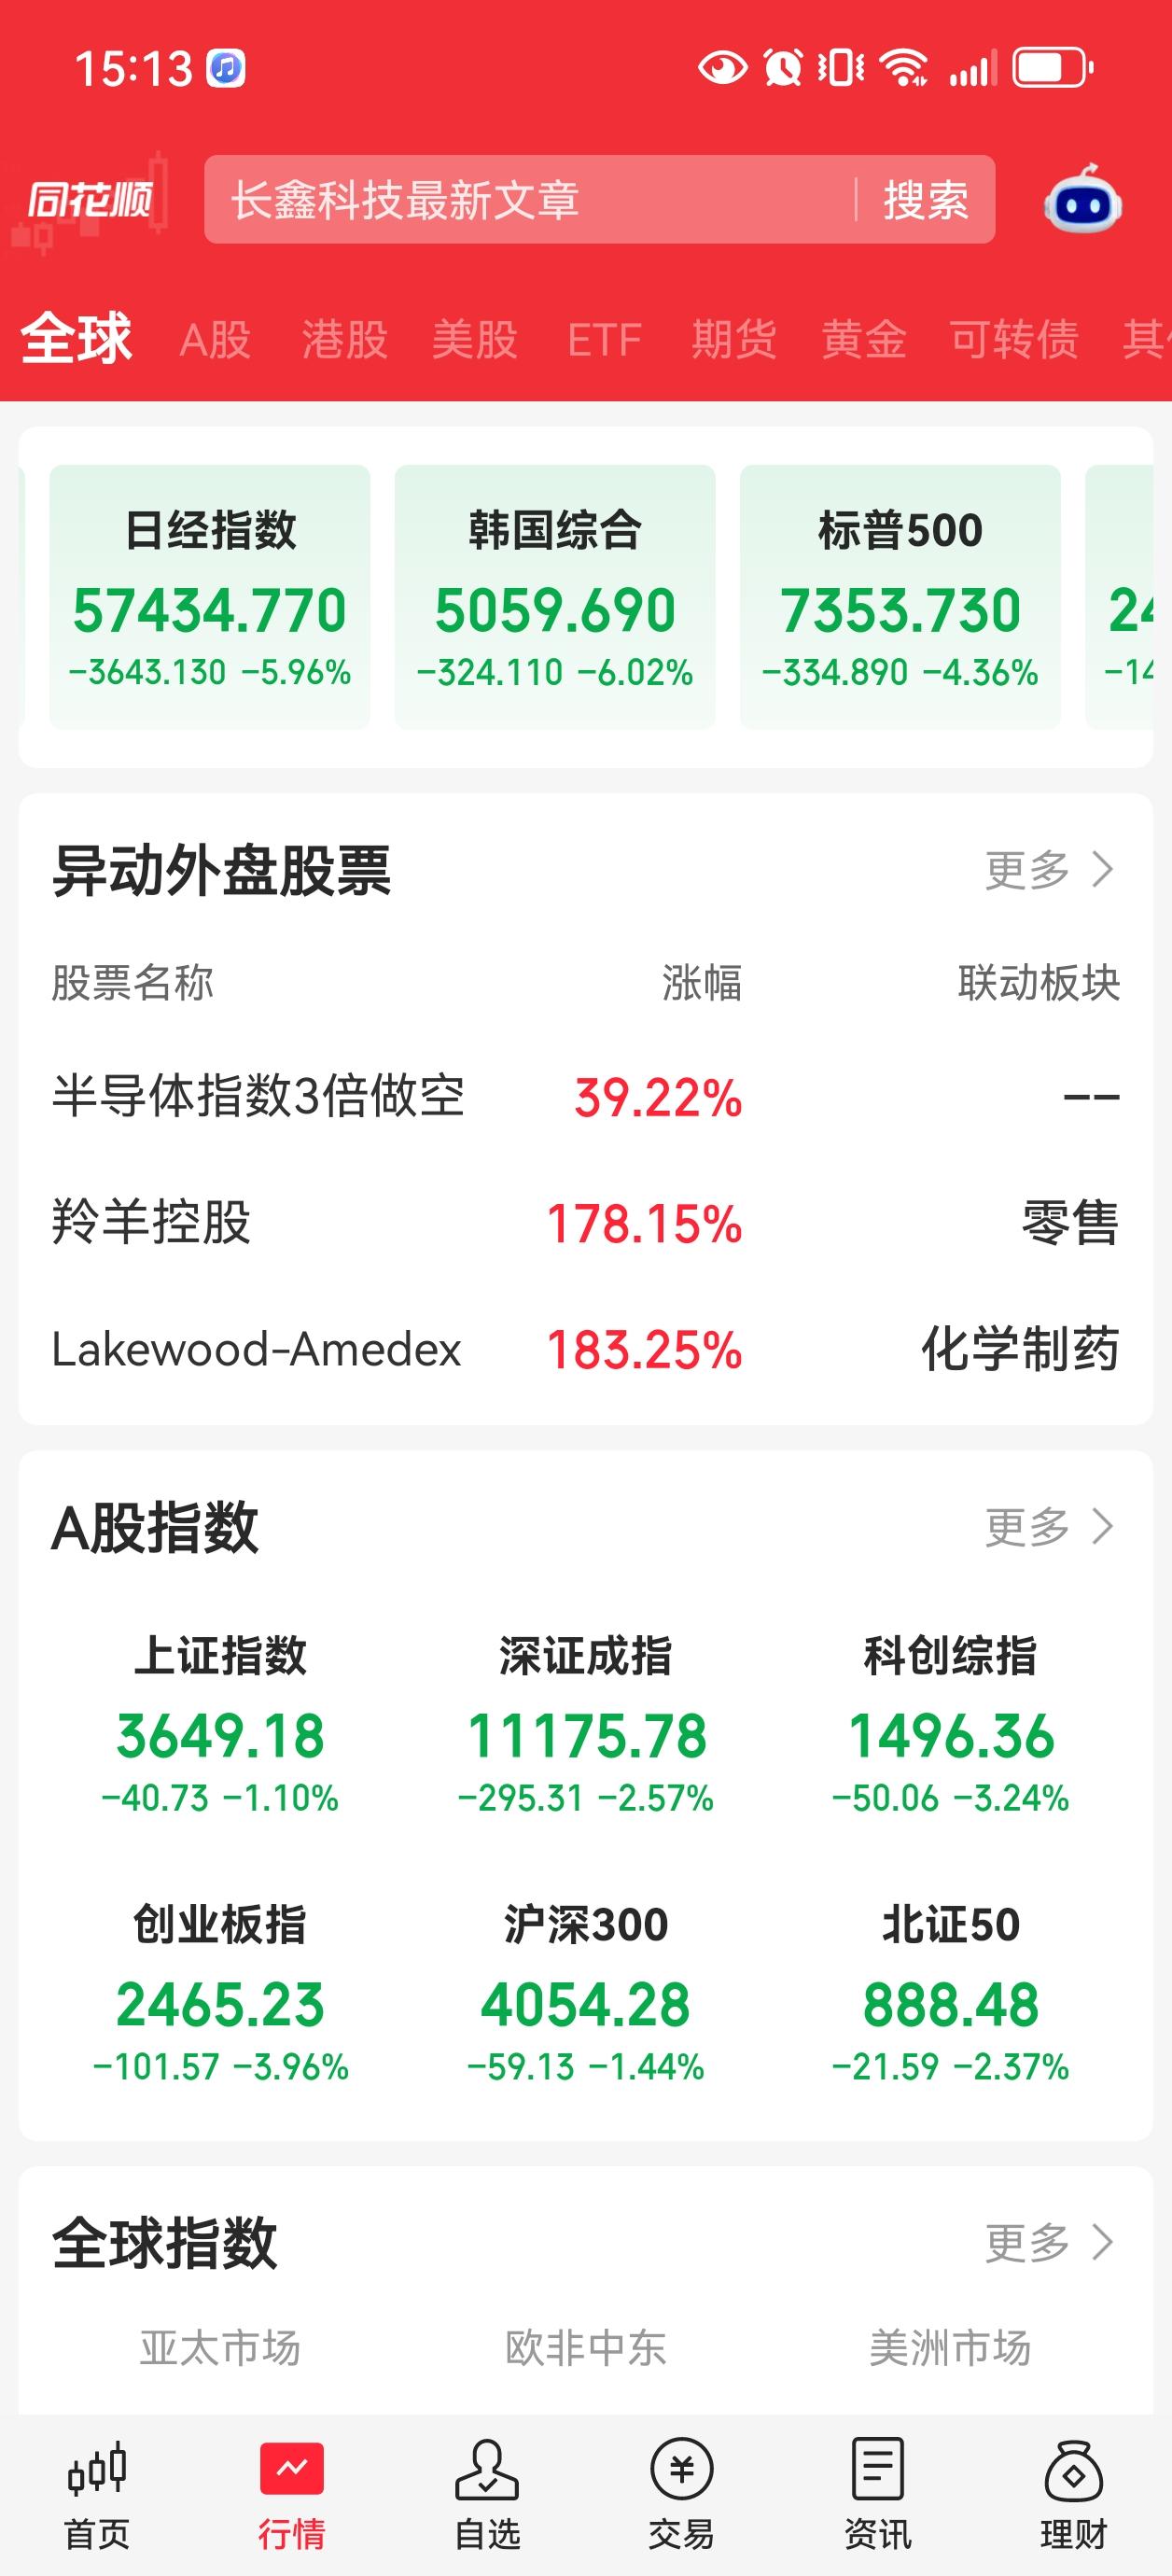
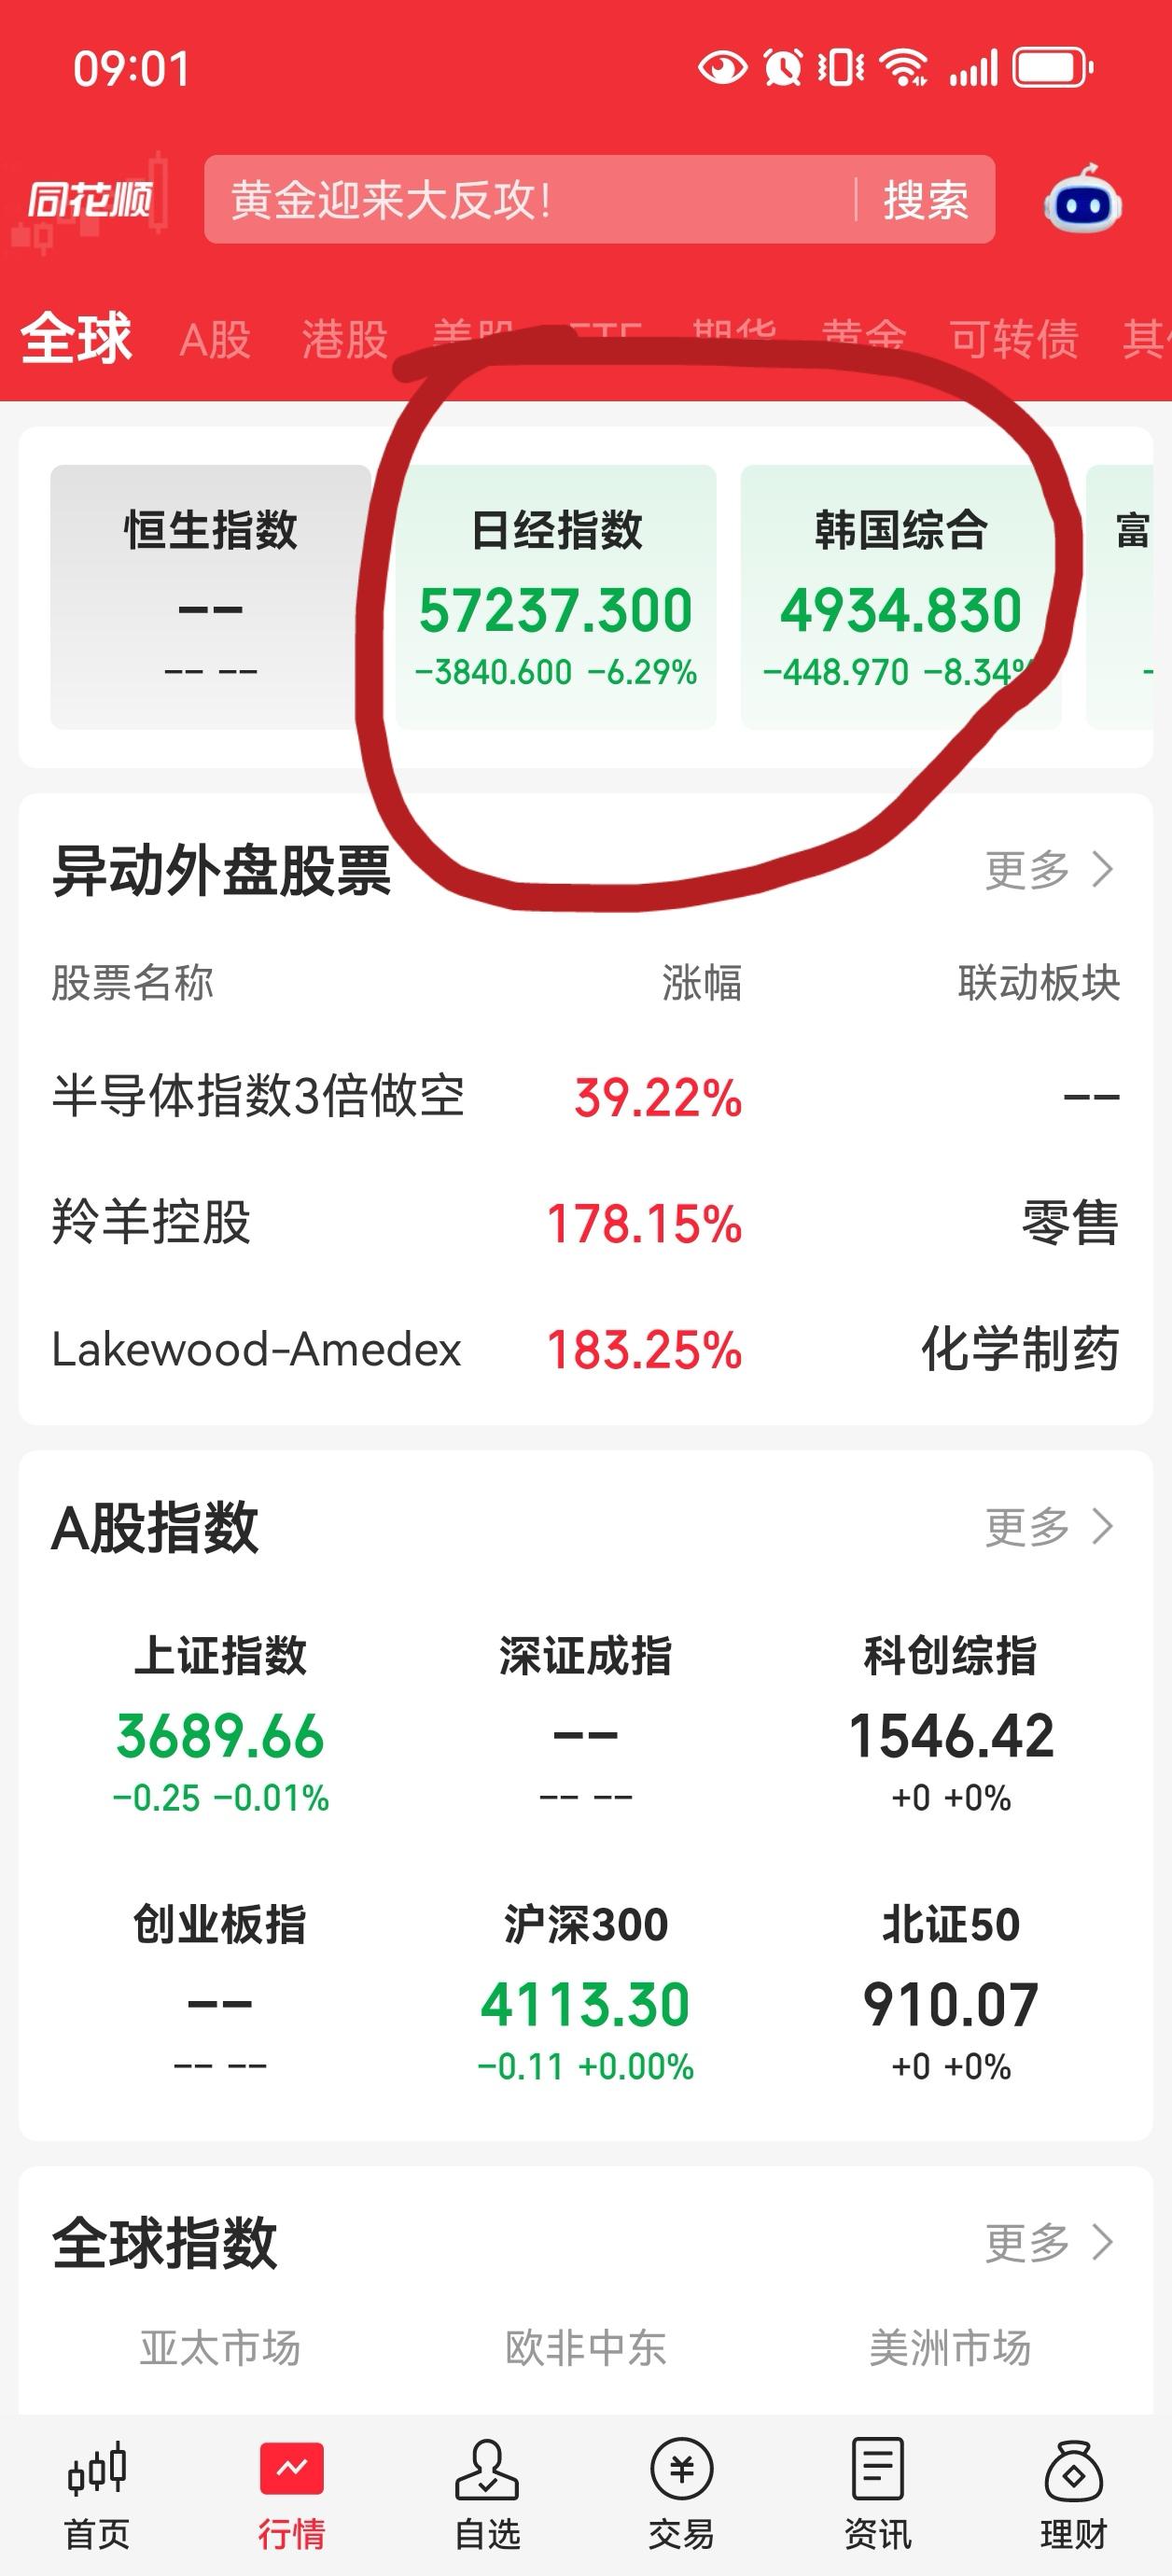
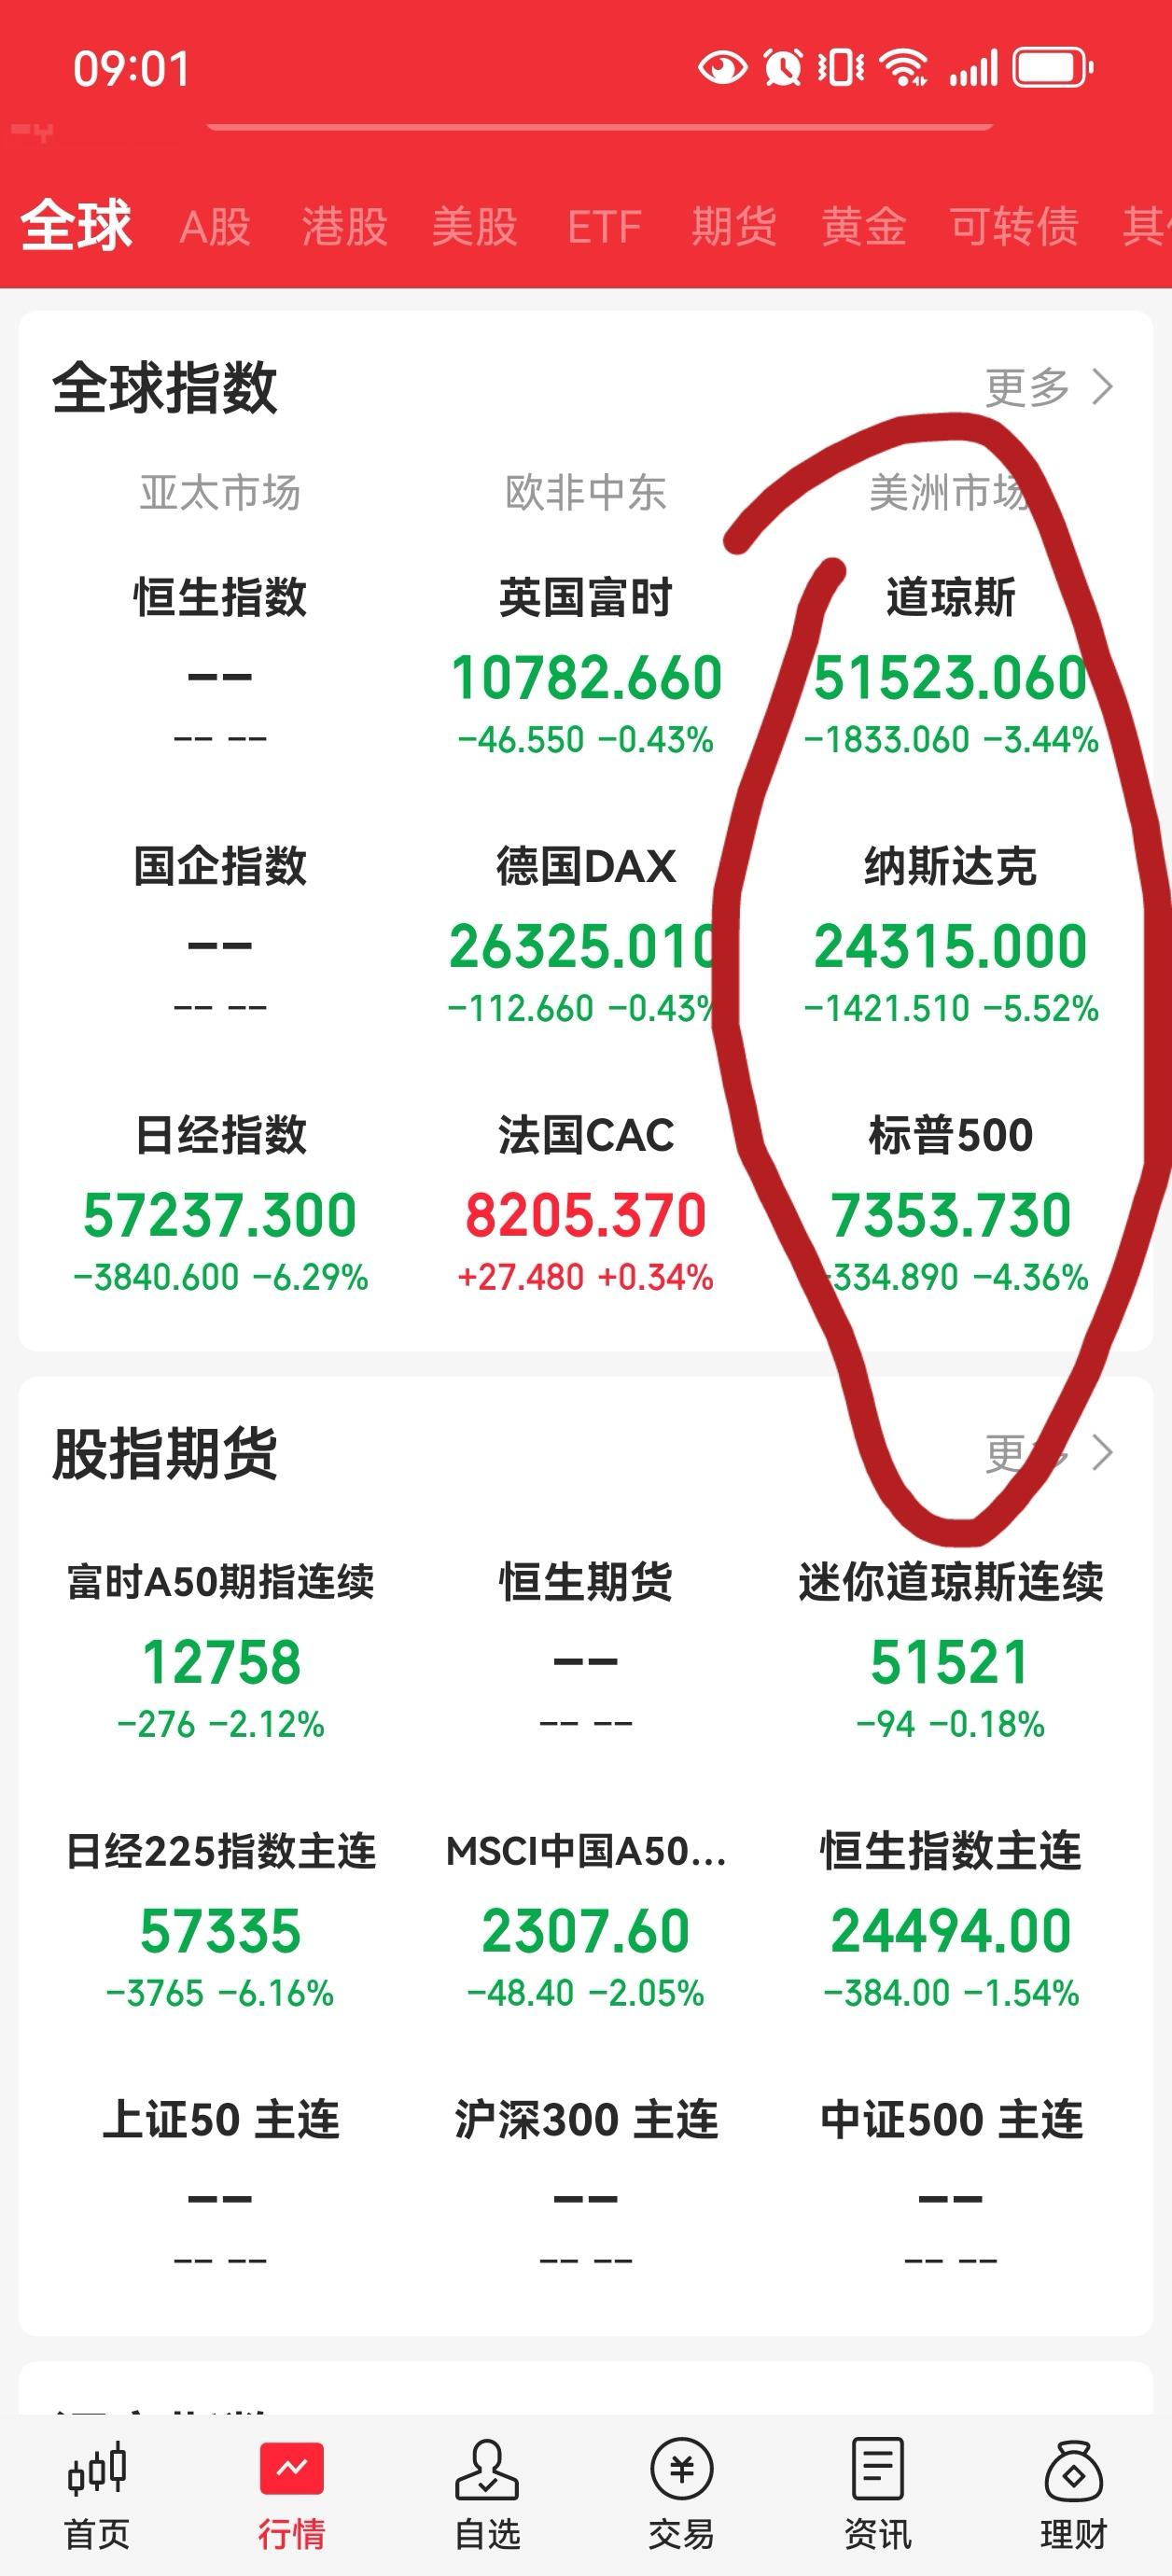
2026年11月5日至6日,全球金融市场经历了一场罕见的同步震荡。纳斯达克综合指数单日暴跌5.52%,费城半导体指数重挫12%,韩国KOSPI触发全市场熔断,日经225指数正式跌入技术性熊市。一场由美国中期选举引爆的“AI政策恐慌”,以极快的速度从华尔街蔓延至亚太,再波及欧洲风险资产。恐慌指数VIX单日飙升70%,科技七巨头合计蒸发逾万亿美元市值。面对如此烈度的抛售,一个紧迫的问题浮出水面:这究竟是一次政策冲击下的估值重估,还是新一轮全球性金融危机的前奏?
导火索:一场选举,而非一份补贴法案
严格来说,触发本轮暴跌的并非某项具体的“AI补贴政策”被直接修改。真正的引爆点,是民主党在中期选举中横扫国会两院及多个州长职位后,市场迅速重新定价AI产业面临的监管环境。得克萨斯州——全美最大的数据中心市场——民主党州长候选人以反对数据中心建设为核心议题爆冷胜出,进一步放大了市场对AI基础设施扩张“踩刹车”的预期。与此同时,国会层面围绕“超级AI禁令”的政策讨论同步升温,尽管尚未进入表决程序,但其条款力度已足以让投资者重新审视AI产业链的政策风险敞口。高盛警告称,新一届国会可能减少对高科技巨头的税收优惠,并强制其承担电网升级成本,这在实质上构成了对AI产业隐性“补贴红利”的压缩。
换言之,市场抛售的并非一份已经落地的法案,而是一个预期:AI产业赖以高速扩张的低监管、低税负、低阻力环境,可能正在发生方向性转变。
为什么传导如此剧烈
暴跌之所以迅速全球化,根源在于过去两年全球资本对AI叙事的过度集中配置。纳斯达克100指数在暴跌前处于历史高位附近,亚洲半导体供应链——三星电子、SK海力士、台积电——被视为AI算力扩张的直接受益者,韩国和台湾地区股市的AI相关权重极高。当美国政策预期发生逆转,最拥挤的交易首先遭到踩踏。韩国KOSPI在熔断前已较年内高点回撤近47%,日经指数自6月高点跌幅突破21%,均表明调整并非始于今日,选举结果只是压垮脆弱情绪的最后一道重量。
更值得警惕的是,这场抛售发生在AI投资的融资结构已经趋于紧绷的背景之下。华尔街对冲基金Elliott在选举前便警告,当前市场充斥着债务融资、AI炒作与投机交易,“几乎所有预示重大熊市的警报都已响起”。约翰斯·霍普金斯大学经济学家史蒂夫·汉克则给出了更激进的量化判断:AI领域约55%的投资属于循环融资,企业实际收入与维持当前投资规模所需的收入之间存在58%的缺口,金融危机的概率因此被推高至40%。
“危机”二字需要被审慎使用
然而,将当前局面直接等同于2008年式的全球金融危机,证据尚不充分。前纽约联储主席杜德利在近期专栏中明确表示,AI热潮退去可能引发股市大幅修正,但“演变成另一场2008年规模金融危机的概率仍低”。核心区别在于杠杆的分布与传导机制。2008年的危机源于住房抵押贷款衍生品将银行体系相互捆绑,一家机构的违约可以在极短时间内抽干整个金融体系的流动性。而当前AI相关债务虽然规模可观,但融资期限普遍较长,更匹配数据中心资产的投资回收周期,且尚未出现大规模的短期再融资挤兑。
中国首席经济学家邵宇的判断提供了一个更准确的框架:短期是情绪踩踏,中长期是流动性与估值重构。他指出,美联储流动性供给不足,巨额政府债务与AI赛道争抢有限资金,10年期美债收益率持续抬升,无风险利率上行带动整体估值中枢下移,这才是AI高估值资产承压的根本逻辑。换句话说,当前发生的更接近于一场由政策冲击触发的、以估值压缩为主要形式的资产重定价,而非金融体系内部信用链条的系统性断裂。
但这并不意味着可以轻描淡写。汉克的情景推演仍然具有参考价值:若AI叙事出现类似互联网泡沫破裂级别的逆转,整体市场可能下跌约40%,科技板块跌幅可达70%。这一量级的调整即便不触发银行体系危机,也足以通过财富效应、企业资本开支收缩和融资条件收紧,对实体经济产生显著的负反馈。韩国财政部在熔断后表示“将采取必要措施避免股市脱离基本面过度波动”,恰恰说明政策制定者已经意识到,市场失序本身就可能成为风险的放大器。
结论
美股带头的这轮全球下跌,尚未构成又一次全球性金融危机。它的直接驱动力是政治变局引发的AI监管预期突变,放大器是拥挤交易与偏高估值,而深层约束是利率中枢抬升下的流动性再定价。然而,将“不是2008年”等同于“风险可控”,是一种危险的自我安慰。
当一项资产类别的叙事根基——政策友好与无限扩张预期——开始松动,而围绕它的投资已经通过债务和跨境供应链深度嵌入全球金融体系时,调整的深度和持续时间往往超出最初预判…
历史反复证明,最危险的时刻,往往出现在市场确信“这次不一样”之后……