印度部长的吹牛皮,如果中国不给我们,我们将自己制造!
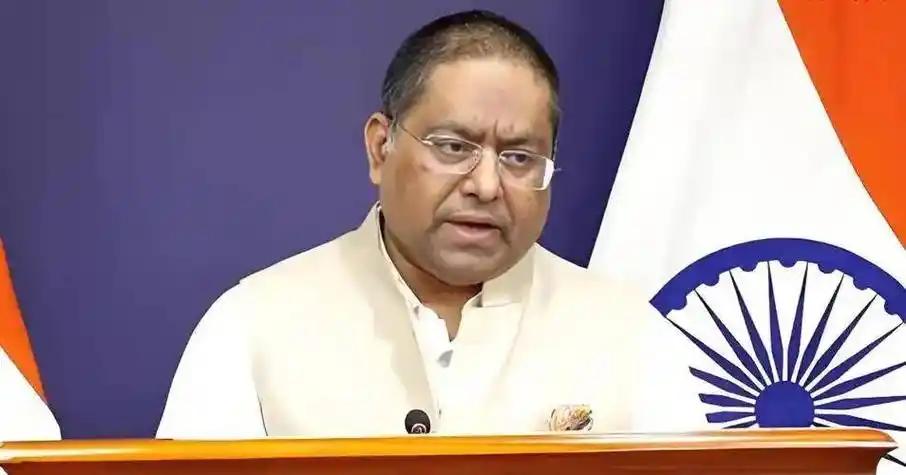
2026年11月3日,印度商务和工业部长皮尤什·戈亚尔在德里大学的青年论坛上,对着台下一堆学生放话:中国要是不给盾构机,印度绝对不低头、不乞求,自己就能造出来。
他还顺手举了个例子,说当年中国管控稀土出口的时候,印度也没去求人,转头就扶持本土初创企业,把无稀土电机给搞出来了。
话讲得确实提气。但你把这段话和印度工地上正在发生的事摆一块儿看,就会发现,硬话底下是另一层东西。
戈亚尔嘴里那家公司,叫Vimag Labs,班加罗尔的初创企业,2025年9月才成立。做的东西叫“虚拟磁体同步电机”,说白了就是不用稀土磁铁,靠铜线圈、钢芯加自研算法来造磁场。
这家公司拿了500万美元A轮融资,握有几项印度专利,也确实签了建厂协议。但问题在于:产品性能到现在还没经过第三方独立实测验证;现阶段主要面向两轮车、三轮车和小功率乘用车;商用车、大功率工业设备还在研发阶段;规模化生产的目标定在2027到2028财年。
更关键的是,无稀土电机这条路根本不是印度独家。特斯拉2023年就宣布下一代电机不用稀土,宝马、雷诺、通用都在探索类似路线,到现在也还在啃成本和可靠性的硬骨头。
所以拿一家刚成立一年多、还在做样机验证的初创公司,去证明“印度产业已经自主了”,这不叫自信,这叫拿半成品当成品宣传。
再说那个“国产化率70%”这才是最要命的地方。印度宣传的所谓国产盾构机,那个70%,是按重量算的。
一台盾构机自重几百上千吨,钢外壳、台车、管路、支架这些低技术含量的结构件,占了重量的绝大部分。本地钢厂出钢板,本地车间焊一焊,重量比例自然就上去了。
可真正决定这台机器能不能在地下几十米稳定掘进的东西——主轴承、硬质合金刀头、高压液压系统、电控系统——几乎全是进口的。
德国供应商把物料清单摊开之后,这个数字的含义变得非常具体:主轴承是德国罗特艾德的,液压是力士乐全套,电控是西门子,密封件是特瑞堡。按技术价值口径算,本土占比连10%都不到。
70%和10%之间那道落差,就是那句“不低头”的真实成色。
有人可能会说,印度可以不买中国的,去买德国的。德国海瑞克确实是老牌玩家。但有个印度方面不太愿意提的事实:海瑞克最重要的生产基地不在德国,在广州南沙。2003年海瑞克和广州广重集团合资建厂,2005年投产,是海瑞克全球第二大组装基地,17米级盾构机都能在这儿总装。
2024年10月,戈亚尔本人还陪着德国副总理哈贝克坐德里地铁,当面抱怨海瑞克交货太慢,撂下一句“以后干脆别买德国设备了”。哈贝克反问了一句:这些机器是不是在中国生产的?戈亚尔点了点头。
那段对话被印度媒体反复引用,因为它把一层谁都心知肚明、但谁都不在正式场合说破的东西,直接捅穿了。
中国首台拥有自主知识产权的盾构样机2008年才下线。而首台搭载国产3米级主轴承的盾构机,2020年才在苏州地铁现场投入使用。
从整机组装到主轴承真正自主,中间隔了整整12年。主轴承被业内称为盾构机的心脏,要扛超重载、大偏载、频变载,加工精度到微米级。这东西一旦在掘进途中坏掉,井下几乎没法更换,只能整台废在隧道里。
中国能走到今天全球约七成份额,靠的不是某一份规划、某一笔补贴,是上千家配套企业、几十年的地层实测数据、一次次回厂升级攒出来的。
印度想发展本土制造业,这个方向本身没问题,甚至值得尊重。但工业制造这件事,从来不是靠一场演讲就能弯道超车的。组装不等于制造,贴牌不等于自主可控。核心设计、关键零部件、地层适配经验,这三样缺一不可,都需要时间一点点沉淀。
戈亚尔在同一场论坛里,其实还说了另一段话:印度不想破坏与任何国家的关系,中印关系目前良好,没有新障碍还能更进一步。
一手硬一手软,硬话讲给国内选民听,软话留给谈判桌。这是政客的常规操作,可以理解。
但技术研发可以乐观,产业判断不能盲目乐观。把“造不出来”包装成“不屑于求你”,把产业短板升华为民族骨气,喊话的成本是零,可造出一台能下井的机器,成本是另一回事。
退一步说,中方这次管制也不是禁运,是许可审查。只要最终用户和最终用途清晰合规,正常民用项目的申请是能获批准的。把技术问题政治化,上升到“国家尊严”的层面,反而容易把自己绕进去。