美光AMD齐跌17%,A股芯片今天扛得住吗?
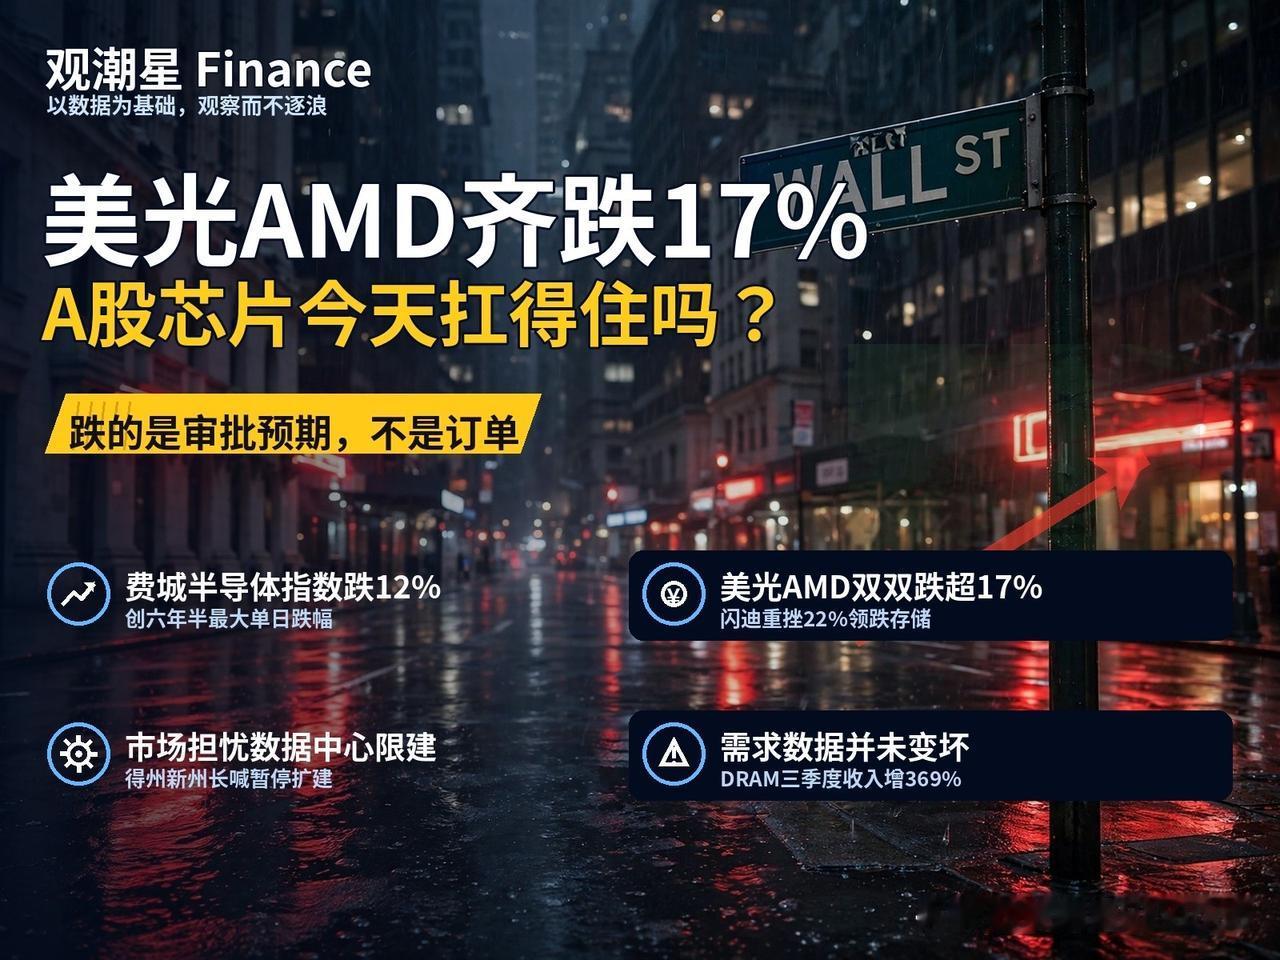
昨夜美股,芯片股经历了六年多以来最惨的一个交易日。
费城半导体指数暴跌12.25%,30只成分股全军覆没;纳斯达克跌5.52%,创去年4月以来最大单日跌幅。个股名单拉出来像一份事故报告:美光和AMD双双跌超17%,ARM跌13%,台积电跌近11%,博通、英特尔跌超10%,高通跌9.5%,英伟达跌9.26%,连跌幅最小的谷歌,也跌了2.2%。
跌得最深的是两头。存储:闪迪跌22%,西部数据跌17%,希捷跌16%,SK海力士跌13%。光通信:应用光电跌21%,Lumentum跌近19%,康宁跌13%。
先问一句:是哪家爆雷了?答案是,没有。
不但没有,基本面这两天还在报喜。AMD本周刚给出高于市场预期的业绩指引,说需求超过供给;机构统计,三季度全球DRAM(动态随机存取存储器)收入同比涨了369%。高通的财报倒是有个坏消息——手机芯片收入同比降26%,但这点事,撑不起整个半导体板块的崩塌。
真正的导火索,还是那场中期选举,只是这次轮到AI硬件吃席。
民主党大胜之后,市场开始认真算另一笔账:数据中心在美国正变成一个政治靶子。得克萨斯州新当选的州长,竞选时主张暂停新建数据中心、取消相关税收优惠;多个州的地方公投里,数据中心的扩建方案被选民否掉。民主党内已经有声音提出:暂停数据中心建设、让数据中心全额承担电网接入成本、甚至对AI服务加税。
逻辑链条就此成立:审批收紧,数据中心建得慢;建得慢,上游的芯片、存储、光模块交付就往后推;交付往后推,估值里按“明年翻倍”算的那部分,就得先吐出来。卖出的不是订单,是时间表。
有个细节最能说明问题:跌得最轻的,恰恰是花钱建数据中心的那几家——谷歌跌2.2%,微软跌3.6%,Meta跌4%。市场卖的是“卖铲子的”,留的是“挖矿的”:工地修得慢,矿主反而省钱,现金流更好看。这不是AI需求崩盘,这是AI基建的施工许可证,被市场打了折。
不过,恐慌定价和落地政策之间,还隔着昨天光伏那篇里说过的同一道闸:联邦层面的立法,要过参议院60票,还得防着总统否决;眼下喊得最响的暂停扩建,多数还在州一级和竞选口号里。申万宏源的分析师也提醒,市场可能在提前透支2028年政党轮替的风险。换句话说,这一夜跌掉的,是“最坏情形的概率”,不是已经发生的事实。
轮到今天A股的映射,分三层看。
第一层,光模块,冲击最直接。美国光通信股跌15%到21%,中际旭创、新易盛、天孚通信的客户就是建数据中心的那批人。麻烦在于时点:这三家周二刚大涨过一轮,周三已经在资金轮动里回落,今天再撞上外盘暴跌,短线情绪是三重压力。但要分清:它们的订单排在云厂商的资本开支表里,那张表到昨夜为止,一个数字都还没改。
第二层,存储,情绪伤重、基本面伤轻。美光们跌的是美国数据中心的时间表,长鑫、长江存储的客户不在得州;全球DRAM价格还在涨势里,三季度收入增369%不是假的。兆易创新、江波龙、佰维存储今天大概率跟着低开,但这一层的跌,是陪跑性质。
第三层,国产算力,逻辑上最绝缘。中国的数据中心不需要美国州议会发许可证;昨天那条新闻还摆在那儿——60万颗H200躺在香港,闸门在我们自己手里。寒武纪、海光信息的订单逻辑,一夜之间没有变化。当然,全球风险偏好塌下来的时候,没有哪只高估值股票能站在干岸上,绝缘的是逻辑,不是股价。
今天盘面真正要看的,是三件事:低开之后有没有量接、光模块龙头能不能守住周二大涨的成果、国产算力能不能走出独立行情。这三件事,比昨夜的跌幅本身更能说明问题。
一夜之间,AI的需求没有变,变的是美国人给数据中心发许可证的速度预期。A股今天要消化的,主要是这个预期差——别把华盛顿的天气,直接当成深圳的天气预报。