A股前十家公司赚走了80%利润增量,大半企业利润在下滑。
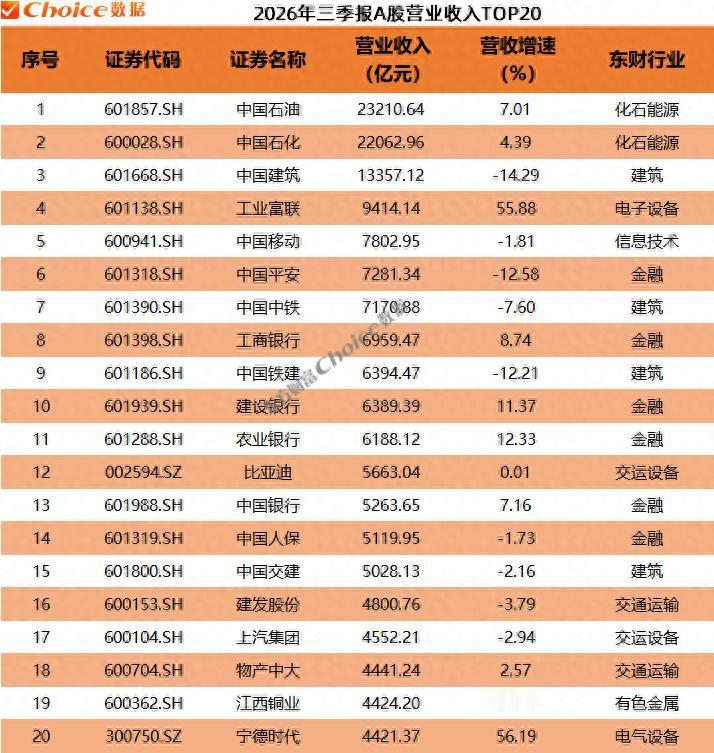
2026年前三季度A股归母净利润合计5.1万亿元,同比增8.5%,但增量结构却非常极端:全市场3920亿元利润增量中,前十家公司贡献3087.6亿元,占比近八成;前二十家合计4130亿元,甚至超过全部增量,意味着其余五千五百多家整体增量为负。
这十家包括长鑫科技、中国石油、宏桥控股、紫金矿业、工业富联、中国海油、建行、工行、农行、宁德时代。
另外,全A净利润增速中位数为-9.3%,约半数公司利润下滑超两位数;前5%公司拿走超86%利润,后50%合计为负。
利润增长成了少数巨头的狂欢,沿着三条链条重新分配:一是技术链——长鑫科技单家增量超千亿,占电子板块增量半壁江山;二是资源链——油气、铜铝金等上游企业借周期与地缘溢价赚取超额收益;三是金融链——大行以规模与低成本息差稳住利润底盘。
地产、光伏、养殖等产能过剩行业依然在缓慢出清,价格战吞噬着尾部利润。订单、信贷、政策持续向头部汇聚,强者愈强的马太效应正在自我强化。
经济增长真正的命题在转变,过去是"增长有多快",现在转向"谁在增长"。
利润如果长期淤积在少数巨头内部,无法沿产业链向下渗透,就业和居民收入将会持续承压。
A股的增长不能只是少数企业的繁荣,经济韧性必须要建立在更广泛主体分享红利之上。