11.05 周四 昨夜美股盘面深度解读
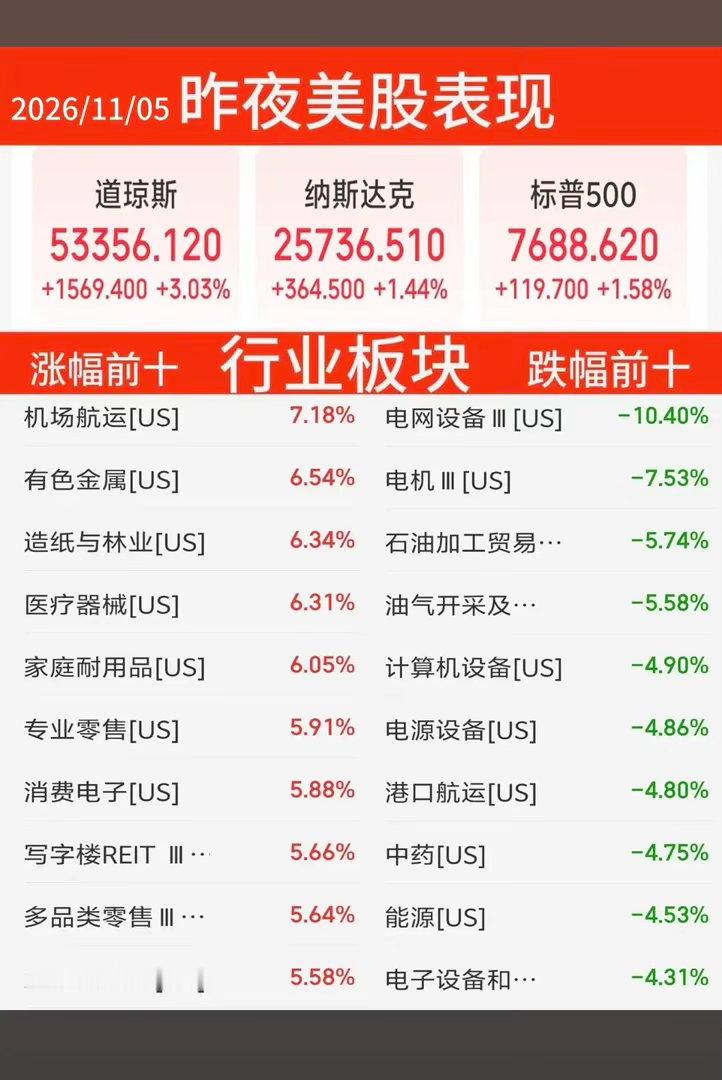
隔夜外围走出非常割裂的行情,指数层面是全面狂欢,道琼斯大幅拉升,涨幅突破三个点,标普、纳指同步收涨,整体市场风险偏好明显抬升,但内部资金出现大规模调仓,价值顺周期与部分消费赛道成为资金扎堆的方向,而前期大热的硬件科技支线遭到集中兑现,涨跌分化十分突出。
先看走强的几条主线。机场板块率先获得资金青睐,出行链的估值修复逻辑持续发酵,市场博弈客运量维持高位、航司盈利持续改善,机场作为出行上游,叠加估值长期处在低位,在本轮资金切换的过程当中,迎来补涨行情。有色金属同步大涨,和近期国际贵金属、工业金属的价格走强互相呼应,黄金站稳四千关口带动整个有色板块的情绪,同时市场预期宏观环境缓和,工业金属的需求预期抬升,不管是贵金属还是铜、锡这类品种,都获得资金配置。造纸属于典型的低位顺周期分支,市场博弈纸价回暖、库存去化,叠加下游包装需求边际改善,属于低位轮动的偏好方向。医疗器械这条线,一方面受益于海外医药采购预期回暖,同时和创新药形成联动,很多器械标的前期调整充分,在资金从高波动硬件出逃之后,成为稳健资金的落脚地。消费电子同样回暖,苹果链、终端硬件的预期修复,市场开始重新定价消费端新品周期,和前面的医疗、出行一起,构成这一晚价值消费的主力阵营。
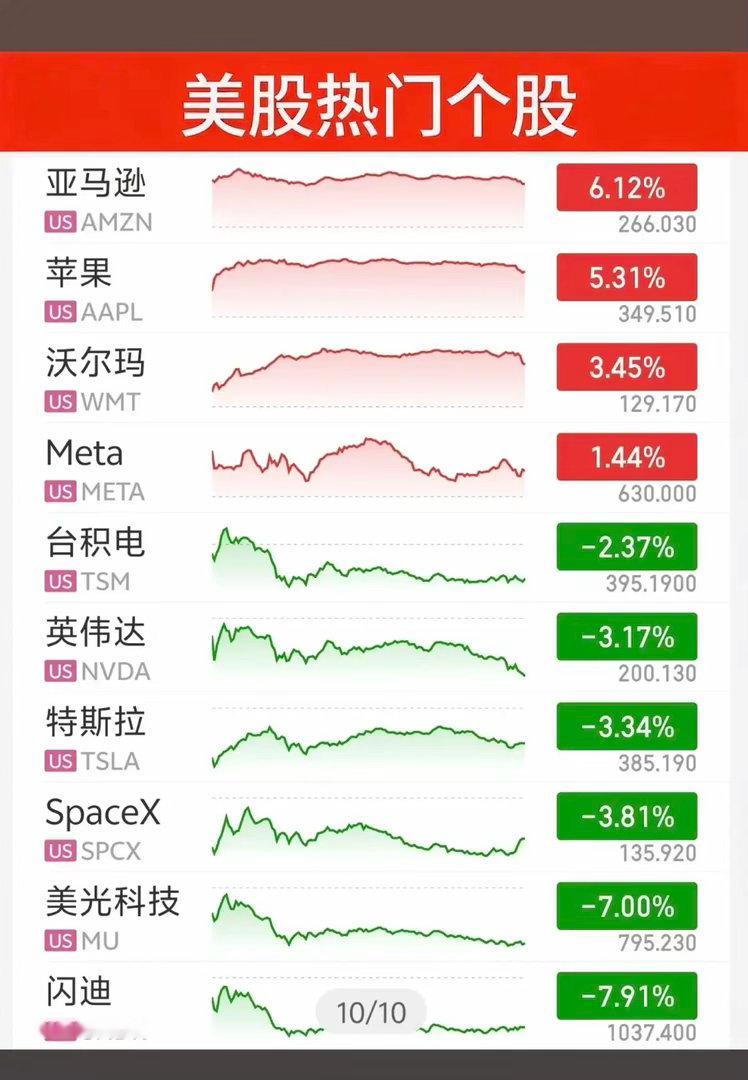
另一边,几条赛道逆势走弱,也是今天 A 股盘前最需要留意的变量。油气开采板块领跌,直接受到国际原油价格回落的压制,前期支撑油价的地缘溢价快速消退,资金从能源周期里面撤离,这条线的热度明显降温。电网板块同步走弱,资金短期从传统基建电力方向抽离,没有新的催化承接抛压。最值得重视的,是计算机设备、芯片赛道的集体回落,也就是我们这两天主战场的算力硬件。市场传出对于 AI 监管、部分地区数据中心建设节奏放缓的担忧,资金担心资本开支扩张的速度不及之前乐观预期,存储、光通信、半导体设备标的集体承压,哪怕指数大涨,这条硬件主线依旧被抛售。固态电池也跟着科技支线同步走弱,属于新能源里面高弹性的题材分支,在本轮科技兑现潮里面,跟着成长小票一起被资金减仓。
这一晚的行情,本质就是一场剧烈的风格切换。指数大涨,代表整体环境没有系统性风险,外围的情绪底座是向好的;但资金选择从 AI、芯片、存储这类高弹性硬件兑现,跑去布局低位的顺周期、医疗、出行,这一点会直接传导到 A 股。昨天我们这边刚刚走完一轮半导体、存储的大反攻,隔夜海外对应的硬件分支走弱,意味着今天科技主线不会是简单的高开延续,开盘之后会迎来比较强的分歧考验,前排龙头和跟风小票会快速拉开差距。
而上涨的支线,有色、医疗、消费电子,会成为资金备选的轮动方向。有色刚好契合我们盘前的贵金属主线,有机会承接从科技里面分流出来的资金;医疗器械可以联动创新药;机场、造纸更多属于偏稳健的低位补涨,爆发力有限。油气方向因为外盘走弱,短期很难再成为主线。
还有一点要分清,美股这一轮抛售芯片硬件,并不是否定 AI 的长期逻辑,更多是短期交易层面的获利了结和预期再平衡,属于大涨之后的资金腾挪,不是趋势性反转。如果今天 A 股的存储、半导体设备能够扛住分歧,稳住龙头承接,那么板块还有反复活跃的机会;如果开盘之后抛压集中释放,那么市场资金就会顺势转向有色、医药这些防守和顺周期方向。
整体来看,外围给今天 A 股营造的环境是:大盘情绪托底,但核心科技硬件自带利空扰动,行情的重心会偏向分化,不再是普涨行情。操作上,既要留意科技主线分歧之后的承接力度,也要观察顺周期、医疗支线能不能走出持续性。
温馨提示:以上仅为隔夜外围盘面的逻辑梳理,不构成任何投资建议。题材轮动速度快,内外盘联动之下波动加大,短线博弈风险偏高,理财有风险,投资需谨慎。