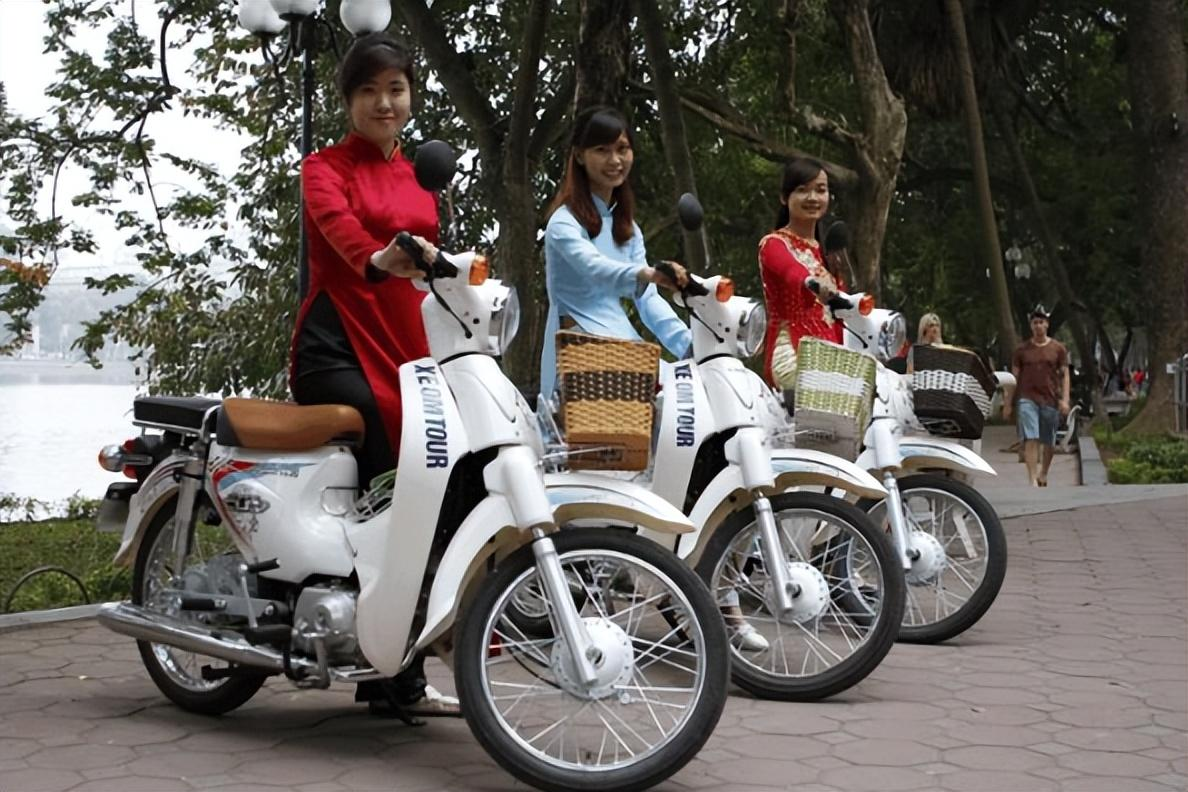
为什么越南的上班族几乎每个人都有一台本田摩托车,售价大概10000元人民币。为什么他们不选择不选择买更加物美价廉的宗申、钱江等品牌呢?
主要信源:(越通社——2025年上半年越南摩托车销量增长6.4% 本田继续主导市场)
河内早高峰的烟雾里,几乎每一条巷口都涌着摩托车,车流像血管,本田的标志是里面流动最密的那部分。
一个刚工作的越南青年,兜里算来算去,最后还是把一万块拍在本田柜台前,而不是选择更便宜的宗申或钱江。
外人看这是“迷信品牌”,站在当地生活里看,这其实是一笔极其清醒的账。
摩托车在越南从来不是玩具,全国约8000万辆保有量,平均不到两人一辆,通勤、送贷、接孩子、跑城乡,全压在这两只轮子上。
河内、胡志明市的老城区,巷子窄到汽车进不来,雨季积水能没过脚踝,车一旦半路熄火,耽误的是打卡,也可能是小商贩一整天的收入。
所以越南人买车,第一反应不是“省两千块”,而是“未来五年它会不会把我扔在路上”。
本田的可怕之处,在于它早把根扎进了越南的泥土里。
1996年进越南建厂,到2025年累计产量突破4000万辆,零部件本地化率冲到96%,全国800多家授权服务门店连着密密麻麻的私人修理铺。
车坏在省道上,推半小时就能找到熟本田的师傅,换个刹车片、点火器,路边铺子都有原厂规格的件,这种“到处都能修”的确定性,比任何广告都值钱。
更深层的是供应链和金融一起打包进场。
日系企业不是单卖车,是把供应商、金融分期、物流、售后整套搬过来。
当年本田推低价车型Wave α,配合低首付低利息的分期方案,直接把中国品牌的价格优势抹平。
消费者算的不是裸车价,是“首付压力,油耗,维修概率和三年后二手能卖多少”,这套账算完,本田反而更便宜。
中国品牌不是没风光过,上世纪九十年代末,力帆、嘉陵、宗申、钱江靠着低价冲进越南,巅峰时市占率冲到八成以上。
问题出在接下来的动作:价格战每个月往下砸几十美元,单车利润薄到几十块人民币,企业只能减配——车架钢板变薄、发动机用非标件、刹车线铜丝减半。
随后卖完库存就撤,售后网点没建起来。
东南亚高温、高湿、多雨,车辆天天涉水爬坡,减配的代价会被放大得格外刺眼。
半年掉漆、一年异响、两年大修,“中国摩托”整个品类被贴上了“骑不久、修不上”的标签。
消费者不会区分“某家国产品牌”和“中国车”,他只记得:上次贪便宜,是在雨里推着车走了三公里。
这正是最沉的教训:低价能敲开市场门,却守不住信任。
信任不是靠一次成交建立的,是靠五年里每一次拧油门都顺、每一次抛锚都有人管、每一次转卖都有人接盘,一点点攒出来的。
本田的耐用口碑也不是什么玄学。
成熟工厂里,缸盖精加工面要加防护盖防异物,多颗螺栓按扭矩和角度同步拧紧并留数据追溯,装配标准几十年不走样。
消费者看不见这些动作,他只看到“我爸那台本田骑了十二年还没大修”。
工业沉淀的难点,从来不是买一台贵设备,是让成千上万个岗位长期按同一标准执行。
转折点在今天重新打开——越南推进电动化,两轮市场从“油”切“电”,中国品牌换了打法回来。
雅迪在北宁建厂,一期年产能100万辆,配套供应链压到本地50公里半径内,门店承诺道路救援和快速维修。
这次不再只拼售价,而是把防水、散热、爬坡、涉水、回收体系一项项做扎实。
2025年雅迪在越南销量同比涨了六成多,中国电动两轮份额重新爬到近三成。
但历史阴影没完全散,越南消费者记忆很长,当年那波“低价劣质”的心理阴影还在。
新一波中国品牌真正要补的,不是参数表,是时间——用连续十年不滑坡的品控、不撤退的售后、不忽悠的承诺,把“中国车就等于不靠谱”那行旧字擦掉,重新写一遍。
所以越南人认本田,认的不是那个商标,是一整套“出事有人管”的安全感。
通勤族要的不是激情,是明天早上车能打着;小贩要的不是炫酷,是载满货爬坡不熄火;家庭要的不是省下首付款,是旧车还能卖个好价。
宗申、钱江今天的正规大厂,造车能力早不是当年,可渠道密度、配件预期、保值认知、品牌记忆这四件事,靠一次降价补不回来,得靠一代人耐心。
市场永远在变,燃油摩托的城墙正在被禁摩政策和电动化撬开一道缝,本田也在慌,也在加速推电摩。
可无论谁翻盘,逻辑不会变:消费者最终投向的,永远是那个愿意跟他绑定五到十年的品牌,而不是只在他付款那天笑脸相迎的摊子。
一台摩托载着的不只是人,是一个家庭对“明天能正常出门”的最朴素的指望。
谁接得住这个指望,谁才配拿走这一万块。