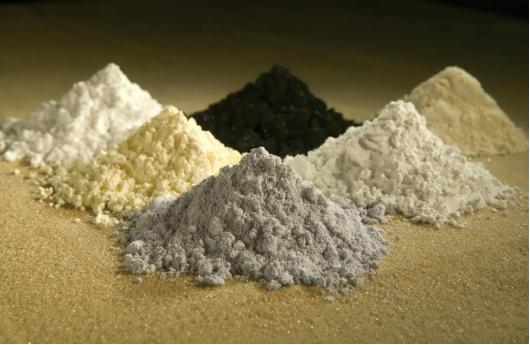
中国又悄悄关上了一扇更要命的门,在稀土还未撕完的时候,中国又加紧了另外一出口,而这个比稀土还要命,说白了,中国这是把稀土那套玩法,用到了更关键的小金属上,你卡我芯片脖子,我就攥紧你高科技产业链的命门。
最近这一波动作,要从商务部和海关总署2025年第57号公告说起。
10月9号,两部委联合发文,根据出口管制法、对外贸易法和两用物项出口管制条例,对部分中重稀土相关物项实施出口管制,清单一公布,意味着这些材料要出去,必须先拿许可证,逐项审、逐项批。
这只是最近的一次。往前翻,镓、锗在2023年就被纳入管制,2024年底到2025年,锑、钨、超硬材料、石墨相关物项接连进了清单,每一次公告都不长,但每一次落在全球高科技产业链上,都是一根紧绷的弦。
为什么说小金属比稀土还命门。稀土主要用在永磁电机、军工、新能源车上,大家听得多了,可真正卡芯片和高端制造脖子的,往往是那些名字拗口、用量极小、离了就不行的材料,镓是砷化镓、氮化镓功率芯片的底子,锗是红外光学、光纤、卫星太阳能电池的关键,锑是阻燃剂、穿甲弹、化工催化的核心,钨是切削刀具、穿甲弹、高温合金的刚需。
这些东西,中国在全球供应链里的份额,动辄过半甚至七八成。
你台积电、三星、英特尔造一颗高端芯片,背后一长串材料清单里,至少有好几样要从中国拿,短期想换供应商,要么找不到等量产能,要么价格翻两三倍,要么根本就不在一个质量档次上。
更关键的是管制方式。现在不是简单禁止出口,而是许可证加最终用户审查,涉及敏感领域、军工、被美制裁名单上的企业,一律严审,每一单都能溯源,这就让想用第三国转口、绕开管制的玩法,空间越来越小。
美国那边其实急得很。这几个月美中高层反复谈,美方核心诉求之一就是希望中方在稀土和小金属管制上给出松口空间,可我们这边的逻辑很清楚,你对华半导体制裁、实体清单、芯片设备禁令一项没撤,我这边的材料清单就只会越理越细。
这不是意气用事,而是一种对等反制。
高科技产业链是一张互相咬合的网,你卡我设备和EDA,我就卡你上游材料和关键矿物,谁也别想单边占便宜,过去三十年全球分工里,大家默认中国是原材料和半成品供应的后花园,现在这个后花园开始装门禁了。
外媒那篇报道写得很直白,澳大利亚已经宣布要砸12亿澳元建关键矿产战略储备,先从锑、镓、稀土下手,可新矿从勘探到投产,少说五到八年,远水解不了近渴,这就是为什么每一份管制公告出来,西方行业协会都要联名上书,因为他们知道短期内真的顶不住。
这盘棋的走向,其实已经清楚了。未来的中美博弈,不会只在芯片法案和关税清单上打,更多会落在谁手里握着那几样别人绕不开的材料上,稀土是第一张牌,小金属是第二张,后面还有第三张、第四张,每出一张,全球高科技的成本就往上抬一截。
这不是关起门来不做生意,是把过去那种无底线倾销的老路,换成许可证和对等谈判,这一步走出去,就再也回不去了。
再看下游的反应,最近几个月全球半导体材料股价、锑价、镓相关标的,只要中方一发公告就集体异动,这说明华尔街的基金经理比谁都清楚,这些小金属短期找不到替代,他们押注的不是中国需求疲软,而是供应链被卡住后的涨价预期。
对普通人来说,这件事的启示其实很简单,真正的底牌不是喊口号,是你在产业链里占了别人绕不开的那一段,过去我们用市场换技术,现在轮到别人用订单求我们批条子,攻守之势,就是在这一份份公告里悄悄换过来的。