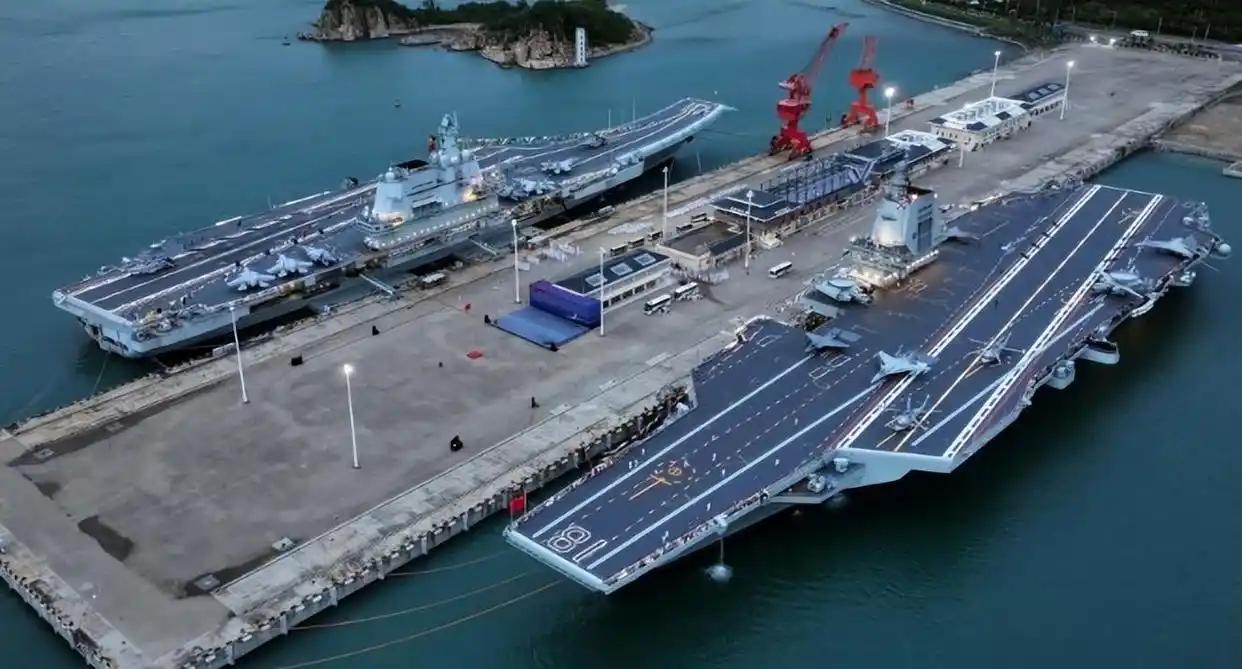
《华尔街日报》刊发报道称,中国正在推进和平时期规模最大的海军建设。
报道统计,自2020年以来中国新增71艘大型军舰与潜艇,解放军海军舰艇与潜艇总量超过400艘,数量相比美国海军高出约35%。
美方预测,到2035年中国有望拥有最多9艘航母,美国航母规模大概率维持现有水平。
报道援引美国海军前情报局局长迈克尔・斯图德曼的判断,美国已经患上海洋盲症,海上主导地位存在流失风险。
这篇报道延续了美国媒体长期存在的焦虑叙事框架,它将中美海军舰艇数量的变化,直接归因于海上力量格局的此消彼长,却弱化了美国本土造船工业结构性衰败这一底层变量。
美国海军多项造舰和舰队调整项目接连受挫,护卫舰研发、老舰延寿、濒海战斗舰列装规划大多未能达成预期,远洋商船建造规模持续萎缩,舰队扩充缺少工业底座支撑。
基于舰艇退役时间表,美方炒作戴维森窗口概念,美方单方面预判2027年将迎来舰艇战力低谷。
按照美方计划,当年美国海军将退役1艘核动力航母、4艘提康德罗加级巡洋舰、4艘核潜艇以及1艘补给舰等辅助舰船。
这套推演成立的前提,是新舰能够按期补齐缺口,但现有项目普遍存在延误。
肯尼迪号下水七年未能服役,星座级护卫舰项目仅取消后续4艘建造订单,保留已开工两艘,伯克3型驱逐舰目前仅有一艘完成入列,弗吉尼亚级与哥伦比亚级核潜艇工期延后,新舰交付跟不上退役节奏,2027年并不存在一个明确的短期战力低点。
美国自2015年起先后推出多版造舰蓝图,355艘舰艇目标在2016年提出,到2026年仍无法落地,最新方案将目标节点延后至2040财年。
预算追加只能解决资金环节的问题,无法快速补齐熟练工人缺口、修复断裂的供应链。
美方的核心矛盾,是希望依靠财政手段弥补工业能力短板,这套逻辑忽略了造船产业属于长周期、重积累的实体工业,产能重建不能依靠法案和预算凭空生成。
本文信息来源于新华网。