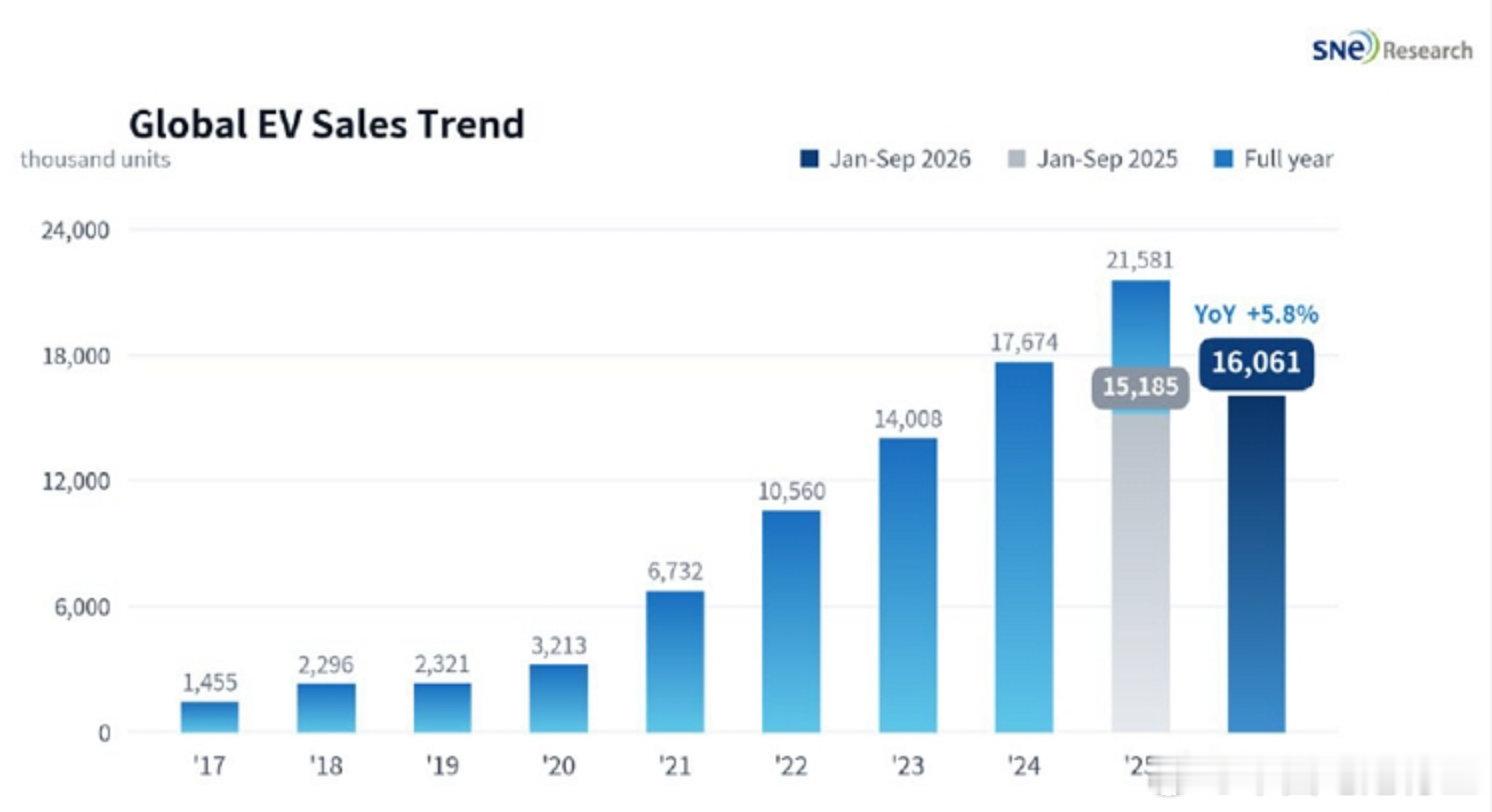
2026 年前三季度全球电动车销量达 1606 万辆,同比增长 5.8%
—— 中国本土市场下滑,欧洲大涨 32.2%、除中国外亚洲市场飙升 74.7%
SNE Research 数据显示,2026 年 1-9 月,全球电动车(纯电 BEV + 插混 PHEV)累计销量 1606 万辆,同比提升 5.8%。9 月单月销量 227 万辆,创下今年月度销量新高,但同比增幅仅 2.2%,中国国内需求疲软的态势延续至 9 月。
分车型来看,纯电动车销量 1163 万辆,同比上涨 13.6%;插电混动车型销量 443 万辆,同比下滑 10.4%。纯电车型市场占比较去年同期提升 5 个百分点,由 67.4% 升至 72.4%。剔除中国市场后,其余地区电动车销量 733 万辆,同比大涨 30%。
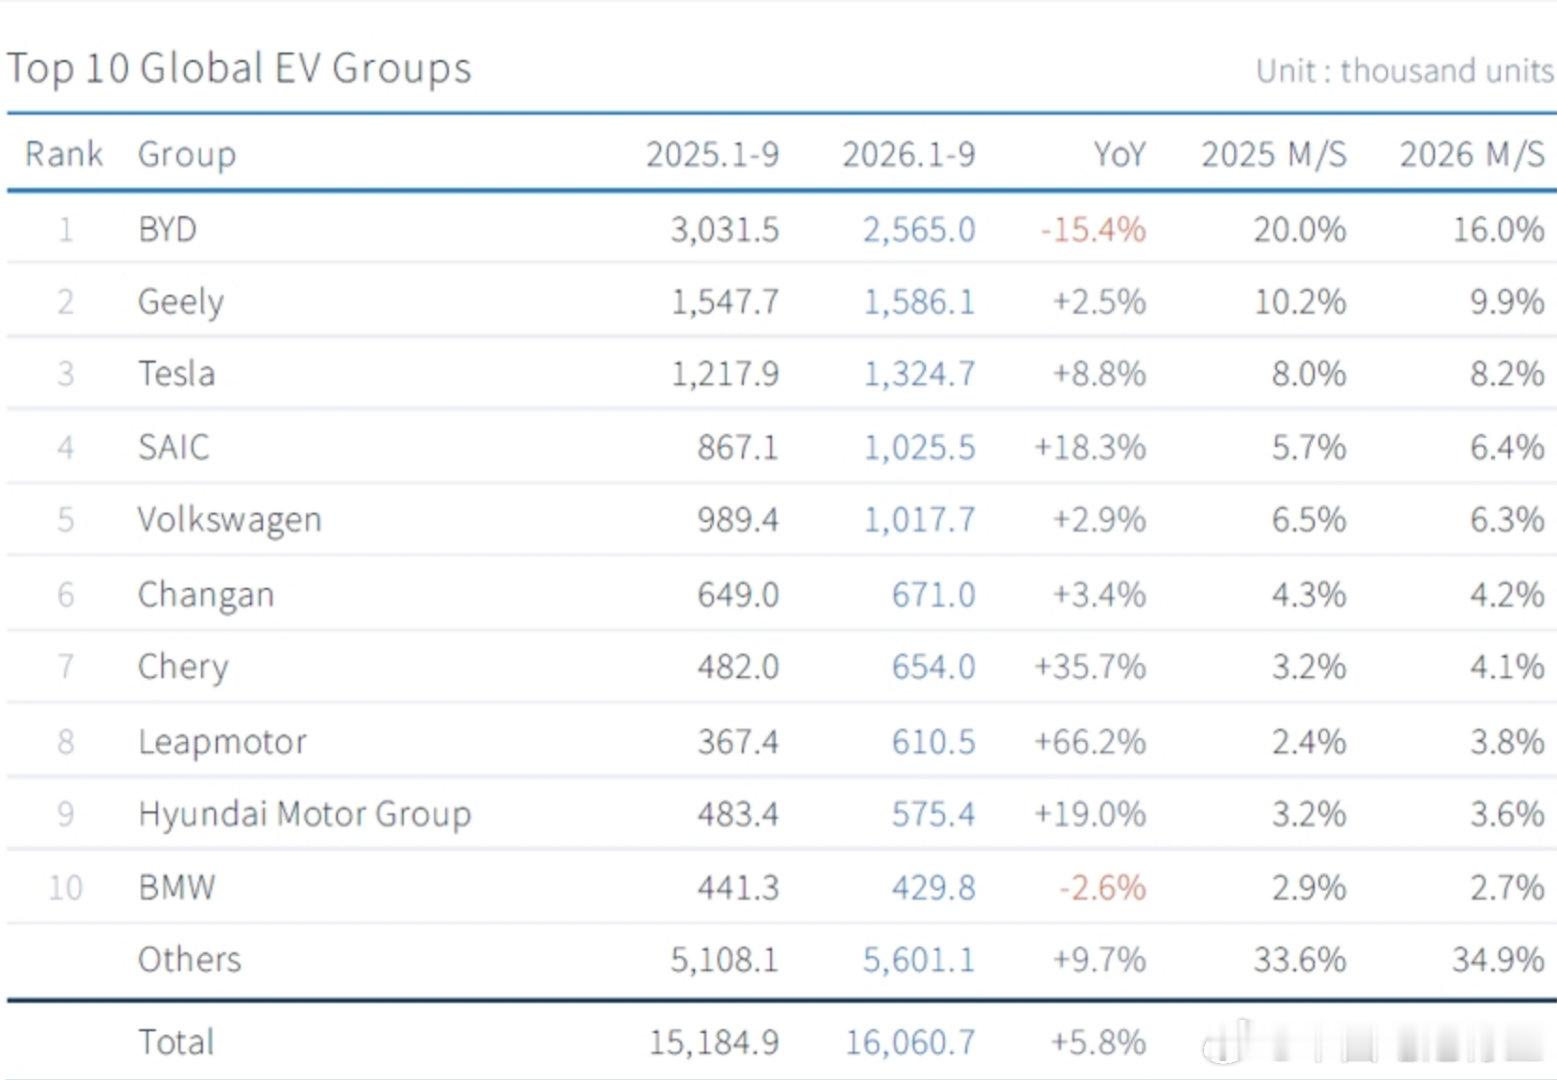
车企榜单方面,比亚迪以 256 万辆的累计交付量位居全球第一,但同比下滑 15.4%,市场份额回落 4 个百分点,由 20.0% 降至 16.0%。其中比亚迪国内交付量 171 万辆,同比大跌 32.9%;海外市场实现增长,欧洲市场交付 30 万辆,同比增长 78.8%,除中国外亚洲市场交付量同比上涨 55.9%。
吉利位列第二,累计销量 159 万辆,同比增长 2.5%;特斯拉排名第三,销量 132 万辆,同比上升 8.8%。特斯拉在中国市场交付下滑 11.9%、北美市场下滑 2.3%,但欧洲市场增长 29.7%、除中国外亚洲市场大增 75.8%,整体市场份额从 8.0% 微升至 8.2%。上汽集团销量 103 万辆,同比增长 18.3%,排名第四,小幅领先大众集团(102 万辆,同比 + 2.9%)。
其他中国车企中,长安汽车销量 67.1 万辆,同比增长 3.4%,位列第六;奇瑞汽车销量 65.4 万辆,同比大涨 35.7%,其欧洲交付量暴涨 307.2%。现代汽车集团累计交付 57.5 万辆,同比增长 19.0%,份额由 3.2% 提升至 3.6%;区域表现分化,欧洲增长 23.4%、除中国外亚洲市场增长 64.3%,北美市场下滑 27.3%。
零跑汽车交付量 61 万辆,同比增幅 66.2%,是全球前十车企中增速最高的企业。其国内销量上涨 45.2%,依托斯泰兰蒂斯渠道在欧洲的交付量激增 434.5%,市场份额同比提升 1.4 个百分点至 3.8%,排名第八。宝马以 43 万辆的销量排在第十位,同比下滑 2.6%。
前十以外车企合计销量 560 万辆,同比上涨 9.7%,份额提升 1.3 个百分点,由 33.6% 增至 34.9%。丰田排在第 11 名、雷诺 - 日产联盟第 12 名,同比分别增长 61.6%、31.5%;斯泰兰蒂斯、梅赛德斯 - 奔驰销量同比分别下滑 5.1%、3.0%。
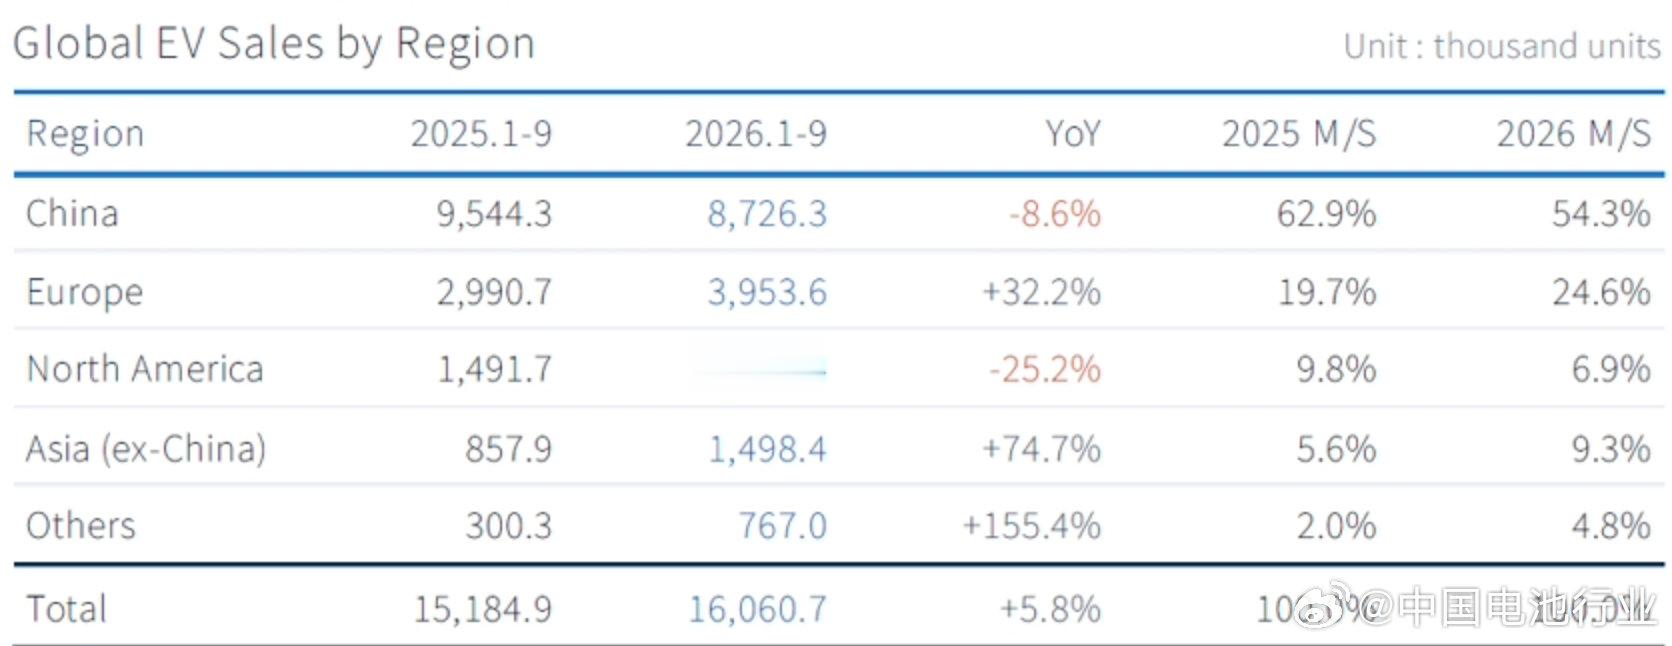
分区域来看,中国依旧是全球最大电动车单一市场,1-9 月销量 873 万辆,但同比下滑 8.6%,市场份额由 62.9% 回落 8.6 个百分点至 54.3%。国内纯电车型微增 0.2%,插混车型下滑 24.3%;9 月单月销量同比下降 13.0%,主要受去年部分地区补贴退坡前集中购车的高基数影响。
欧洲市场 1-9 月销量 395 万辆,同比大涨 32.2%,份额提升 4.9 个百分点至 24.6%。纯电、插混车型销量分别同比上涨 37.7%、20.8%;9 月单月销量同比大增 45.2%。德国(+42.1%)、法国(+54.3%)、意大利(+73.5%)均实现高增,今年德国重新面向中低收入群体推出电动车购车补贴。
北美市场表现低迷,累计销量 112 万辆,同比下滑 25.2%,份额下降 2.9 个百分点至 6.9%;9 月销量同比大跌 35.9%,源于去年 9 月美国电动车税收抵免政策到期,用户提前集中采购。美国三季度交付量与二季度基本持平,1-9 月纯电、插混交付量分别同比下滑 20.8%、41.1%。
除中国以外亚洲市场销量 150 万辆,同比飙升 74.7%,份额提升 3.7 个百分点至 9.3%。印尼(+116.1%)、泰国(+78.0%)、越南(+75.9%)、韩国(+69.4%)、日本(+69.3%)、印度(+59.4%)全线上涨。其他区域合计销量 76.7 万辆,同比暴涨 155.4%,份额从 2.0% 提升至 4.8%,巴西(+147.1%)、澳大利亚(+132.9%)增幅突出。
整体来看,2026 年前三季度全球电动车整体增长 5.8%,区域格局、车企份额持续重构:中国、北美市场销量下滑,欧洲、除中国外亚洲及其他新兴市场拉动增长。车企层面,零跑、奇瑞、现代汽车集团、上汽份额扩张;尽管比亚迪海外销量走高,但国内市场大幅下滑拖累整体表现,份额下降 4 个百分点。
四季度,中国国内市场能否回暖、美国市场修复力度、欧洲增长能否延续,将决定全年最终走势。中国自 9 月起对国内销售的锂离子电池征收消费税,并计划于明年 1 月取消电池出口增值税退税。与此同时,包含本土零部件配套要求的欧盟《工业加速法案(IAA)》仍在讨论之中。中国车企推进海外本地化生产、推出高性价比车型,或将成为后续市场份额争夺的核心变量。