鸿蒙智行 10 月交付为何暴跌?豆包回复:
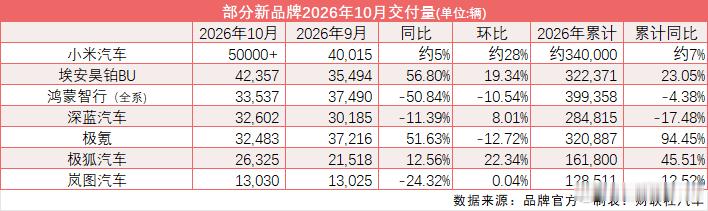
对照表格数据:2026.10 交付 33537 台,同比 -50.84%、环比 -10.54%;去年10月是它的历史高光,交付高达 68216 台,基数本身很高,但它从 6 月之后已经连续 4 个月一路下滑,不只是高基数问题,是多重因素共振:
1. 核心:问界业务主导权切换,渠道进入动荡磨合期问界贡献鸿蒙智行大约三分之二的销量盘。9月官宣调整:问界改为赛力斯主导,华为转为赋能方,经销商签约主体、授权体系、售后权责同步变更。过渡期内,部分华为生活馆对问界的销售权限、订单流转出现阻滞;同时消费者观望情绪上升,担心后续产品定义、售后、OTA服务变化,大量意向订单延后,直接拖累基本盘,问界单月同比跌幅达到 -54.7%,是最大拖累项。
2. 产品新旧交替空窗,新品来不及形成当月增量
9月发布的智界RX、焕新版智界R7,在10月下旬才启动首批交付,对10月交付几乎没有贡献;老款 M7/M8 走到生命周期尾声、进入清库阶段,新款 M8 预售定价高于老款,订单不及预期。现阶段只能依靠 M9、M6 撑住问界大盘;享界、尊界、尚界体量偏小,暂时没有能力补上缺口,新品增量跟不上老车型的自然下滑。
3. 集中负面舆情,冲击高端客群信心
鸿蒙智行均价在40万以上,目标用户对安全、品牌稳定性敏感度很高。这段时间集中爆出尊界踏板、问界M9起火等安全相关热搜,叠加“华为和赛力斯合作生变”的市场传闻,进一步放大观望情绪,不少意向客户暂缓下单、持币等待局势明朗。
4. 竞品猛烈挤压,华为智驾的独有红利持续稀释
从这张交付表就能直观看到:小米汽车10月冲到5万+、昊铂BU保持高增;25–50万价位内卷白热化。一方面小米、极氪、小鹏、理想都把高阶智驾做成标配;另一方面华为乾崑方案对外供给越来越多,很多其他品牌新车同样搭载华为智驾,鸿蒙智行“独一份华为智驾”的溢价吸引力被削弱。
5. 结构性短板:高度依赖国内市场,缺少海外销量缓冲。
这是非常关键的结构性差异:鸿蒙智行现阶段销量几乎全部压在国内,海外还处在试水阶段,没有规模化走量。问界出海计划才刚刚排期,智界、享界仅有小批量试探中东,月度海外交付体量几乎可以忽略;同时华为智能软硬件出海面临海外数据法规、智驾认证等重重门槛,海外版本甚至要另换一套智能方案,没法简单复制国内车型出海。
反观表格里面增长强劲的品牌,海外已经成为重要的减震盘:极氪海外渠道成熟,东南亚、澳洲、欧洲持续放量,国内需求放缓的时候,海外可以持续补量;昊铂依托广汽集团成熟的海外网络,在中东、东南亚稳定出货;小米虽然主力仍是国内,也已经启动海外布局,预留增量空间。
当国内高端新能源需求走弱、竞争加剧,鸿蒙智行没有海外市场来对冲波动,所有压力全部集中在本土,进一步放大了下滑幅度。
6. 业务结构不均衡,缺少第二增长曲线
虽然布局问界、智界、享界、尊界、尚界五个品牌,但除问界之外其余品牌体量都偏小。一旦问界进入调整周期,没有足够体量的第二条增长曲线对冲波动。
小结:环比持续下滑,代表订单池子在收缩;同比腰斩,一部分是去年同期历史性高基数,更大压力来自渠道调整、换代空窗叠加,再叠加“单一依赖国内市场”的结构性短板。如果后续渠道理顺、智界新品持续放量,销量有机会修复,但短期很难回到去年同期水平。