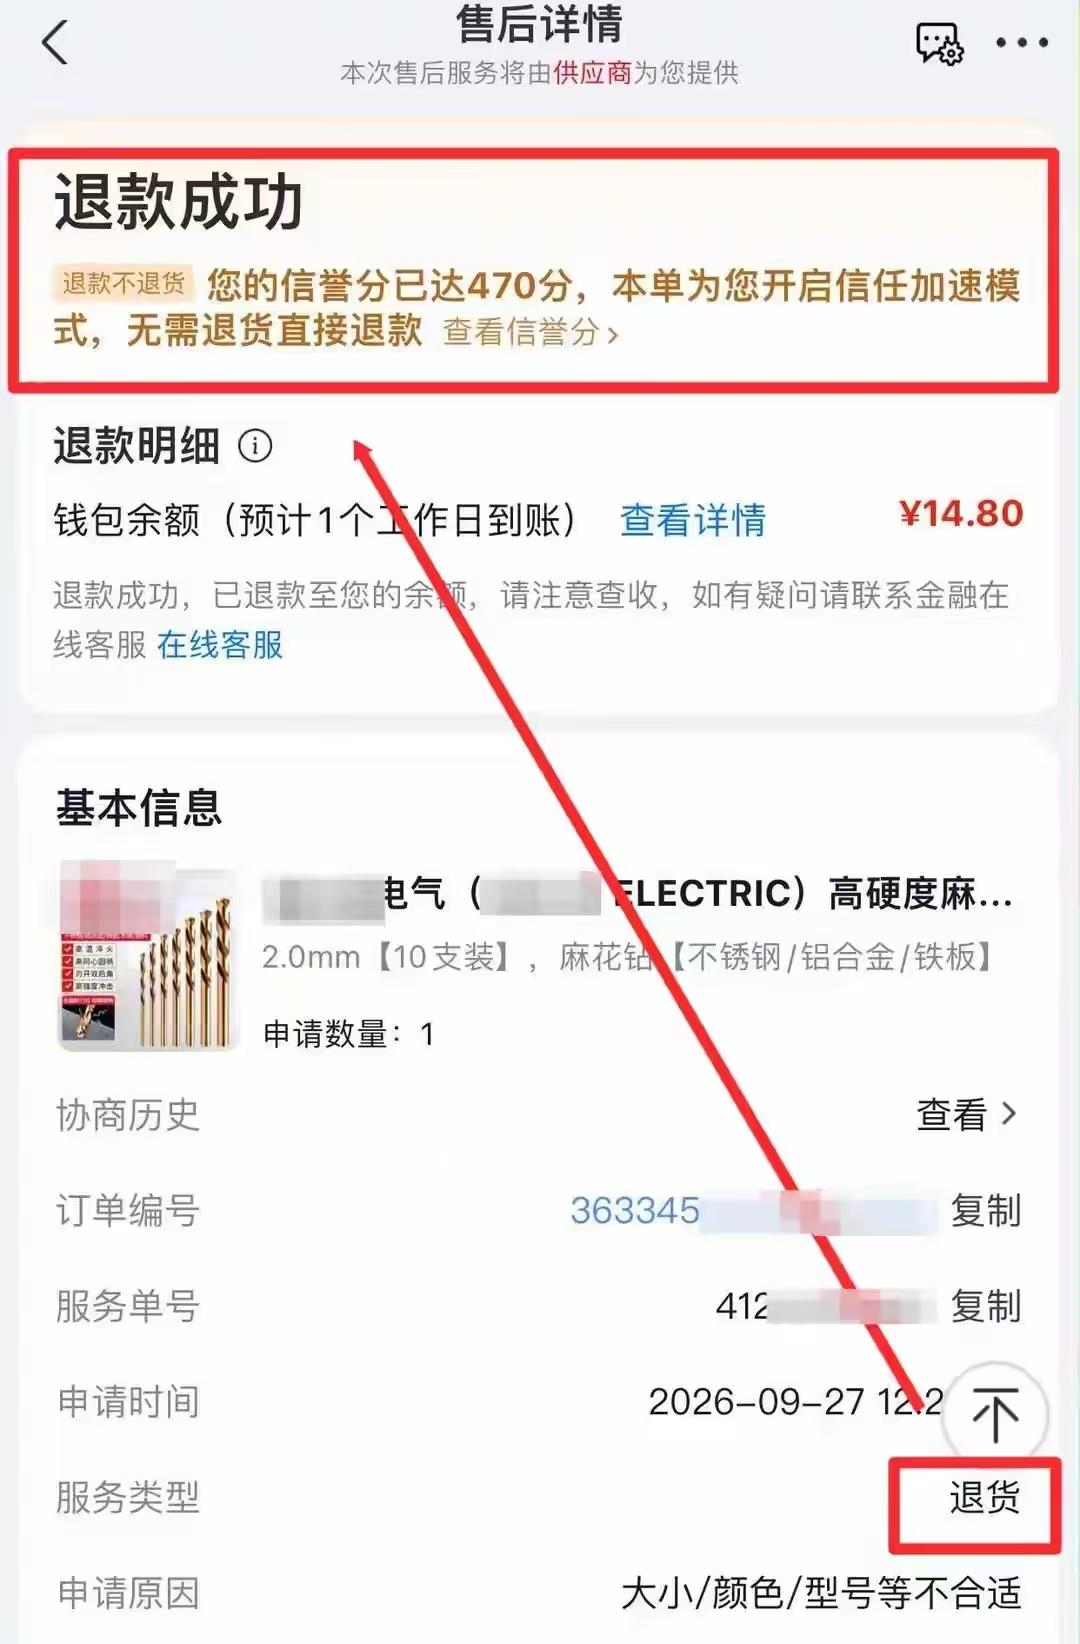
浙江杭州,一男子在京东买了14.8元的钻头。因不合适,他申请“退货退款”。没想到,平台没经他同意,直接改成了“仅退款不退货”,14.8元打进了他还没实名认证的京东钱包。这14.8元,他看得见却摸不着,想提现就必须上传身份证完成实名。
男子急眼了,他压根不想薅羊毛,也不想为了14.8元,被迫提交身份隐私信息。男子要求平台上门把钻头取走、钱款原路退回。客服:订单已判定为仅退款,不支持原路退回,钻头你自行处理。可把男子气的不轻。
杨师傅那句“打钱进钱包时不要我实名,现在要把钱拿出来,反倒要我提交身份证”,把整件事的荒诞钉在了桌面上。一个网约车司机,用银行卡付了十四块八,申请退货,等上门取件。等来的是系统替他做了一个他没做过的决定。
订单页面上多了一行字:信誉分470分,开启“信任加速模式”,无需退货直接退款。信誉分高,本来是件好事。可这份“信任”的兑现方式,是把他的退货申请里“退货”两个字删掉,把退款送进一个他没开通过的京东钱包。
客服在录音里的回应很干脆:旧品不用收走,钱已经打了,不支持原路退回。杨师傅问“谁让你们改成仅退款的”,客服答“以审核结果为准”。问题从“谁做的决定”滑到了“结果已经这样了”,滑得毫无摩擦。
真正让“不支持”三个字站不住的,是央行2015年第43号文第十五条。原文写得清清楚楚:因退货需划回资金的,相应款项应当划回原扣款账户。杨师傅的银行卡状态正常,原路退回不存在任何客观障碍。障碍在别处。
障碍在那间“没钥匙的房间”里。十四块八进了未实名的京东钱包,余额看得见,提现按钮点下去,弹出来的是“完善信息”。打钱进来的时候不设门槛,拿钱出去的时候设一道身份证的闸。闸门的方向,恰好朝着平台想要的那个东西。
广州市白云区消委会2026年4月调解过同类纠纷,结论很直白:原路退款无需额外提供身份证,商家强制索要属于过度收集个人信息,违反《个人信息保护法》第六条的最小必要原则。取回一笔本属于自己的钱,不需要用身份证来交换。
杨师傅拨了12363,向人民银行北京市分行举报了京东钱包的运营主体网银在线公司。10月20日,人行北京市分行出具告知书,决定受理其违规办理支付结算业务的举报。几天后,京东金融来电,提出原路退款加一百元补偿,条件是撤回举报。
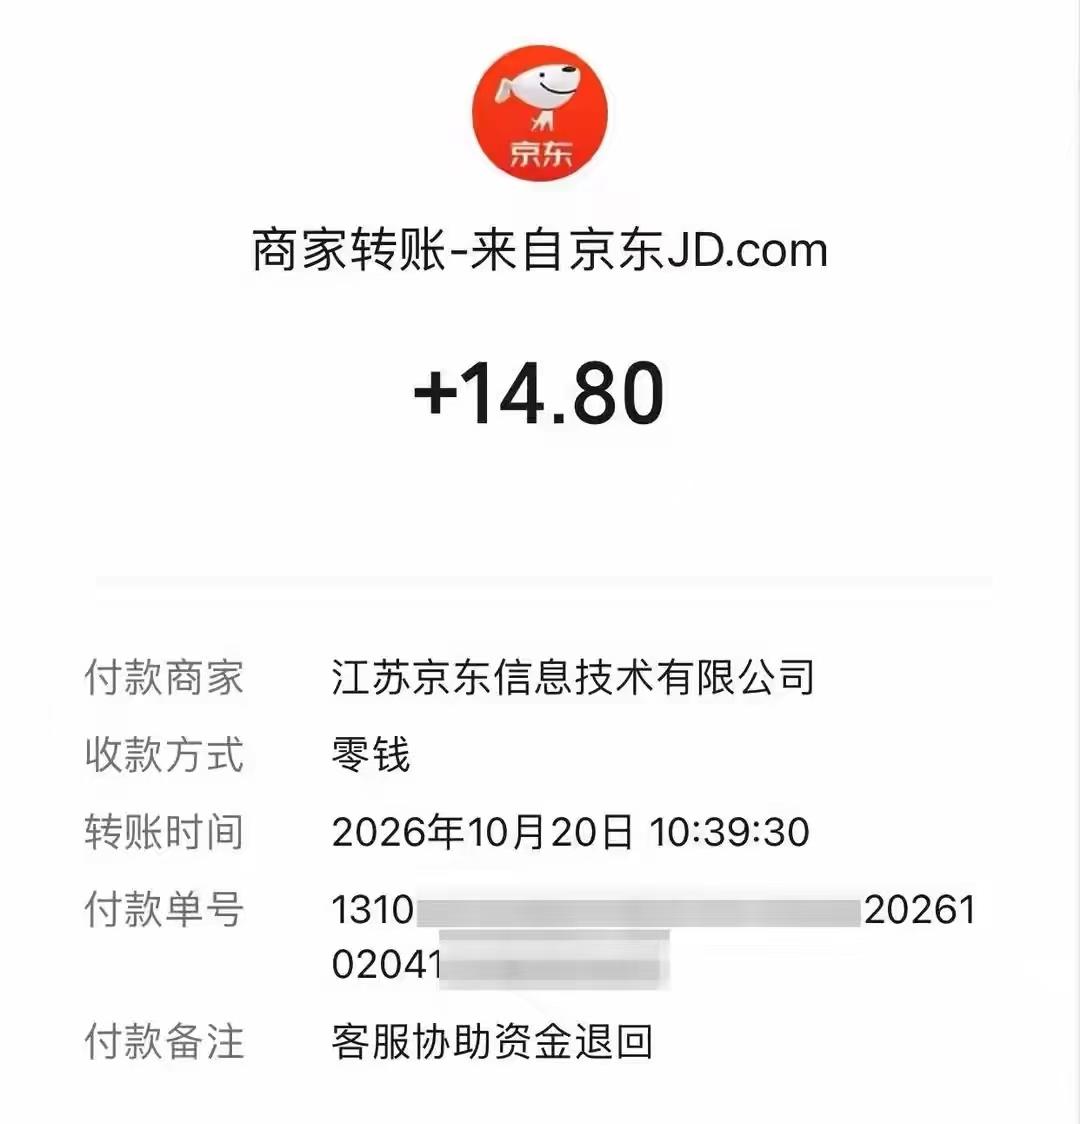
“不支持原路退回”这句话,在投诉面前自己破了。钱最终退到了杨师傅的微信零钱,备注写着“客服协助资金退回”,付款方是江苏京东信息技术有限公司。技术上的路一直通着,平台只是没把它当作默认选项。
京东2026年10月修订售后规则,新增了“退款不退货”的执行标准,系统在特定条件下有权决定仅退款。规则的刀口原本对准的是恶意薅羊毛的消费者,纠偏的方向是保护商家。刀口转了个向,落在一个只想正常退货的人身上。一个不想占便宜的人,被系统塞了一份“便宜”,想退回去,对方说退不了。
十四块八的饵太小了,小到整件事看起来只是一次“系统自动处理”。可饵越小,钩越隐蔽。隐蔽到绝大多数人会叹口气,上传身份证,把钱提出来,然后忘掉这件事。
杨师傅没有忘。他要的不是十四块八,是一个不需要用身份证来换回自己钱的正常世界。这个世界本来就有,只是被一行系统代码挡住了。
信息来源:澎湃新闻(转载红星新闻),《男子称不想薅羊毛却被“仅退款”:平台退款退到钱包账户,需实名认证才能取,投诉后才退回微信零钱监管部门介入》,2026年11月2日