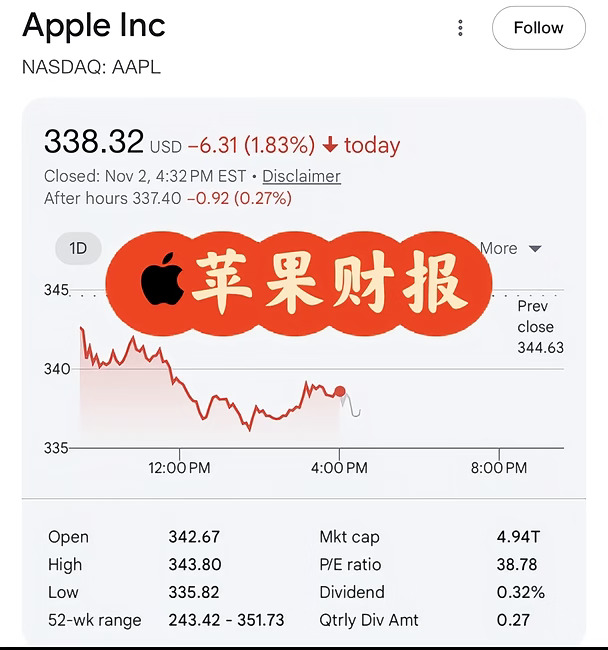
苹果财报解读|营收EPS超预期,盘后反而跌了?🍎
FY2026 Q4苹果财报出炉,数据喜忧参半,看懂核心矛盾👇
✅本季度亮眼数据
▪️总营收:1145亿美元,同比+12%,高于预期1133.9亿
▪️EPS:2.10美元,超预期1.99美元(其中关税退款贡献0.05美元)
▪️毛利率47.9%,营业利润356.3亿,净利润307.1亿,同比+12%
▪️单品表现
iPhone:575.8亿,同比+17%
Mac:107.9亿,同比+24%
Services服务收入创历史新高:315.7亿,同比+10%
❌拖后腿板块
iPad同比-10%|穿戴设备Wearables同比-8%
🌍分区域看点
大中华区营收175.4亿,同比增长21%❗
但是!低于市场预期的185.5亿,是一大隐忧
美洲、欧洲、亚太其他地区保持不错增速,日本小幅下滑
💰分红现金流
全年经营现金流1451亿美元,每股派息0.27美元,本季度返还股东约280亿美元
⚠️重点:下一季指引才是下跌元凶
👉2027财年Q1营收指引:同比+7%~10%,高于市场预期6.1%,收入端乐观
👉毛利率指引仅45%~46%,低于预期46.3%
原因:内存涨价 + Siri AI研发投入持续增加,挤压利润
运营费用预期也高于市场预估
👉盘后下跌,资金在担心AI投入持续侵蚀利润
💡一句话总结:
当期业绩很漂亮,iPhone、Mac、服务业务大爆发;
但是市场担心接下来AI投入抬升成本、拖累毛利率,所以利好兑现回落。
⚠️资讯整理,仅供学习交流,不构成投资建议
#苹果财报 #AAPL #美股 #苹果 #iPhone #SiriAI #美股复盘 #消费电子