说真的AMD这次让我重新理解了备胎的价值。
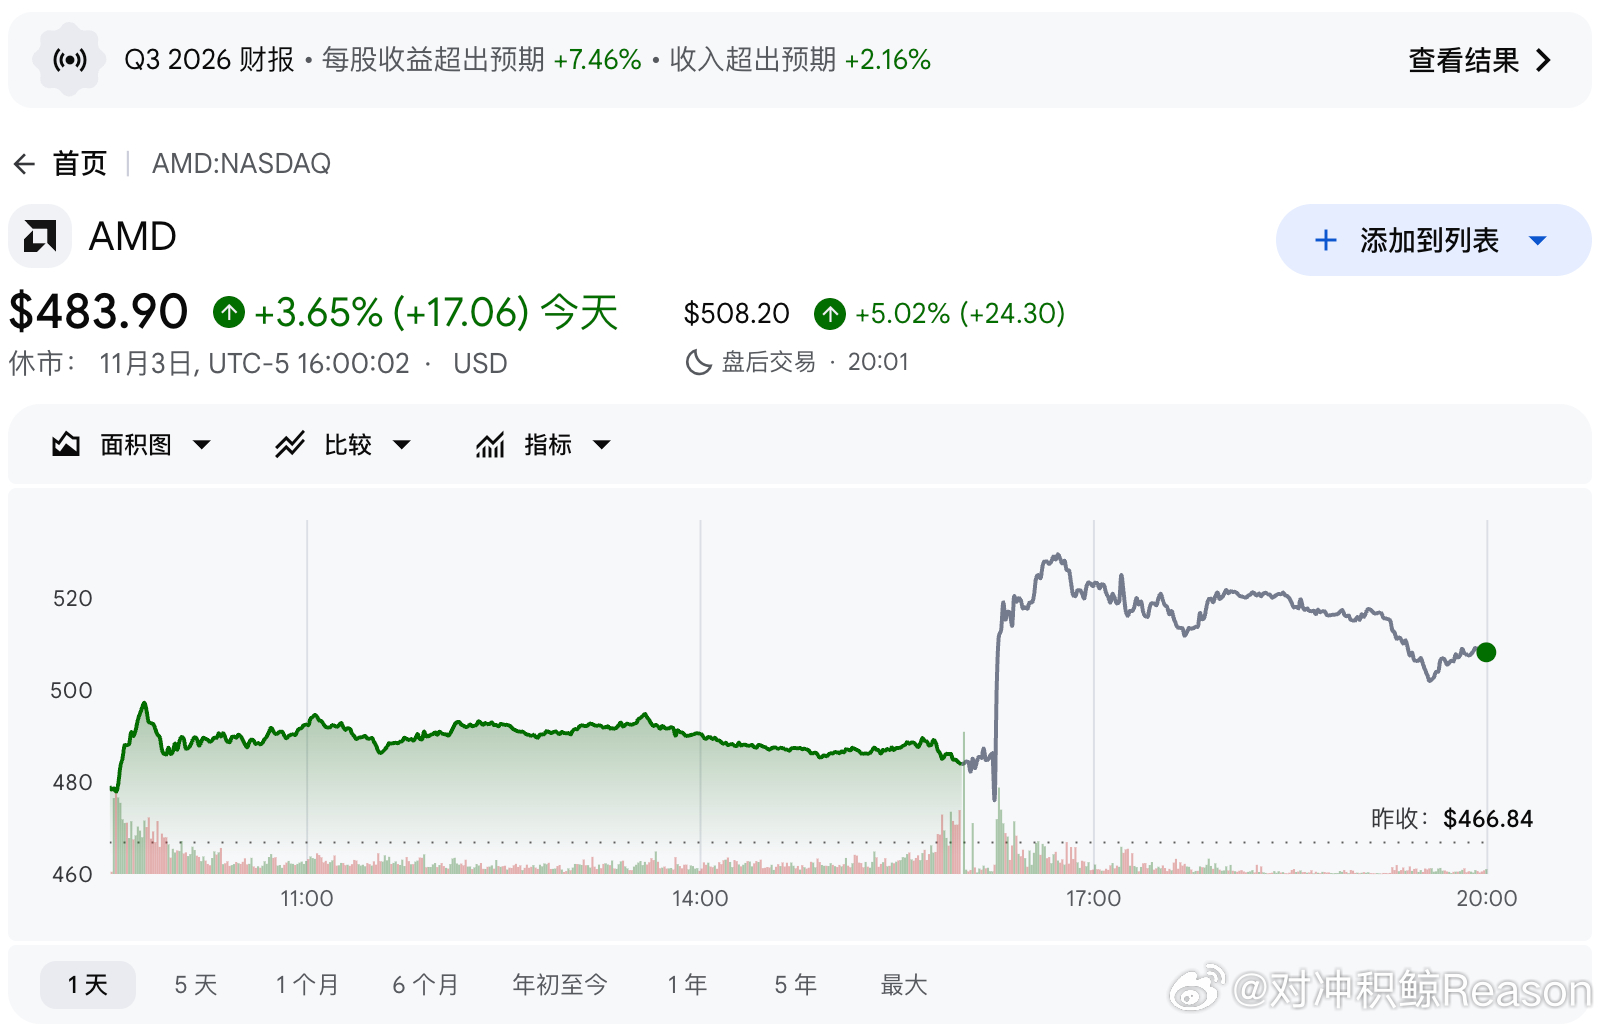
AMD 昨晚这份财报,盘后市场反馈还可以。毕竟,这家公司正在经历一场脱胎换骨的变化。
第三季度营收 134 亿美元,同比增长 45%,调整后每股利润增长 74%。
已经很猛了吧?
但管理层预计,第四季度营收还会冲到 170 亿美元,并且 2027 年全年营收增速有望超过 80%。
按这个速度推算,AMD 明年的营收规模可能接近甚至突破 1000 亿美元。
钱从哪里来?
答案毫无疑问,AI 数据中心。
第三季度,AMD 数据中心收入达到 85 亿美元,同比增长 97%,贡献了公司超过六成的营收。
且,管理层透露,到了第四季度,AI GPU 的收入就将正式超过服务器 CPU。
虽然趋势都能看明白,但这依然具有里程碑意义。
过去 AMD 靠着 EPYC 服务器 CPU,不断从英特尔手里抢市场。结果现在,自己培养出来的 AI GPU,反而要成为数据中心业务的主角了。
关键是 CPU 也没停下来,管理层预计明年服务器 CPU 收入还会大幅增长。
相当于 AMD 突然拥有了两台同时高速运转的发动机。
还有一个重要变化。
以前 AMD 跟英伟达竞争,主要是在比 GPU 性能和价格。
现在,它已经开始交付 Helios 机架级 AI 系统。
简单说,以前主要卖发动机,现在也开始卖整车了。
GPU、CPU、高速互联、软件,打包成一整套算力基础设施。
微软、Meta、OpenAI 这些大客户也已经开始测试或部署相关系统。
为什么重要?
因为英伟达真正厉害的,从来不只是芯片性能,而是整个软硬件生态。
AMD 终于开始正面进入这个市场。
而且,AMD 根本不需要打败英伟达。
只要 AI 算力需求继续膨胀,大客户为了降低对单一供应商的依赖,愿意把部分订单交给 AMD,就足够支撑巨大的增长。
不过,这份财报里也有几个比较不顺眼的地方。
比如现金流。
AMD 第三季度调整后净利润接近 35 亿美元,自由现金流却只有 5.54 亿美元,环比暴跌 64%。
钱去哪了?
光库存就增加了差不多 30 亿美元,应收账款也增加了约 19 亿美元。
说白了,就是提前备货、垫钱准备交付。
另外,为了拿下 OpenAI、Meta 这些超级客户,AMD 还提供了附带条件的认股权证。
如果未来相关条件全部满足,两家客户最多可以获得合计 3.2 亿股的认购权。
这相当于 AMD 当前股本的近两成。
所以,这些巨额订单也不是完全没有代价。
还有个反差最近大家应该也都有看到。
AMD 的 AI 数据中心生意虽然火的不行,但游戏业务收入却同比下滑了 40%。
管理层甚至预计,明年整个 PC 市场出货量可能下降两位数百分比。
原因大家都懂, AI 抢走了太多上游资源,内存等零部件涨价,推高了普通电脑的成本。这也是当下半导体行业的真实写照。
再说回价格。
财报出来之后,AMD 盘后一度涨了大约 8%,市场显然认可这份成绩单。
但我觉得也不能太上头。
毕竟市场已经提前为未来两三年的 AI 爆发买过单了。
所以,之后 AMD 光是业绩好那是万万不够的,它必须持续好,而且最好一次比一次好。
未来收入能不能兑现?GPU 毛利率会不会被高昂的 HBM 和系统成本拖累?库存什么时候转化成现金?认股权证最终带来多少摊薄?
这些问题,都会逐渐从财报角落走到舞台中央。