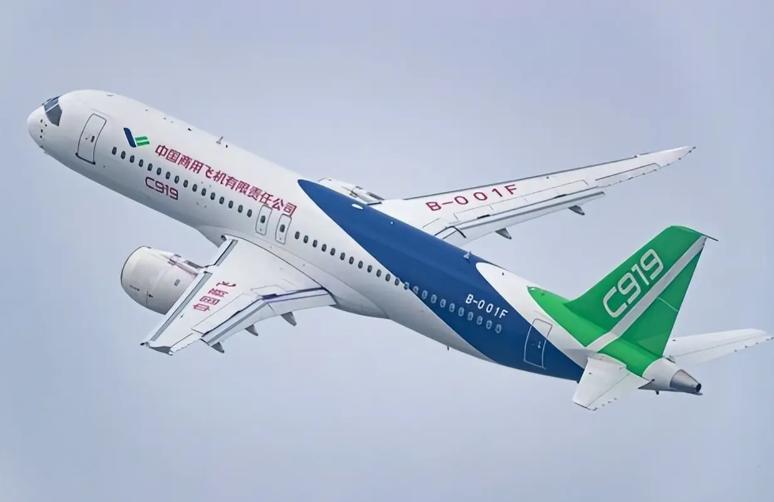
如果欧美死活不给中国大飞机适航证,会咋样?说句实在的,欧美要真铁了心卡着不发,短期来看,咱们的大飞机就是飞不进欧美市场,也抢不到那里的大订单。
但“飞不进欧美”和“被卡死”之间,差着十万八千里。很多人把这两件事混为一谈,我觉得这是看C919时最容易掉进去的坑。
先看欧洲这边的真实节奏。EASA的执行董事Guillermet把话说得很直:2025年别想拿证,完整流程三到六年,落到2028到2031年都不奇怪。2026年1月EASA试飞员确实在上海做了验证飞行,四阶段认证走到第三步,技术层面没曝出重大硬件问题。
但“没大问题”和“发证”是两码事。EASA不自动承认中国民航局的认证,它要按自己的文档审查、地面测试、飞行验证一条条走完。美国那边更淡,FAA把双边适航谈判排到2026年第四季度,实质审查谈不上推进。商飞自己在2025年4月前后就公开表态,暂时不再主动推FAA认证。这不是赌气,是看清了:ARJ21从2008年递材料到今天,FAA的“影子审查”玩了十几年,交上去也是沉在水里。-
所以短期局面很清楚:欧美证,等不来,也求不来。但这张证到底卡住了什么,得掰开来看。
它卡住的是欧美航线,卡不住C919作为一款飞机继续造、继续飞、继续迭代。商飞真正的转弯发生在2023年下半年——与其跟一张纸死磕,不如先把国内这张牌桌坐稳。到2026年秋天,东航、国航、南航三家把C919排进了几十条国内干线,累计旅客过了750万人次,飞行小时过了15万。数字不算炸裂,但这是一架一架飞出来的运行记录,不是PPT上的意向订单。
2026年8月国航CA723从北京飞乌兰巴托,C919第一次执飞定期国际航线,走的是中蒙双边适航认可,绕开了EASA和FAA那套通行证逻辑。这条路子一旦跑通,越南、老挝、马来西亚、文莱都已经或正在跟进双边互认,越南航空签了30架C919的采购协议。欧美证是“硬通货”不假,但硬通货不是唯一通货。
再说一个更要命的事:发动机。C919现在用的LEAP-1C是CFM造的,CFM是GE和赛峰各一半的合资公司,出口许可捏在美国商务部手里。2025年5月底特朗普政府暂停过一次相关许可证,卡了大约35天,C919的交付节奏当场被打乱。
这说明欧美手里确实有刀,而且知道往哪儿捅。但刀是双向的——你卡发动机,我就加速换国产心脏。CJ-1000A在2026年已经完成各类工况试车和飞行试验,全面进入适航取证收尾阶段。它离装机还有距离,但方向不可逆。我的判断是:外部卡得越紧,CJ-1000A的优先级就排得越靠前,这不是选择题,是生存题。-
还有一层被很多人忽略的背景:波音和空客自己也在堵车。空客积压订单9222架,波音6814架,A320月均交付低于目标,737月均只有四十多架。全球航司等飞机等到心焦,这时候一款能交付的窄体机,哪怕没有欧美证,在东南亚、中亚、非洲这些不把EASA/FAA当唯一标准的地方,就是实打实的选项。C919的产能爬坡确实慢,2025年只交了15架,2026年目标28架上下,跟空客在华一年近百架A320没法比。但慢不等于死,慢意味着还在牌桌上。-
我最想说的观点是:适航证的本质从来不只是技术文件,它是市场准入的政治筹码。美国不推FAA审查,核心动机是保护波音;欧洲拖EASA流程,背后有空客的竞争焦虑。把一张证当成C919的生死判决书,恰恰是中了这套逻辑的套。
商飞的选择不是“不要欧美市场”,而是把顺序倒过来:先用国内市场和双边互认把机队规模撑起来,用运行数据喂出可靠性记录,用CJ-1000A把动力命门一点点从别人手里抽回来。等到这些底牌攒够了,欧美证是锦上添花,不是雪中送炭。
反过来想,如果欧美明天真把证发了,C919就能立刻横扫欧美航线吗?也未必。产能、售后网络、备件体系、航司信任,哪一样都不是一张纸能解决的。所以短期拿不到证,难受是真难受,但远没到“急得跳脚”的地步。真正该盯住的不是EASA哪天盖章,而是CJ-1000A什么时候装机、C919年交付量什么时候摸到五十架以上、双边适航的朋友圈下一步扩到哪儿。这三件事往前走一步,欧美那张证的分量就轻一分。
飞机是造出来飞的,不是造出来等盖章的。