让人猜不透,真的是大国核心资产吗?把“猜不透”当成战略资产,本质上是一种把不确定性当筹码的赌徒心态。它确实能换来时间,但时间不等于空间,更不等于信任。
真正撑起大国信用的,从来不是让人永远摸不着头脑,而是让人在大事上摸得着方向——底线在哪、红线多粗、越线之后会发生什么,最好都能让对方算得出来。
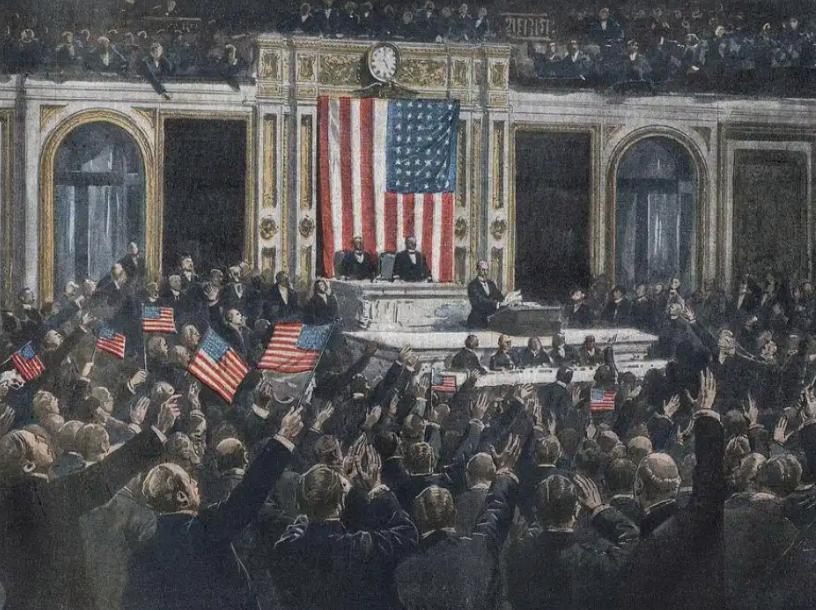
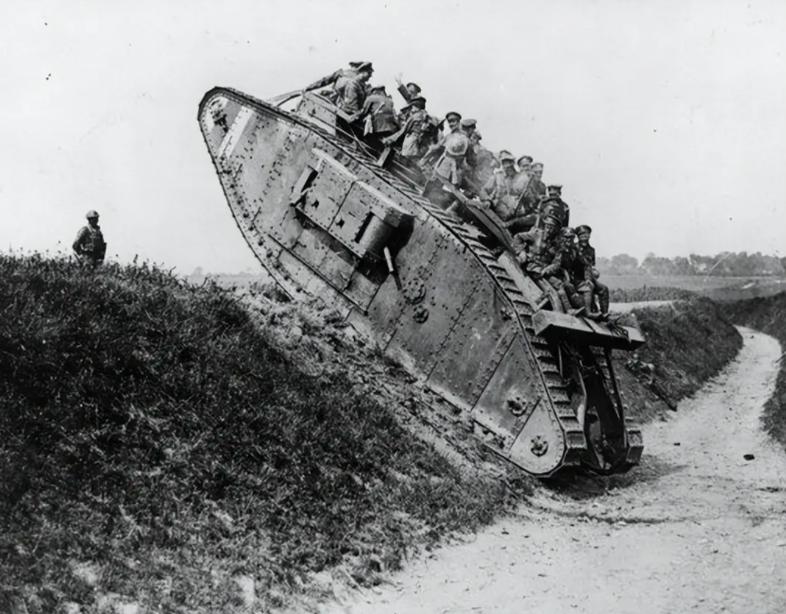
历史在这件事上留下的教训,几乎都是同一套剧本。1914年的七月危机,欧洲列强的动员机器彼此咬合却互不透明,各国参谋部手里都握着一套“一旦启动就停不下来”的时间表,政治决策反而被军事日程绑架。
奥匈发出最后通牒,俄国总动员,德国按“施里芬计划”推进,每一步在当事人看来都是“被迫的合理反应”,在对手眼里却是“不可逆的敌意升级”。没有人真正想打一场世界大战,但所有人都猜不准对方的底线在哪一格,于是踩踏发生了。
这就是“神秘感”最黑暗的一面:它不制造误判,它制造的是误判的连锁反应。
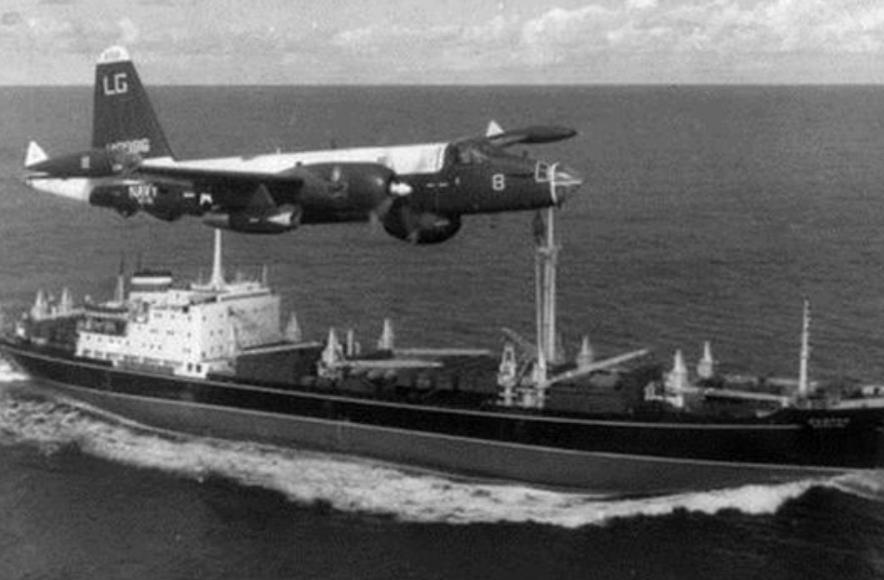
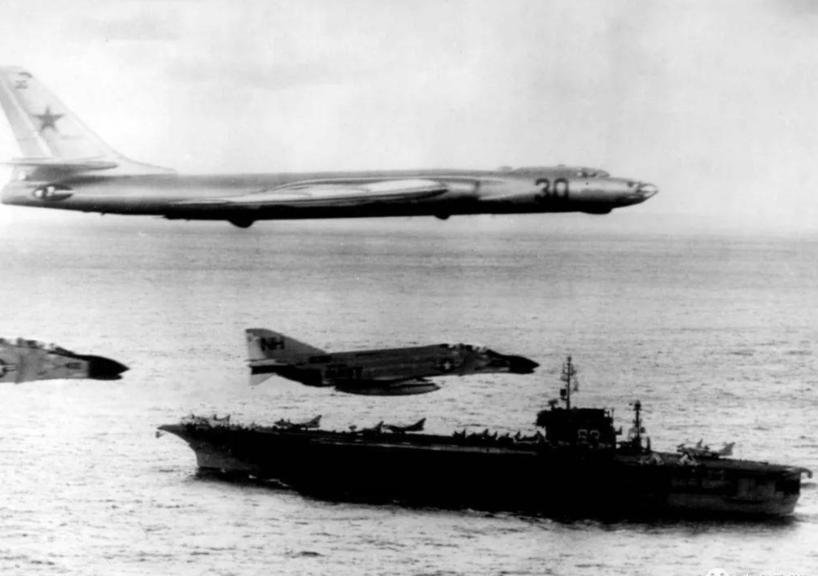
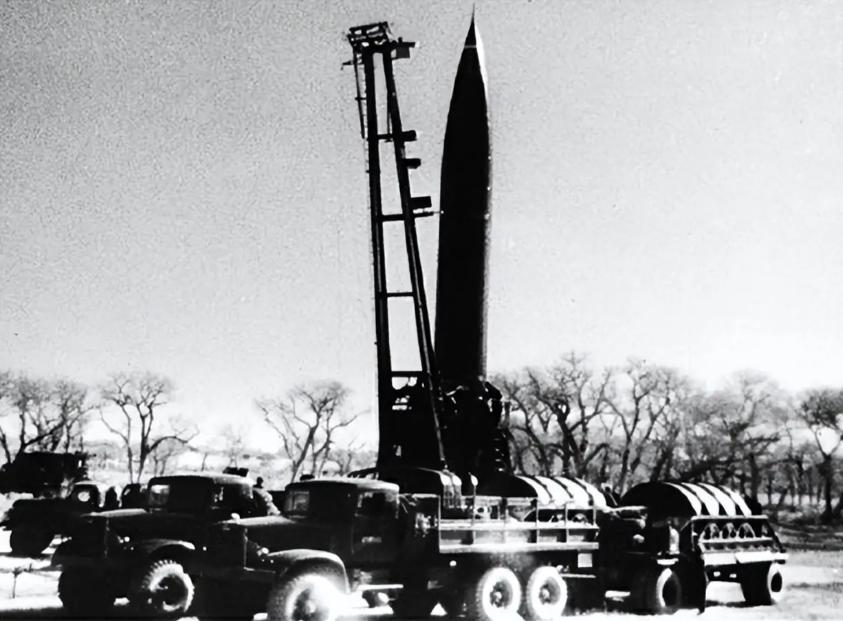
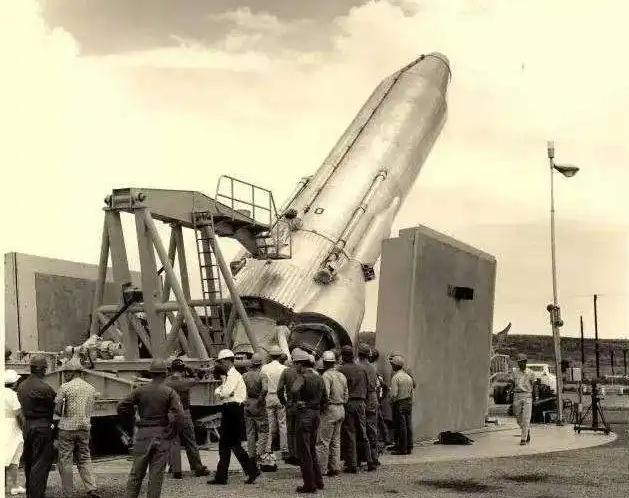
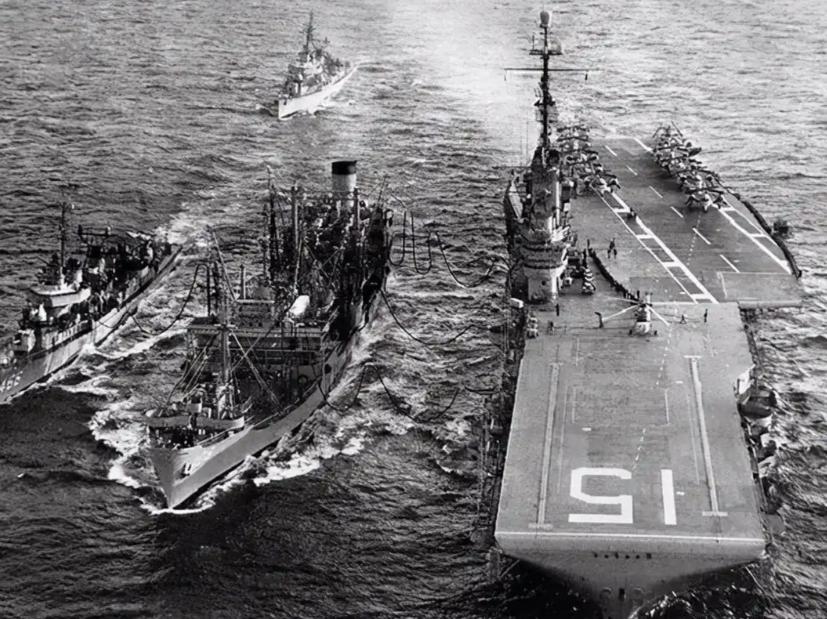
反过来看1962年的古巴导弹危机,最值得记住的不是两个超级大国如何把世界推到悬崖边,而是他们从悬崖边退回来之后干了什么。1963年,华盛顿与莫斯科之间架起了直通热线,目的很朴素——别再靠猜来判断对方是不是要按按钮。
此后几十年,从导弹发射通报协议到中导条约里的现场核查,从赫尔辛基进程中的信任建立措施到开放天空的相互侦察,这条线索一直很清楚:把“猜”逐步替换成“算”,把“你猜我敢不敢”替换成“我知道你会在什么条件下做什么”。
威慑的有效性不取决于你有多神秘,而是取决于你的承诺有多可信。而可信,是需要被看见、被验证、被反复确认的。
有人会说,1930年代的教训不是“太神秘”,而是“太软弱”。这话只对了一半。慕尼黑协定真正的问题,不只是让步,而是信号混乱:一边说要和平,一边又悄悄重整军备;一边划出底线,一边又在对方试探时不断后退。
这种“薛定谔的底线”比彻底透明更危险,因为对手会不断加码试探,直到某一天撞上真实存在的硬墙——而那一刻的碰撞,往往比一开始就划清界线要惨烈得多。所以,底线模糊并非深谋远虑,而是邀请对方大胆来试。
经济领域的故事几乎是同构的。1971年8月15日,尼克松在周末电视讲话中宣布关闭黄金兑换窗口,史称“尼克松冲击”。
短期看,这一手确实够“花”,出其不意,摆脱了约束;但代价是布雷顿森林体系积累几十年的信用一夜蒸发,世界被迫进入浮动汇率时代,美国在此后很长一段时间里都要为“说话还算不算数”支付溢价。
其实,在一次性博弈里,模糊或许是优势;但在重复博弈里,模糊却是负债。牌桌上真正值钱的不是某一把的诈唬,而是“这个人说话算数”的口碑。诈唬能赢一局,而口碑却能让你一直呆在牌桌上。
这就是可预期性溢价:谁能让合作伙伴、竞争对手、投资者都大致算得出自己的行为逻辑,谁就能以更低的成本完成交易、结盟与止损。但可预期绝不等于裸奔式的全透明,更不等于把每一步棋都提前公布。
真正成熟的做法是分层:战略底线清晰到不容误读,战术手法则灵活到无法预判。就像下围棋,规则人人皆知,落子却各有棋风;对手算得出你不能让的子,却算不准你下一手点在哪里。
清晰的底线加上不可预测的手法,才是威慑;模糊的底线加上花哨的手法,只是噪音。现实中最常见的失误,恰恰是把这两者搞反了——底线含糊其辞,手法却大张旗鼓,结果既没吓住人,也没交到朋友!
所以,让人猜不透,并非大国核心资产吗。它更像一种短期融资,利率很高,期限很短,到期必须还。而预期性是一种长期资本,积累慢,但复利惊人。
神秘感能赢得时间,预期性才能赢得合作;前者可以让你多撑一会儿,但只有后者才能让你有人可撑。毕竟,牌打得再花,终究要有人愿意跟你坐下来接着打——而愿意坐下来的人,不是被你用手法唬住的,而是被你的信用留住的!