240亿美元,冻住了。
央行上调外汇存款准备金率2个百分点,银行体系约240亿美元外汇流动性被锁住。境内美元供给拧紧一道阀,人民币的“水位”没变,但换汇的价钱,先动了。
2026年11月3日,中国人民银行发布公告,自11月15日起将外汇存款准备金率由4%上调至6%。截至9月末外币存款余额1.2万亿美元,2个百分点的上调对应约240亿美元缴存增量。数字是冷的,信号是烫的。
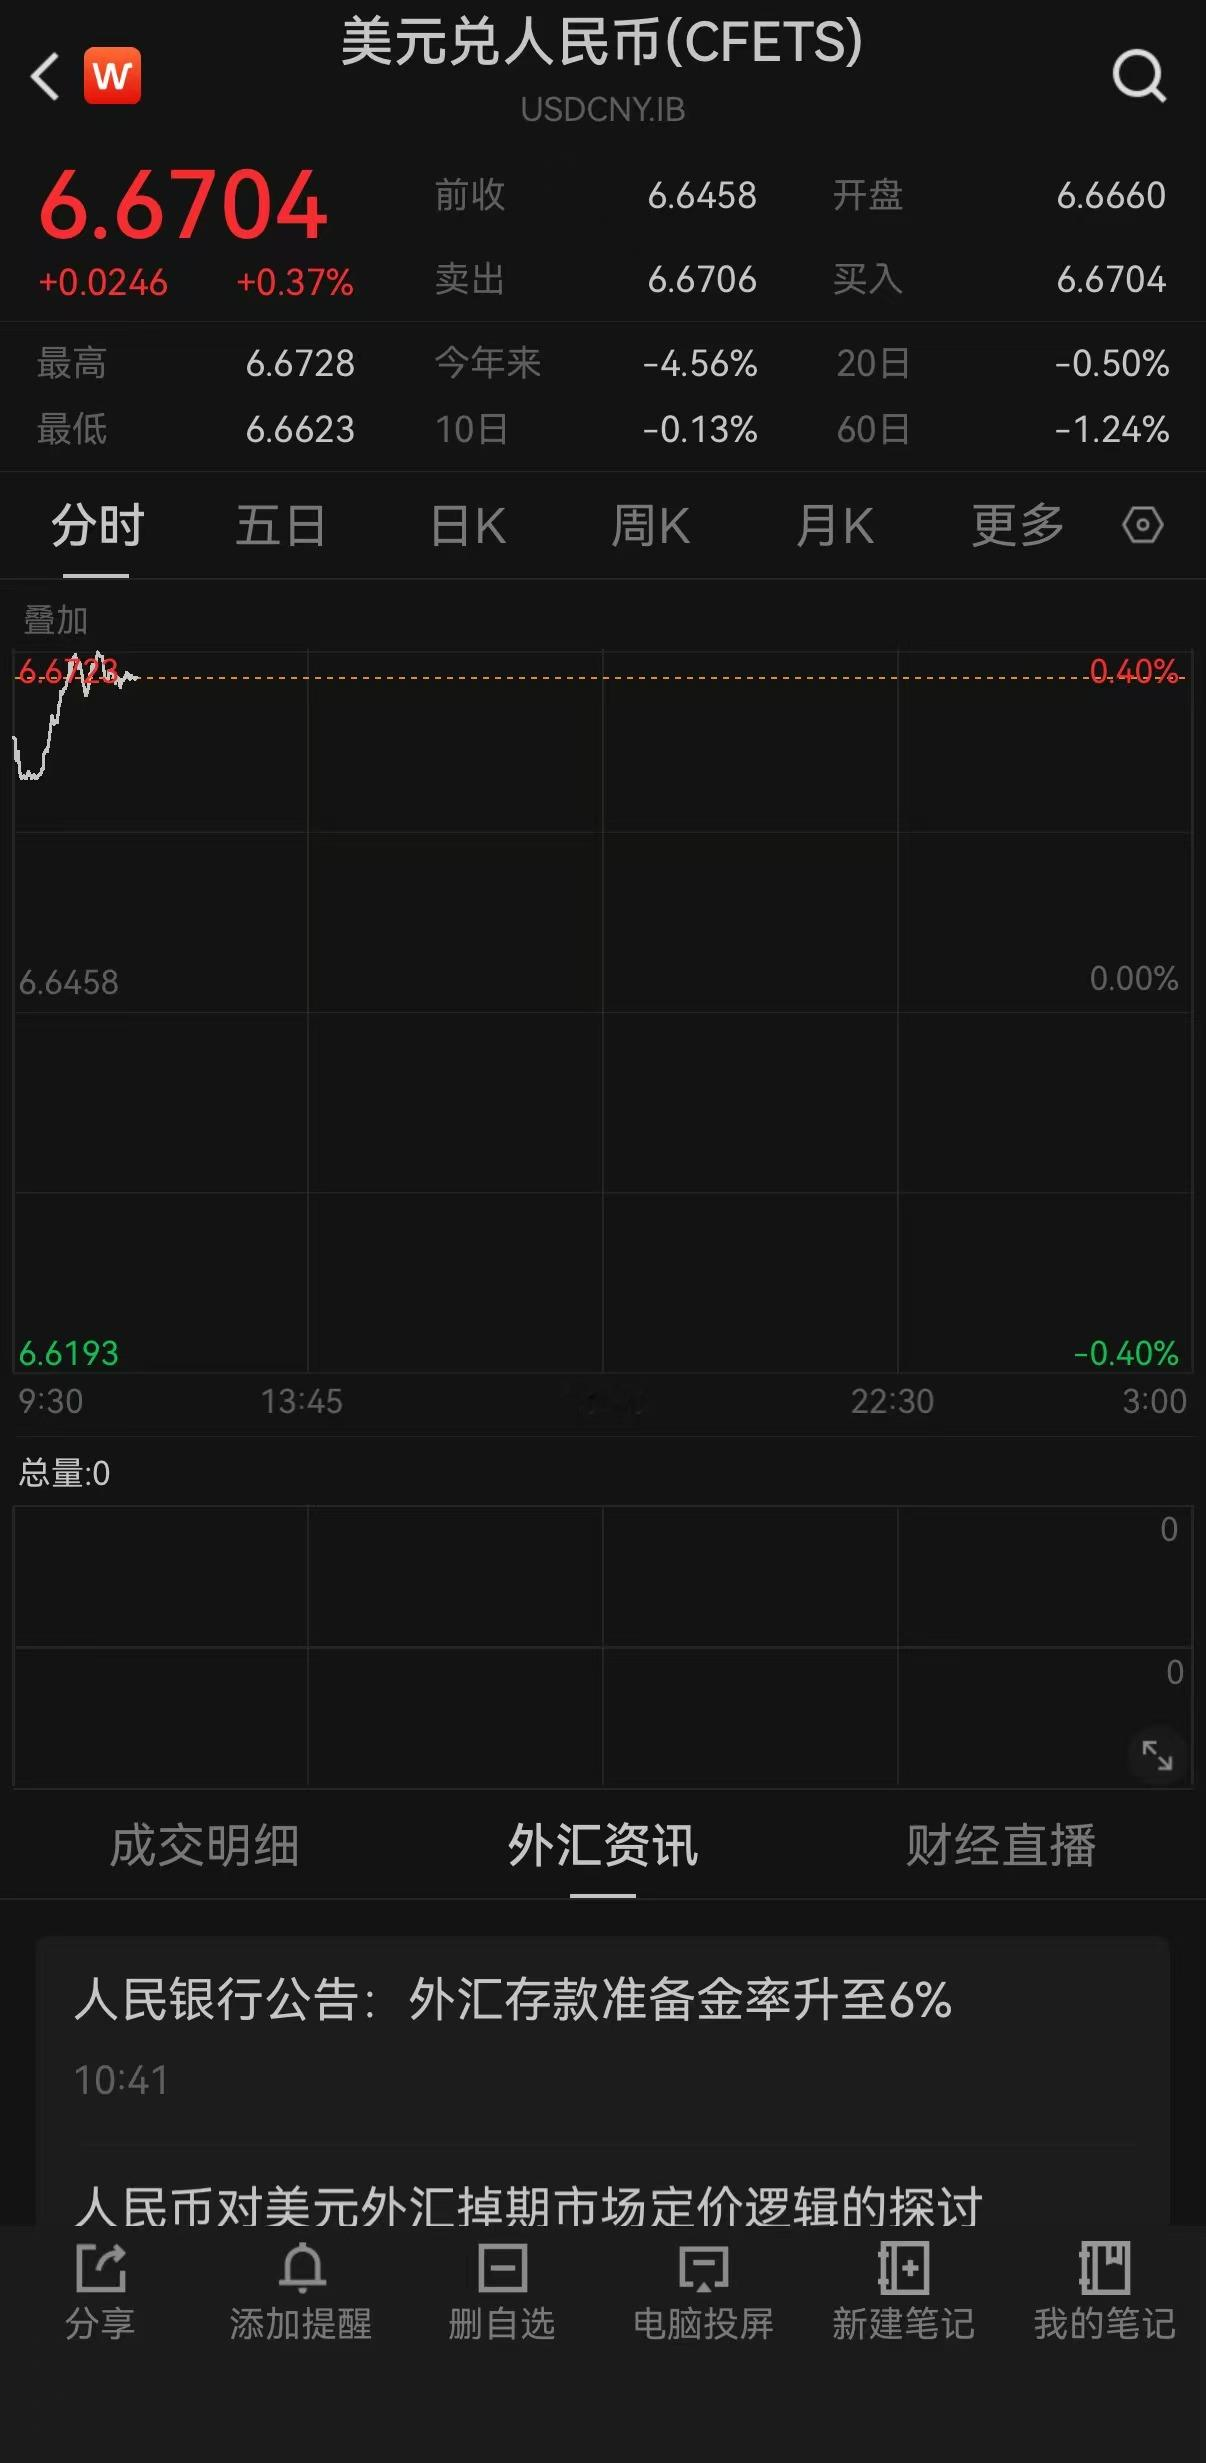
这240亿美元冻住的不是“钱”,是预期。央行选的时点很讲究,人民币对美元即期汇率刚升破6.65,年内累计升值近5%,连涨四个月。升值本身不是病,单边升值的共识才是病。
银行能自由动用的美元头寸一下子少了240亿,外汇贷款扩张的油门被松了一脚。境内美元变贵,借美元换人民币套利的算盘就打不响了。供给端拧阀门,比喊话管用。
新华社的报道很短,只有一句话的政策表述。但短消息背后藏着一根长线条。这是2023年9月将准备金率降至4%之后的首次反向操作,近五年来第一次上调。从降 to 升,方向变了,工具箱没换。
民生银行研究院王静文的判断很直接,回收银行体系外汇流动性,抑制外汇贷款扩张,减少外币供应进而抑制人民币升值。这话说对了一半。另一半在于,央行真正想抑制的,是“人民币只会涨不会跌”的自我实现。
10月央行行长潘功胜在金融街论坛上已经打过招呼,特定情景下将运用宏观审慎工具,校正“羊群效应”和非理性预期的自我强化。准备金率就是那只落地的手。先说话,再动手,顺序不含糊。
市场反应比任何解读都诚实,消息发布后离岸人民币连续跌破6.65、6.66关口,盘中最低触及6.6665。价钱动了,说明阀门拧到了位置。冻住的是美元,松动的是铁板一块的升值叙事。
前九个月银行结售汇顺差约3941亿美元,美元从企业和居民手里持续流向结汇窗口。顺差格局下,升值压力有真实的基本面支撑。但支撑归支撑,汇率最怕的不是基本面,是一边倒的仓位。
这次上调的力度不算猛,2个百分点、240亿美元,放在1.2万亿美元的外币存款盘子里只是局部收紧。但它传递的态度很硬,央行不愿意看到人民币在短期内被预期推着跑出合理区间。
有人会说240亿不过是大河里的一瓢水,这话对,也不对。对的是绝对规模有限,不对的是信号弹从不按口径算威力。准备金率工具冻结深、主动性强,一旦启用,方向本身就是弹药。
真正值得琢磨的是“近五年首次上调”这个事实。2021年两次上调压制升值,2022到2023年连续下调对冲贬值,如今再调头向上。工具跟着周期转,周期跟着预期走。央行没有变,变的是它要摁住的那头。
冻住240亿美元,换汇的价钱先动了。但真正的靶心不在价钱上,在那句“人民币只会朝一个方向走”的幻觉里。流动性可以冻住,幻想冻不冻得住,得看11月15日之后市场的脚怎么投票。央行决定上调金融机构外汇存款准备金率