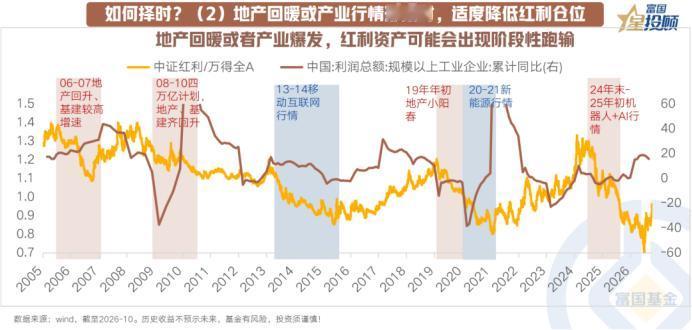
这两类场景下,或可适度降低红利配置
红利择时除了关注自身的回撤风险,还要关注它何时可能跑输市场。历史上,地产基建回暖与新产业行情形成,是红利相对收益转弱的两类典型情形。
2006—2007年地产和基建增长较快、2009—2010年政策刺激带动需求修复;2013—2014年移动互联网、2020—2021年新能源则形成了新的产业主线。这些阶段的驱动各不相同,但市场都看到了更具弹性的盈利机会,红利相对万得全A因而阶段性走弱。但是,值得注意的是,相对跑输不一定意味着红利自身下跌,而是其他方向涨得更快。
因此,当地产基建回暖逐步传导至企业利润,或新产业行情从预期走向业绩兑现时,可以适度降低红利的超配比例,向新的盈利主线分散。反过来,若需求修复尚不稳固、产业行情仍缺少业绩支撑,红利稳定分红的相对优势仍可能延续。
(市场有风险,投资需谨慎)