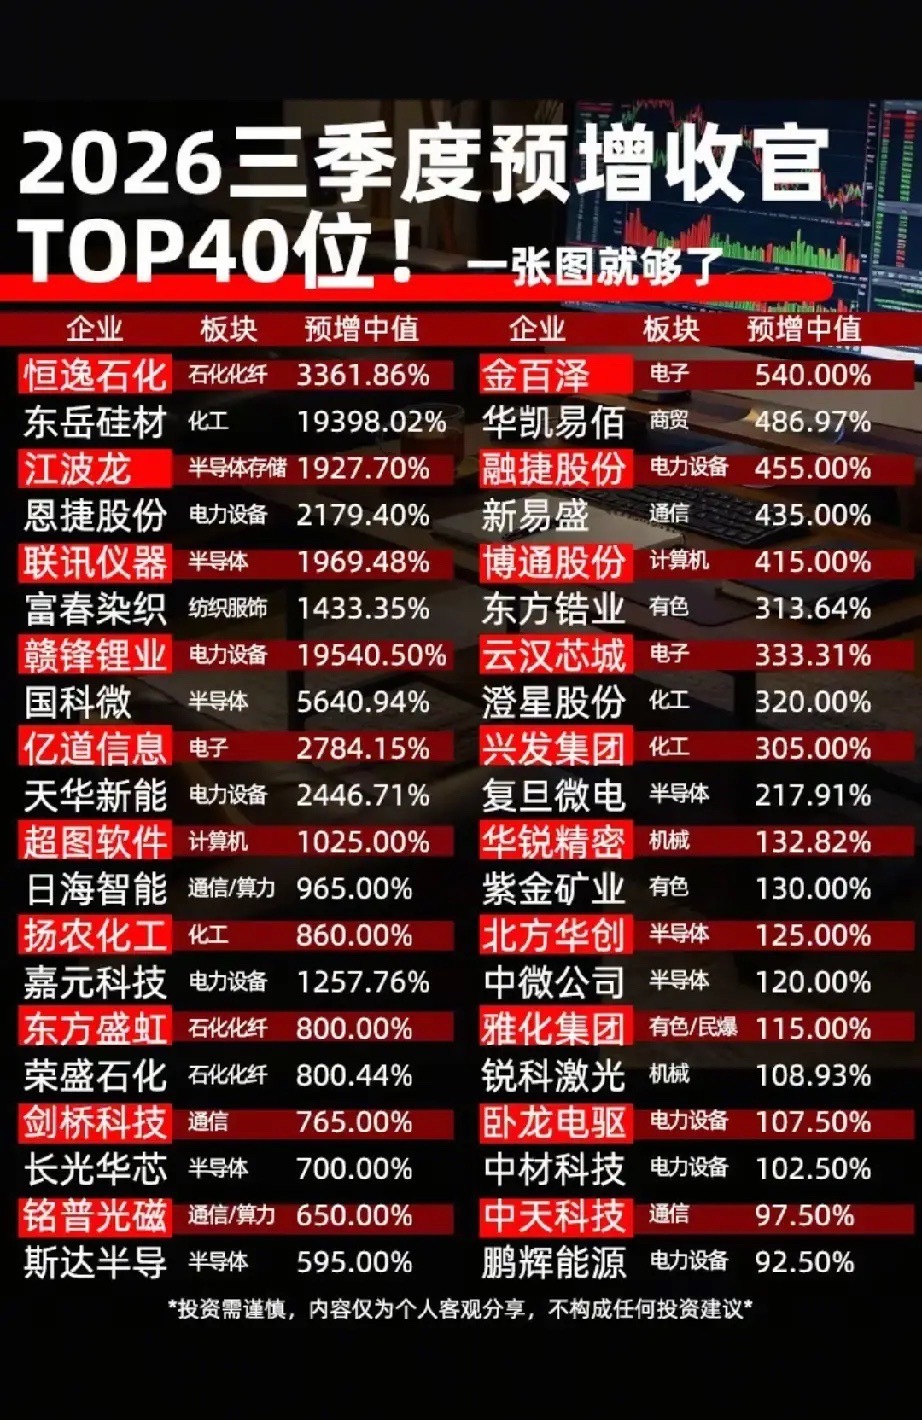
业绩炸裂!2026年三季报预增TOP40揭秘:谁在狂飙,谁是陷阱?
在A股市场,业绩是检验成色的唯一标准,而季度业绩预告则是这场大考前的“模拟测验”。随着2026年三季度预增收官,涵盖40家企业的“成绩单”新鲜出炉。不仅展示了惊人的增长数据,更深刻揭示了当前市场资金的主攻方向和产业周期的演变逻辑。从石化化纤的周期反转,到半导体存储的国产替代,再到电力设备的出海浪潮,这40家企业构成了当下A股最硬核的资产版图。然而,面对动辄1000%甚至近20000%的预增中值,投资者更需要保持一份清醒:在这些惊人的数字背后,究竟蕴含着怎样的投资机遇与风险陷阱?
一、周期之舞:石化化纤与化工的“困境反转”
最引人注目的现象,莫过于石化化纤和化工板块的集体爆发。恒逸石化以3361.86%的预增中值高居榜首,荣盛石化、东方盛虹紧随其后,预增幅度均超过800%。而在化工板块,东岳硅材更是交出了19398.02%的惊人答卷,扬农化工、兴发集团等老牌白马也录得数倍增长。
这种“炸裂”数据的背后,并非单纯的企业经营奇迹,而是典型的周期性行业“困境反转”。过去两年,受原油价格波动及下游需求疲软影响,石化化纤行业经历了漫长的去库存和利润压缩期,许多企业基数极低甚至亏损。进入2026年三季度,随着全球宏观经济预期的改善以及供给侧产能出清的完成,产品价差修复带来了巨大的利润弹性。对于这类企业,投资者需警惕“周期顶点”的诱惑,高增长往往对应着股价的高位,一旦产品价格回调,业绩与估值可能面临“双杀”。
二、科技突围:半导体与算力的“国产替代”深水区
如果说周期股是“翻身仗”,那么科技股打的则是“攻坚战”。在TOP40榜单中,半导体与算力相关产业链占据了半壁江山。江波龙(半导体存储)预增1927.70%,国科微预增5640.94%,斯达半导、长光华芯、复旦微电等纷纷上榜。此外,亿道信息、金百泽等电子股也表现亮眼。
这一板块的高增长逻辑更为硬核:一是AI算力需求的爆发式增长带动了光模块、PCB、存储芯片的量价齐升;二是国产替代进入深水区,国内晶圆厂扩产带动了上游设备和材料的订单落地。特别是存储芯片领域,随着原厂减产效应显现及AI手机/PC的换机潮来临,行业正处于新一轮上行周期的起点。相比于周期股的博弈,科技成长股的增长更具持续性,但波动也更为剧烈,需重点关注技术迭代风险及大客户验证进度。
三、隐形冠军:电力设备与细分领域的“出海红利”
除了上述两大热门赛道,还隐藏着一批“闷声发大财”的细分龙头。赣锋锂业、天华新能等锂电材料企业虽然身处新能源赛道调整期,但依然保持了2000%以上的惊人增速,这主要得益于海外储能市场的爆发以及碳酸锂价格企稳后的以量补价。同时,融捷股份、卧龙电驱、中材科技等电力设备企业也表现不俗,预增幅度普遍在100%-400%之间。
这一板块的崛起,标志着中国制造业正在从“产品出海”向“产能出海”和“品牌出海”升级。特别是在欧美电网改造及新兴市场基础设施建设的需求拉动下,具备全球竞争力的中国企业正在享受巨大的海外红利。这类企业往往估值相对合理,且业绩确定性较高,是中长期资金配置的优选标的。
四、避坑指南:透视数据背后的“虚火”与“实利”
面对这份华丽的榜单,投资者在兴奋之余必须保持理性。首先,要区分“真增长”与“低基数”。部分企业如东岳硅材的近2万倍增长,主要是因为去年同期业绩太差,这种增长不具备持续性参考意义。其次,要警惕“非经常性损益”。有些公司的利润大增可能来自于卖资产、政府补助或投资收益,而非主营业务改善,这类“纸面富贵”往往难以支撑股价长牛。最后,要注意“预期差”。如果股价在业绩预告发布前已经大幅上涨,透支了利好预期,那么正式公告之日可能就是主力出货之时。
综上所述,通过本次梳理我们发现。无论是押注周期反转的博弈者,还是坚守科技成长的信仰者,亦或是布局出海红利的长期主义者,都能从中找到属于自己的机会。但请记住,股市没有永远的赢家,只有不断的进化。在追逐业绩亮点的路上,多一份对常识的敬畏,少一份对数字的盲从,方能行稳致远。