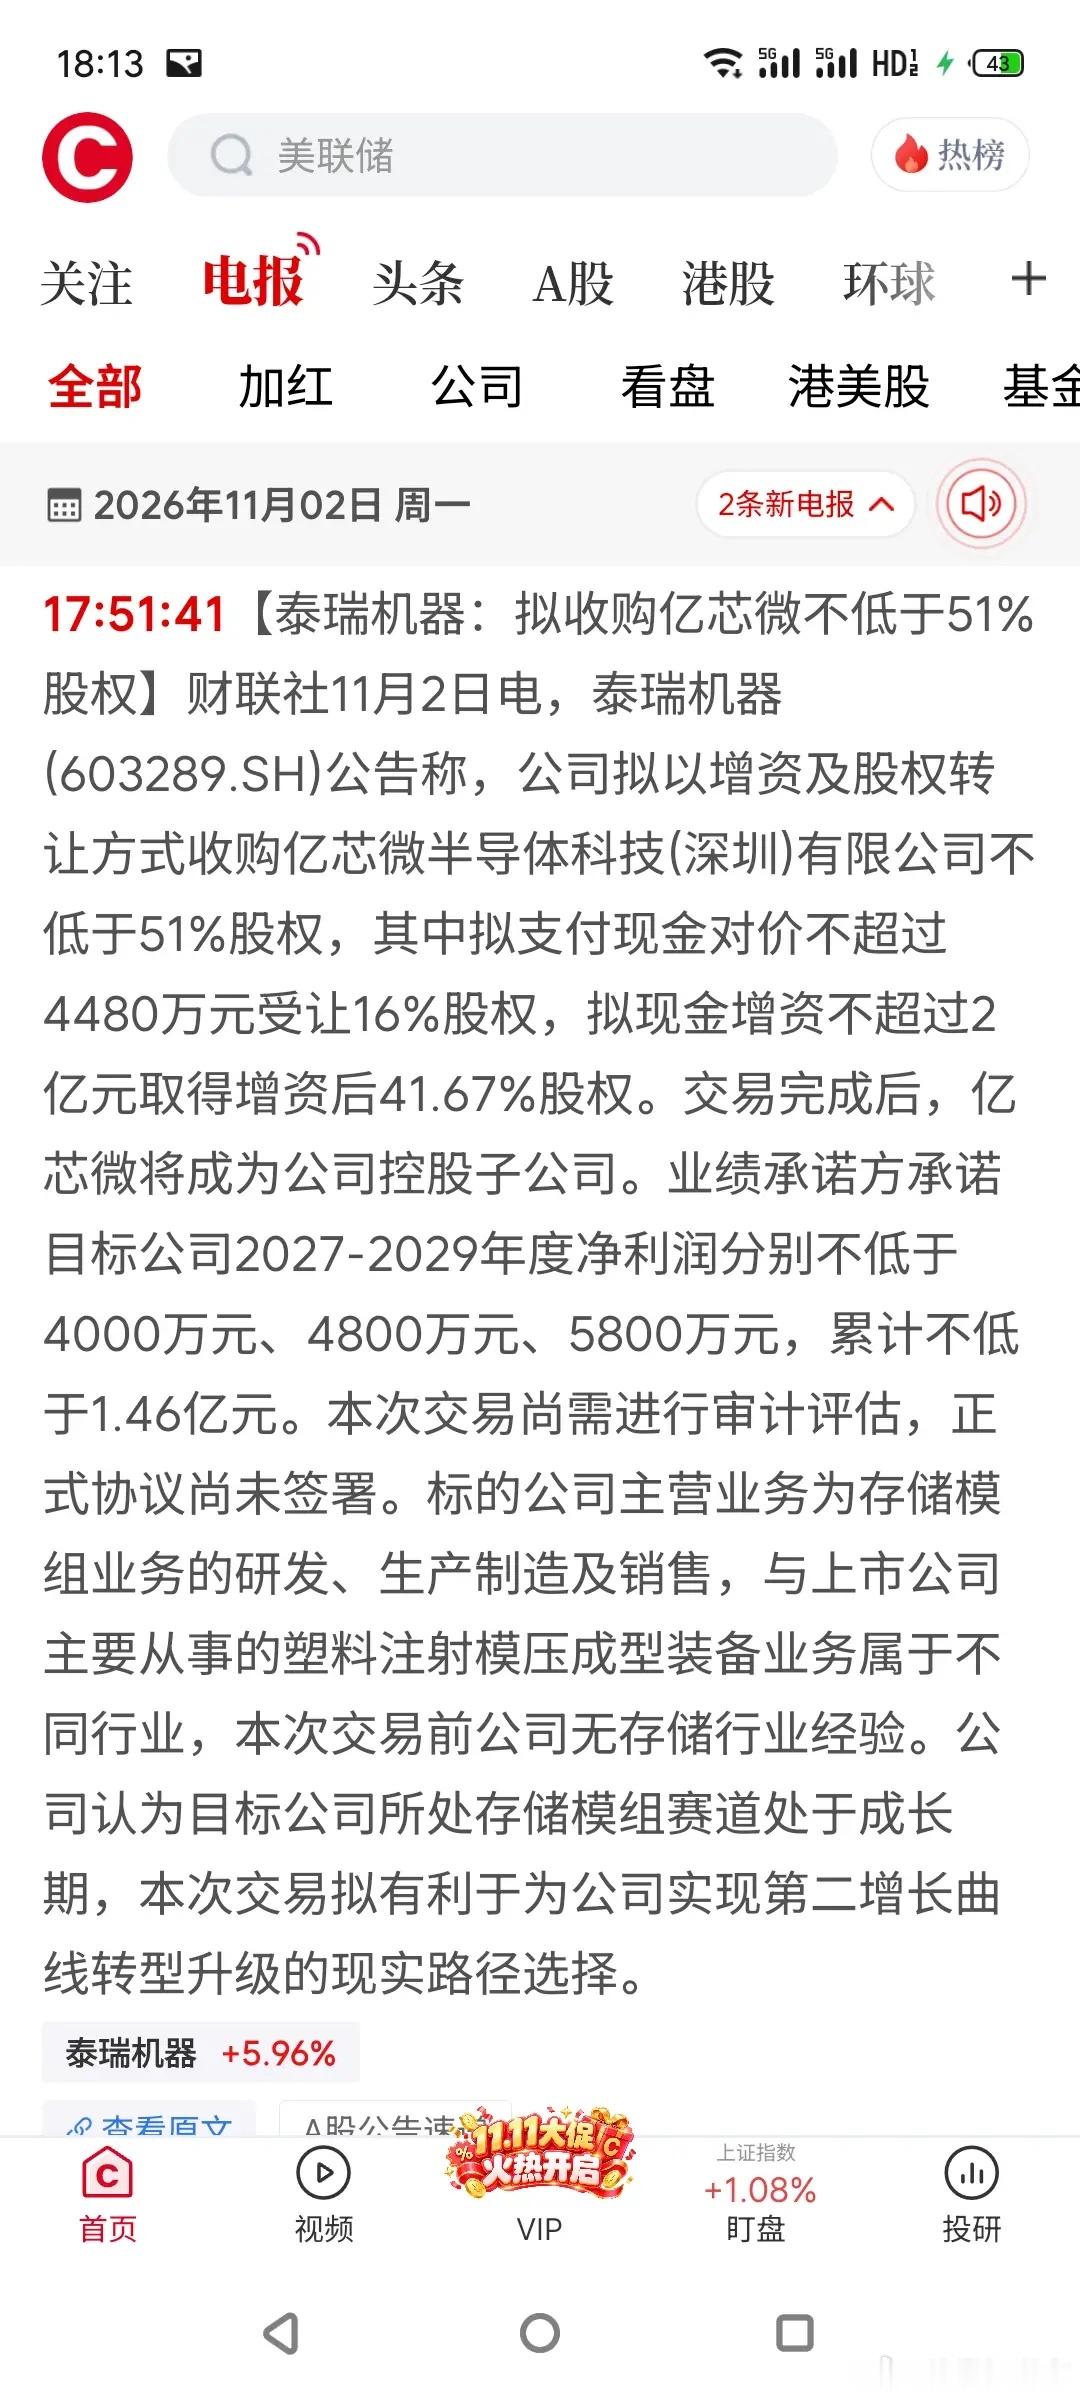
跨界大动作!近 2.5 亿拿下存储模组控股权,存储赛道再添一匹黑马盘后重磅利好!一则跨界收购公告引爆市场,传统装备企业泰瑞机器,正式官宣进军高景气半导体存储赛道。公司拟通过股权转让+现金增资方式,拿下亿芯微半导体不低于51%控股权,总现金投入上限约2.45亿元。同时标的附带明确业绩对赌,2027-2029年累计净利润不低于1.46亿元。标的主营存储模组研发、生产与销售,处于行业成长期。泰瑞机器原本深耕注塑装备领域,无半导体从业经验,本次跨界并购意在打造第二增长曲线,彻底打开公司估值成长空间,也为存储板块带来全新情绪催化。一、核心电文逐条拆解(财联社一线消息整理)✅ 收购方案:拟最高4480万元受让亿芯微16%股权,再以不超2亿元现金增资获取41.67%股权,合计控股超51%。✅ 业绩承诺:标的2027年净利≥4000万、2028年≥4800万、2029年≥5800万,三年累计净利保底1.46亿元。✅ 标的业务:亿芯微专注存储模组研发、制造、销售,赛道成长性突出,下游需求持续回暖。✅ 跨界转型:上市公司主营传统注塑成型装备,此前无存储行业经验,属于跨赛道战略转型。✅ 交易进度:目前仅为意向公告,尚未审计评估、签署正式协议,交易存在不确定性。二、深度解读:四大核心影响信号信号一:赛道景气实锤,产业资本持续抢筹传统制造业企业重金跨界入局,直接印证存储模组赛道的高景气度。当前存储行业周期回暖,消费电子、服务器、工控需求持续复苏,盈利预期稳步抬升,不仅圈内企业扩产,外部资本也纷纷抢滩布局赛道红利。信号二:开辟第二曲线,完成产业升级公司传统装备业务增长空间有限,业绩弹性偏弱。本次控股收购,是公司主动转型升级的关键动作。若交易顺利落地、业绩如期兑现,存储业务将成为全新利润支柱,助力企业从传统制造向高端半导体科技转型。信号三:高额业绩对赌,筑牢盈利安全垫三年明确的净利润对赌协议,大幅降低蹭概念嫌疑。承诺业绩逐年稳步递增,足以证明标的公司对自身订单、产能、盈利能力高度自信,为本次并购提供扎实的业绩兜底,提升转型确定性。信号四:跨界存挑战,风险不容忽视本次最大变量在于跨行业整合。上市公司缺乏半导体技术、供应链及运营经验,而存储赛道竞争激烈、周期波动明显。叠加交易尚未正式落地,存在审批、评估、终止等多重不确定性,转型并非一帆风顺。三、细分受益主线,找准布局方向主线一:存储模组产业链行业周期向上、需求回暖,叠加产业资本持续入局,模组代工、封装配套全链条迎来情绪与业绩双重修复机会。主线二:高成长中小存储标的市场资金逐步聚焦有真实订单、有业绩承诺、成长路径清晰的中小存储企业,优质标的估值修复空间充足。主线三:传统企业跨界科技赛道手握充足现金流、主动切入高景气半导体赛道的传统企业,转型逻辑一旦验证,极易走出独立结构性行情。四、行情节奏与实操思路第一,区分炒作与落地节奏,目前仅为意向阶段,短期以情绪催化为主,暂无实质业绩落地。第二,优先关注正宗标的,紧盯后续审计评估、协议签署等落地进度,规避纯概念炒作小票。第三,理性把控节奏,短线适合低吸博弈情绪修复,不盲目追高,中长期跟踪整合效果与业绩兑现。整体来看,泰瑞机器重金跨界布局存储模组,是产业资本看好存储复苏的强力信号。赛道景气回暖叠加企业转型赋能,多重利好共振催生结构性机会。但跨界整合难度、交易不确定性、行业周期波动风险同样存在,需理性把握轮动机会。⚠️风险提示:本文仅为产业资讯客观解读,不构成任何投资建议。本次收购存在落地失败风险,存储行业周期波动较大,业绩承诺存在无法兑现可能,投资需严控仓位、理性参与