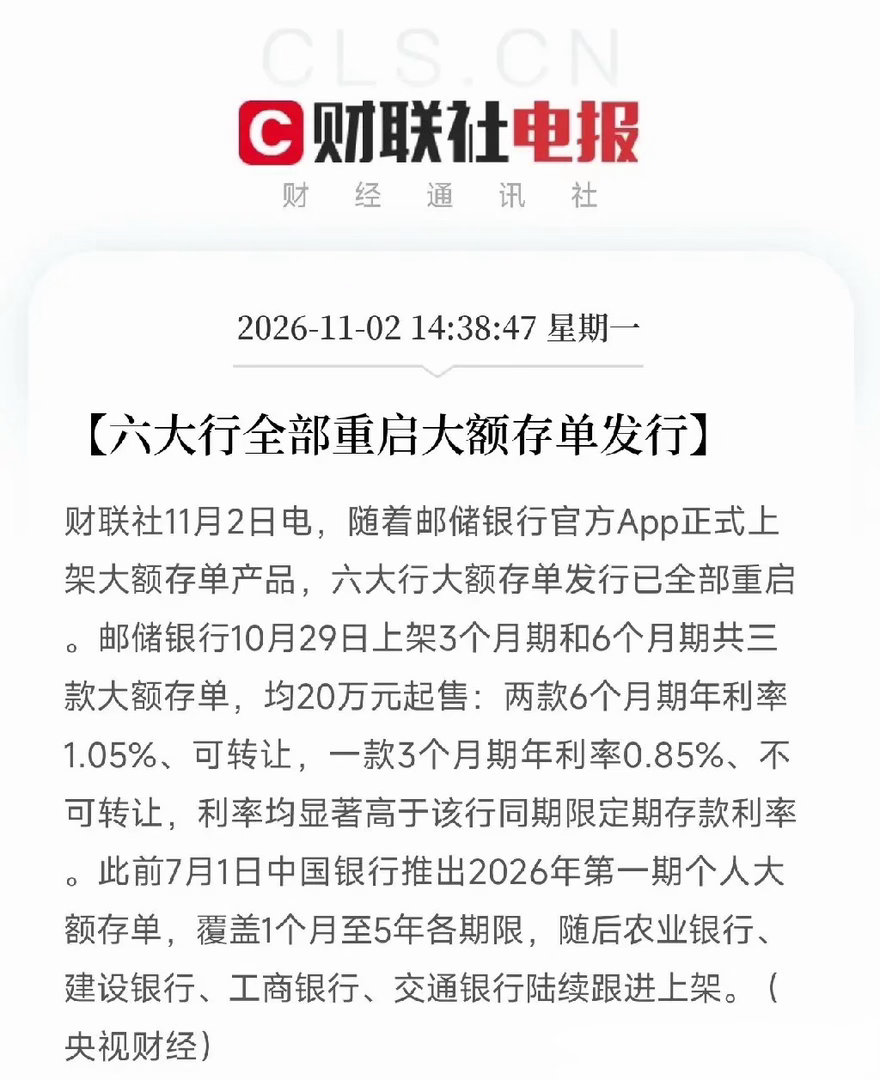
1.05%的利率,20万起存,为什么还有人在抢?
最近,六大行全面重启了大额存单。
邮储银行刚上架的新品:20万起存,6个月期年利率1.05%。
如果放在三年前,1.05%的利率,估计连看都没人多看一眼,2022年三年期大额存单能摸到3.5%。但现在,这个被银行称为显著高于同期限定存的产品,却有人掐着点去抢。
为什么?因为大家怕的根本不是现在利率低,而是怕以后更低。
看懂六大行重启大额存单背后的逻辑,你也就看懂了当下普通人真实的财富焦虑:
1、储户的锁利焦虑:为了几百块,把20万锁死半年大行一年期定存挂牌利率已经降到1.1%左右。相比之下,大额存单哪怕只高十几个基点,在储户眼里也是锁一点是一点。这背后的心理账户极其残酷:股市不敢碰,理财不保本,房产不增值,国债抢不到。大家存的不是钱,是对未来极度缺乏安全感。1.05%虽低,但至少能保住本金。
2、银行的精打细算:不是来做慈善的银行现在两头受气,净息差历史低位。一边是贷款利率一路下行,另一边是存款成本降不下来。重启大额存单,银行是带有极强目的性的:
· 推出6个月可转让产品:是为了留住你的大额资金,防止存款搬家去理财,同时还给了你一个流动性出口。· 推出3个月不可转让的低息产品:说明银行更想要短期、便宜的钱。银行在用稍微多给一点点利息的甜头,锁定资金的稳定性。
3、扎心的真相:低利率环境还在延续六大行集体重启大额存单,绝不是利率要反弹的信号,恰恰是资产荒还在延续的证明。银行在抢存款,储户在锁利率,两边都在为更低做准备。 1.05%有人抢,不是因为它是好利率,是因为它已经是当下能拿到的不算太差的选择。
给普通人三条实在的看法:第一,算清楚账。20万起步,锁6个月,多出来的利息可能也就几百块。值不值得为了这点利差牺牲流动性?第二,弄明白规则。如果买可转让大额存单,一定要提前问清楚转让规则和手续费,急用钱时能出手才是关键。第三,别把钱全锁死。低利率时代,留足一部分活钱应对突发,比追求那零点几个百分点的利差重要得多。
当1%的利率成为常态,我们就要学会在低收益时代稳住心态。不要为了几毛钱的利息慌张,护住本金和现金流,才是普通人该做的事。
现在的你,还敢买理财和股票吗?钱都放在哪里?评论区聊聊银行存单利率观点创作激励赛