“卖不起,只能出租啊”:无儿无女老人捐出最后一套房救患儿,650万的房子过户后税单近460万!
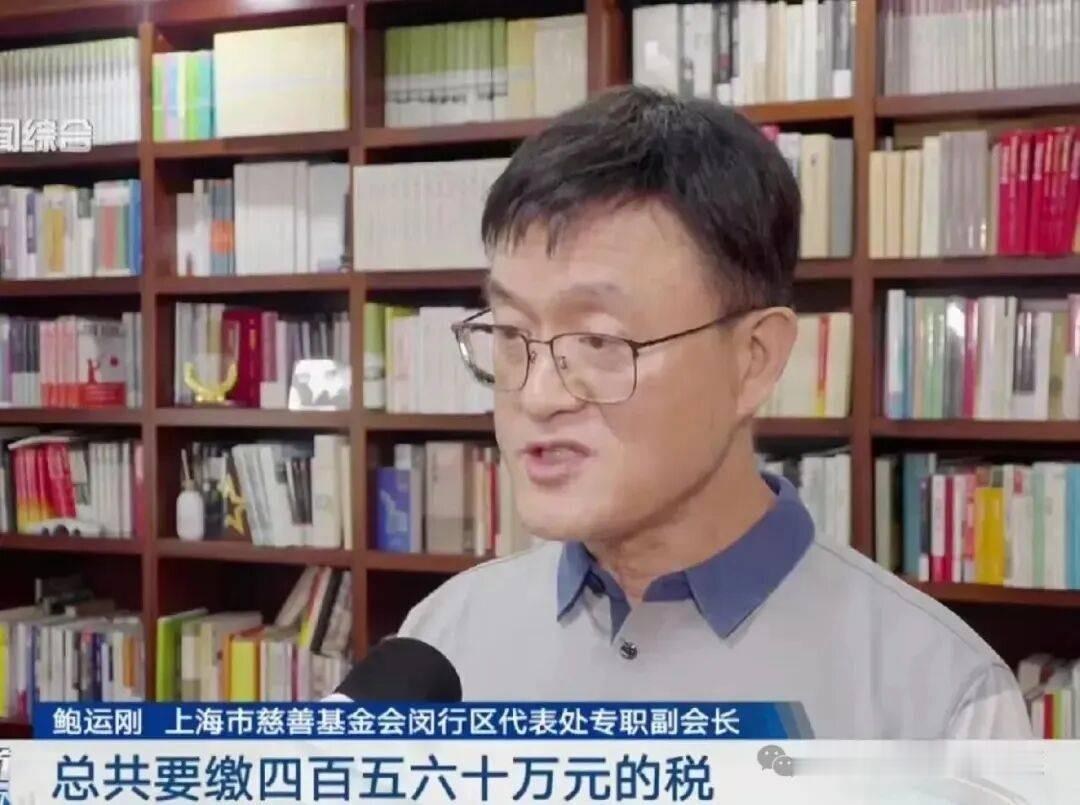
上海徐汇区杜英荣、陆苏英老两口一辈子没儿没女,省吃俭用捐了500多万,2018年立下公证遗嘱,身后把一套40多平方米的房子也捐给基金会,专门救先心病患儿。2025年老人离世,存款顺利提存,唯独这套市价300多万的房子,卡在“先过户到基金会名下、再出售”这道流程上,迟迟变不了现。十多年前闵行区毕原鸿、毛怡夫妇那套650万的遗赠房产,走的也是同一条路,过户后一算账,税费接近460万,占房价七成,基金会最后没卖,改成出租收租金。善款没到孩子手里,先在变现这道关口被削掉一大块,问题出在替这笔钱算税的那把尺子上。
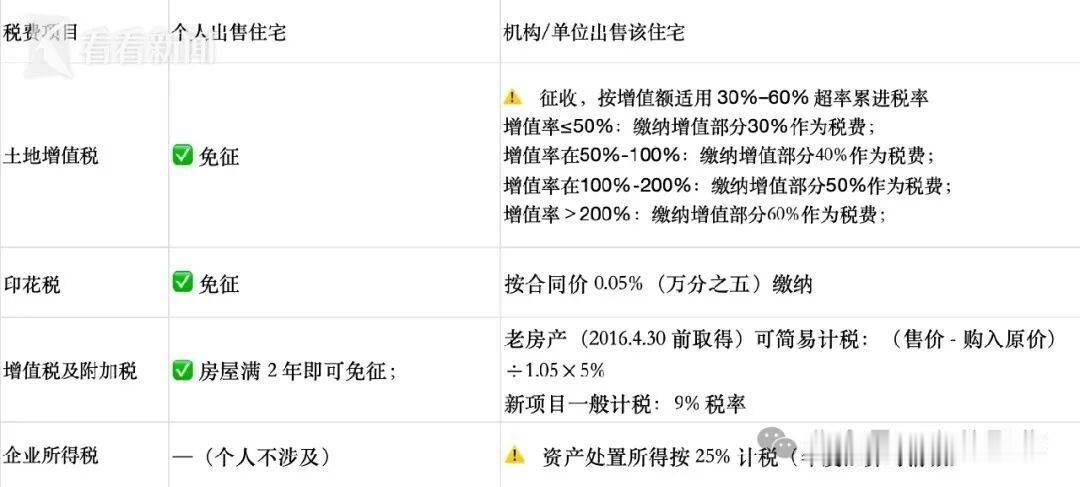
基金会拿到受赠房产,账上找不到当年老人买房时的合同和发票,抵扣的底子几乎是空的。土地增值税算的是卖价减去可扣除成本,底数一空,增值部分就顶到了整笔卖房款上,30%到60%的累进税率咬住这一整块,单这一项就能吃掉三百多万。再叠上25%的企业所得税和流转环节的附加,几笔加在一起,650万的房子最后能落到公益用途上的钱,和老人当初的设想差出好大一截。个人卖自家住了多年的房子,满两年增值税免了,满五唯一个税免了,土地增值税对个人售房也长期不征;同样一套房,落到机构名下,这些照顾一样都接不上。计税的基准和身份一换,负担就从“几乎不交”跳到了“拿走大半”。
追根子,症结在“先过户”这个前置动作上。不动产登记窗口对产权人去世后的房屋处置,只认继承确权这一条通道,受托人拿着公证遗嘱和委托书也不能直接代售。老人本来设计的是死后由基金会直接把房子卖掉、钱进公证处提存再定向划给患儿,民法典第一百七十四条在条文上也撑得住这种安排,可窗口没有对应的操作入口,实体上的“可以”落不到流程里的“怎么办”。房子一过户,产权人从个人变成机构,算税的那套办法跟着整体切换,原本可以按个人售房低负担走完的事,被推进了机构处置的高税率轨道。不是哪一道税存心多收,是制度在“变身份”这个节点上没有留出衔接的余地。
上海财经大学田志伟的建议很具体:给资质信用好的公益机构列一份白名单,处置受赠房产用于公益时,免掉土地增值税和企业所得税。全国政协委员吕红兵2026年3月的提案也指向同一处,对公益组织出售受赠房产用于公益目的的,减免这两项税,并考虑在上海、深圳先试点。方向已经有了,缺的是把“个人售房”和“机构处置”之间那道落差填上的具体规则。一把量善款的尺子,不该在过户那一刻突然换刻度;刻度一换,量的就不是善意,是制度缝隙的宽度。
参考资料:
[1]凤凰新闻.一套房产650万要缴450万的税?捐房救人的善意,卡在了“过户”这一步..江西新闻广播.2026-11-1
-_jLaqaJlynhYv5DYA?spss=np&channelId=&aman=fgI043Qr3r7fgOYQ04iM2Y13MTEI5ZFGIxaNWJzhZGgVl1i00v