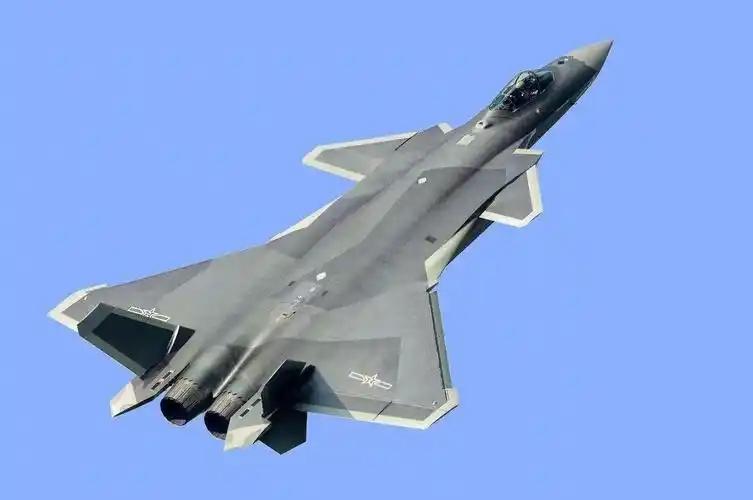
美国慌了,日本完了,印度着急了,菲律宾腿抖了,英法德沉默了,澳大利亚不跳了,韩国听风声了。因为他们发现,歼-20并不是最强的,中国的潜力远不止眼前大家看到的这点东西……
比拼先进战机只是表层较量。
真正拉开差距的,是两国军工产业链背后完全不同的底色。
把镜头拉回2016年的珠海,歼-20首次公开飞行展示。那时候,人们抬头追着飞机看,最关心的是:中国终于有了自己的隐身战斗机,它到底能飞得多快、打得多远?
到了2021年,同样是珠海航展,歼-20换装国产发动机后首次对外公开展示。外形还是熟悉的外形,背后的分量却变了:关键动力的自主研制,意味着装备发展向减少外部制约又迈出一步。
发动机这个东西,难就难在每一环都得过硬。材料要经得起高温,叶片要加工得够准,装配以后还得反复试验。图纸画出来只是起点,能稳定生产、按时交付、持续维修,才算把本领攥在手里。
所以,一架战机飞上天,托住它的远不止机翼。后面还有冶炼厂、机床厂、电子企业、软件团队,以及一批批熟练工人。少一个关键零件,整架飞机都可能等着。
这也就解释了,为什么看中国航空工业,不能把目光停在歼-20一架飞机上。
2024年珠海航展,歼-20、歼-35A、运油-20等同场亮相,空军36型武器装备成体系展示。战斗机之外,还有预警探测、战略投送、无人作战、防空反导等装备。
这张名单的意义,是过去需要一块块补齐的拼图,正在接成一张网。
打个通俗的比方,战斗机像冲在前面的拳头,预警机帮助发现情况,加油机延长活动时间,运输机把人员物资送到需要的地方。拳头再硬,也离不开眼睛、腿脚和后勤。
到了2025年九三阅兵,歼-20S亮相,变化又往前走了一步。这款双座隐身战斗机,后舱飞行员承担任务指控、随队支援、决策辅助等职责。
多一个座位,背后是任务分工的变化。飞机既要自己完成作战任务,也要帮助其他平台组织行动。未来空战的竞争,由此进一步延伸到信息能否传得快、不同装备能否配合好。
同年9月,另一个画面出现在福建舰上:歼-15T、歼-35和空警-600三型舰载机,已经完成首次弹射起飞和着舰训练。
这里有三道难题同时摆在面前:飞机得造好,舰上的弹射与阻拦设备得可靠,双方还必须适配。一个环节各自先进,放在一起未必就能顺畅运转。
把这些设备真正接起来,需要航空、造船、电气、控制等多个领域共同解决问题。中国工业的潜力,就藏在这种跨行业配合的能力里。
到2025年,中国制造业增加值达到34.7万亿元,规模连续16年居世界第一。“十四五”期间,中国制造业增加值占全球的比重始终保持在28%以上。
这么大的工业底盘,意义不只是产量多。它能为复杂装备提供更广的配套基础,容纳更多专业分工,也让材料、加工、检测、物流之间有机会形成更紧密的联系。
航空供应链对质量和可靠性有严格要求,工业底盘越厚,越有条件培养专业供应商,让不同工序之间形成稳定配合。
再把视线转到美国,就能看出另一层问题。
2024年,洛克希德·马丁交付了110架F-35,全部延期,平均晚了238天。拖慢交付的主要因素,是TR-3软硬件升级。这套升级关系到后续作战能力,却在实施中卡住了进度。
F-35的Block 4升级也遇到成本和工期压力:费用比原先估计多出60多亿美元,完成时间至少推迟五年。
这些数字说明,航空强国同样会被系统整合难住。发动机、机体、软件、测试和供应链,只要节奏对不上,预算再大,也不能自动变成按时到手的战斗力。
更值得琢磨的是交付激励。F-35项目的一些合同安排,允许承包商延迟交付最多60天,仍能拿到部分激励费。军方要的是装备按时可用,合同奖励的尺度却可能没有完全跟上。
中美军工竞争,因而还包含一场组织能力的较量:需求怎样落实,项目怎样协同,出了问题由谁负责,资金能否转化为可靠产品。
中国的机会,在于把庞大的制造基础、持续的装备需求和技术积累接得更紧;接下来要下功夫的,则是把规模优势继续变成质量、效率和稳定性优势。
这也意味着,对手不能只盯着今天已经亮相的某款战机。一个工业体系如果能够持续推出新产品、改进旧装备、补齐配套,竞争的难度就会不断增加。
歼-20让人看见了中国航空工业突破的高度,发动机、保障装备和跨行业协作,则让人看见这种突破如何延续。
真正有分量的底气,是今天的飞机飞起来之后,明天仍有新的技术跟上,部队需要时有零件可换、有设备可修、有改进可用。这份积累,比一句“谁慌了”更能说明中国的潜力。