飞天涨价17%,营收只涨0.79%?财务人扒开茅台三季报的真实底牌
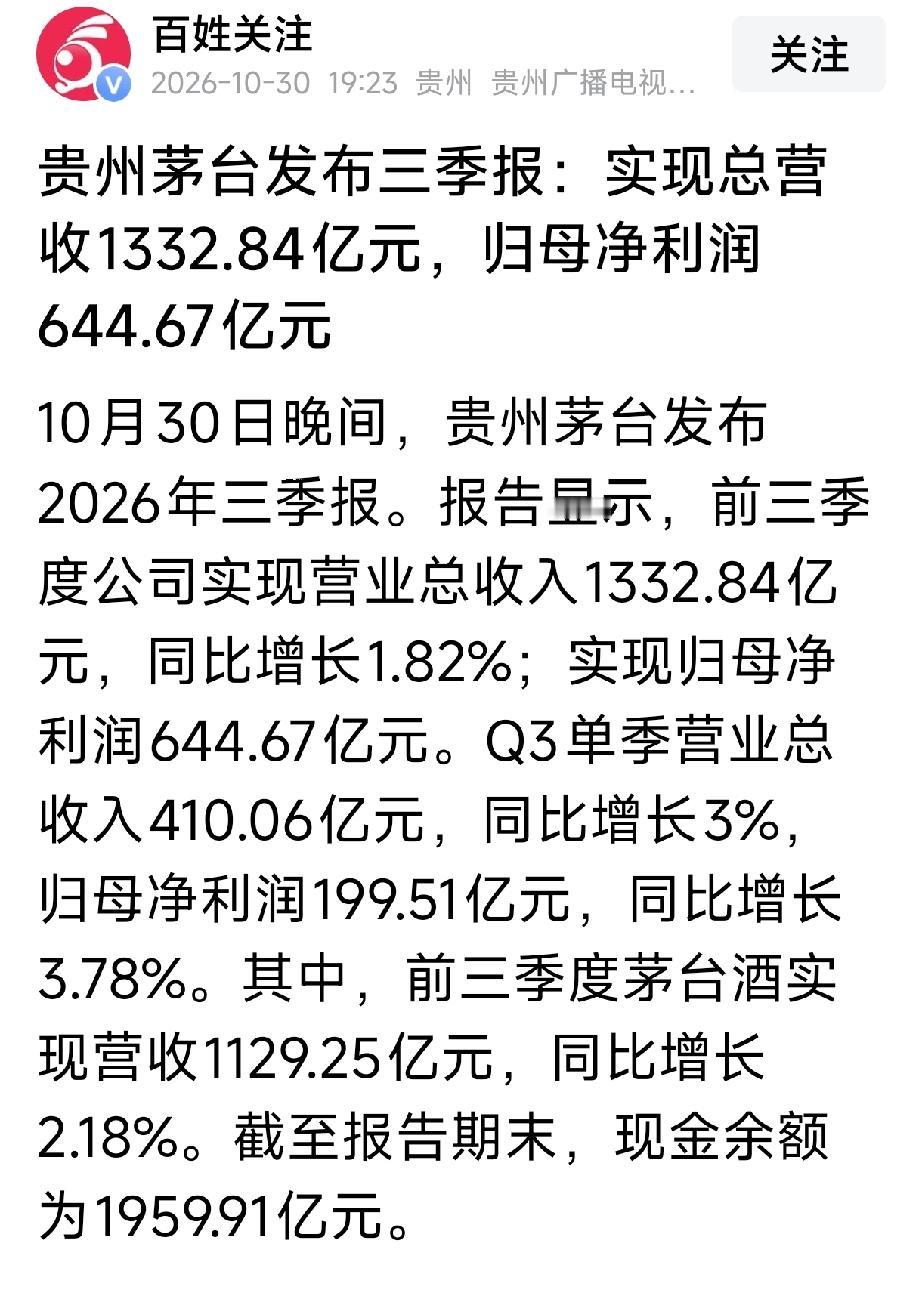
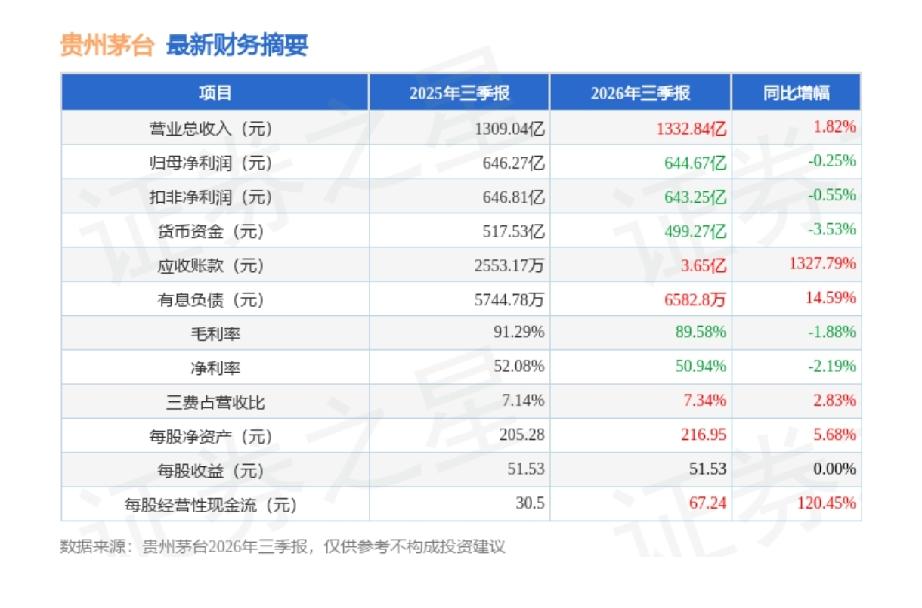
飞天提价17%,三季度旺季,茅台酒营收同比仅上涨0.79%。
干了三十年财务,我不看表面营收,只盯科目变化。涨价红利几乎被出货减量完全对冲,价涨量缩,是这份财报最扎眼的矛盾。
三季报整体营收依旧保持小幅增长,主要依靠i茅台线上业务托底。前三季度i茅台收入接近586亿,同比暴涨360%,占到主营业务近一半。
但拐点已经显现:三季度单季收入和二季度持平,渠道迁移带来的红利已经摸到天花板,很难再持续带来超额增量。
再看两个关键会计科目:合同负债从年初80亿跌到9月末20.84亿,近乎腰斩。很多人解读为经销商不敢打款,但是从账务逻辑来看,这是厂家主动调整考核规则。
过去考核预付款回款,经销商提前打款,合同负债虚高,大量酒水积压在渠道仓库。现在考核转向终端真实动销,不再强行压货,经销商优先消化库存、小批量补货,预收款自然回落。方正证券研报也提到,非标产品代售模式改革,进一步压低了预收款。合同负债缩水,本质是挤掉报表虚胖,让营收更贴近真实终端销量。
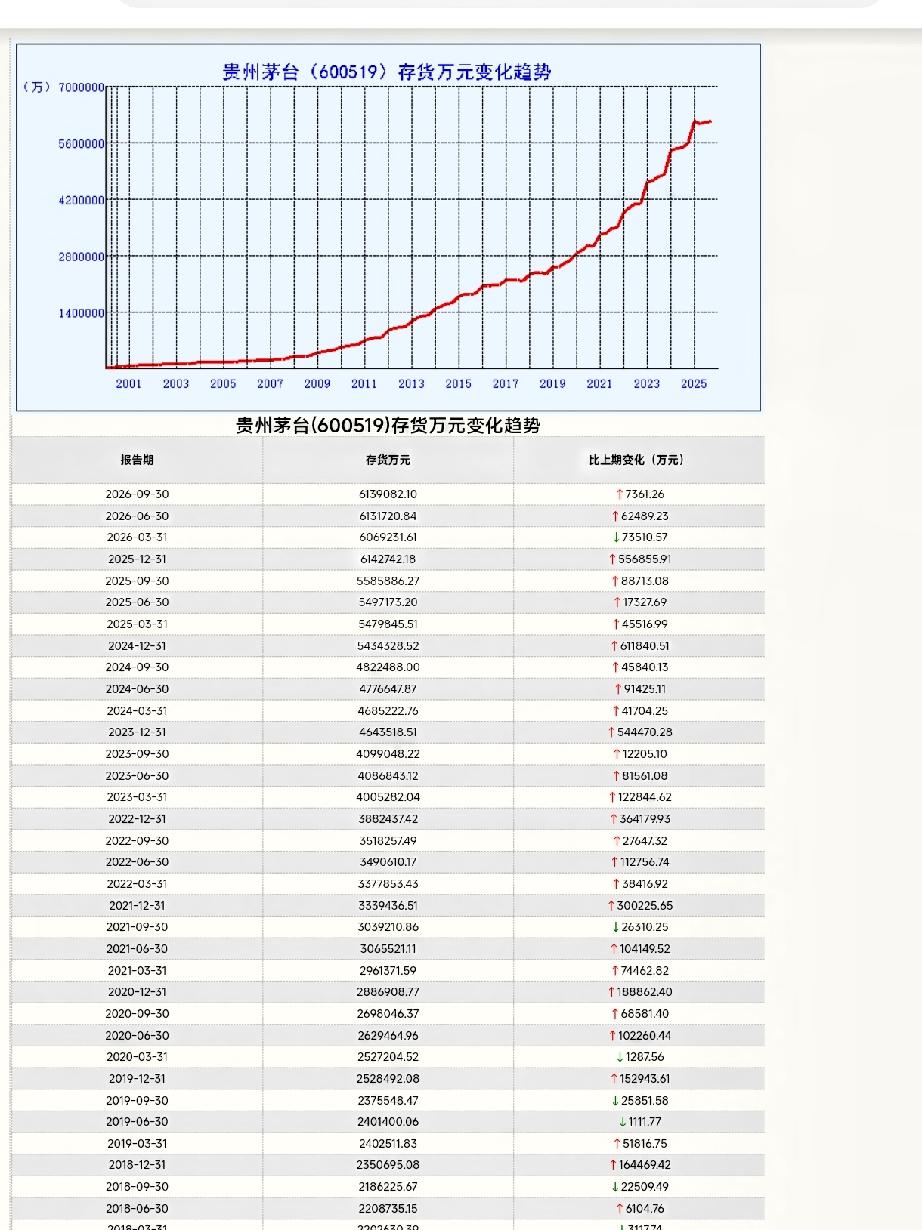
再看存货:9月末存货高达613.91亿。普通投资者看到存货高企会担心滞销,而懂财务的都清楚,茅台存货绝大多数是逐年陈化的基酒,属于越放越值钱的核心资产。管理层策略已经彻底转变:不再把酒大批量压向经销商,而是放慢外放节奏,等待渠道库存自然出清。
其他分项数据同样在挤水分:系列酒三季度收入反弹22.13%,只是去年同期基数太低,渠道还在持续精简,经销商数量继续减少;海外收入同比大跌近58%,主要是整治出口回流的酒水,主动剔除虚假外销收入。
唯一稳住盘面的利好,是飞天批价。节后散瓶批价稳定在1700元上方,没有出现往年旺季过后的大幅跳水,渠道恐慌阶段大概率已经过去。
市场观点两极分化:段永平长期坚定持有,张坤在二季度减持。二者没有对错,只是一个看十年品牌价值,一个看基金短期业绩。
综合整张财报:茅台酒增长基本停滞,线上业务增速见顶,渠道从“压货回款”转向“真实动销”,全链条在主动去泡沫。
茅台在用渠道结构改革对冲主业增速放缓,这套调整能持续多久,三季报还看不到答案。
你觉得后续行情的核心变量,是飞天批价,还是i茅台持续放量?评论区一起讨论。
【免责声明】
本文仅为财务财报学习交流,仅代表个人解读,不构成任何投资建议。股市有风险,入市需谨慎,所有数据以公司官方公告为准。
贵州茅台 财报解读